Červenec byl pro akciové trhy vesměs neutrální, začíná se však projevovat rotace mezi sektory, technologické akcie za měsíc oslabily přibližně o 8 %. V průběhu měsíce se opět vyostřila situace mezi USA a Íránem a ropa znovu zdražila. V USA se rozjela výsledková sezóna, výnosy amerických dluhopisů rostly a koruna byla vůči dolaru téměř beze změny.
Hlavní události měsíce
Trhy se v červenci soustředily na vývoj situace mezi USA a Íránem. Nové útoky byly následně vystřídány jednáním o příměří. Vedle geopolitiky investoři sledovali výsledkovou sezónu, inflaci, trh práce a signály americké centrální banky.
Cena ropy WTI se v červenci pohybovala mezi 68 a 93 USD za barel v reakci na vývoj konfliktu USA – Írán.
Americký dolar byl téměř beze změny, červenec byl proto pro korunového investora v dolarových aktivech měnově neutrální.
Výnosy 10letých amerických dluhopisů vzrostly z 4,4 % na 4,6 %, ceny těchto dluhopisů klesly zhruba o 1 %.
Hlavní indexy byly bez větších změn, kromě amerického technologického indexu, který oslabil přibližně o 8 %, kvůli sektorové rotaci a reakcím na výsledky. Google reportoval dobrá čísla, investorům se ale nelíbily vysoké náklady na umělou inteligenci; akcie Netflixu po výsledcích oslabily zhruba o 12 % kvůli slabšímu výhledu na další kvartál.
Reportované zisky firem jsou dobré, investoři si však kladou otázky ohledně budoucích výdajů na umělou inteligenci.
Roční inflace v USA poklesla z 4,2 % na 3,5 % a nezaměstnanost ze 4,2 % na 4,1 %. FED v čele s novým předsedou Kevinem Warshem nedává trhu jasné signály o sazbách, sleduje ale cenovou stabilitu – sazby tak mohou zůstat vyšší déle, než trh čeká.
Akciové trhy
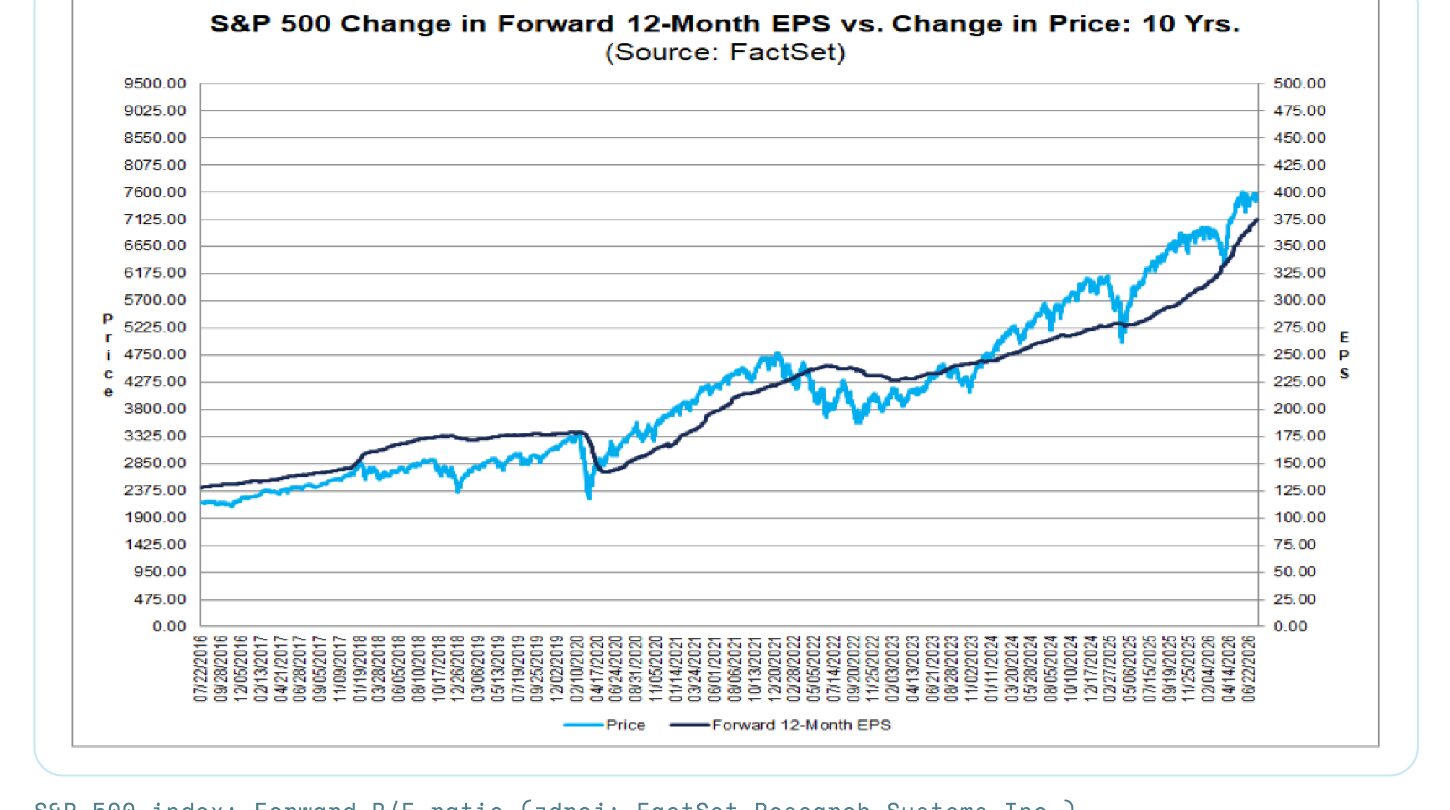
Ocenění amerických akcií vůči očekávaným ziskům bylo k 24. 7. 2026 na forward P/E 20,1×, což odpovídá vyšší reportované ziskovosti firem (tmavě modrá čára). Průměrné forward P/E za posledních 5 let je 19,9× a za 10 let 19×. Je zde vidět, jak akcie dlouhodobě sledují zisky společností, ale umí se od nich i výrazně odchýlit.
S&P 500 index: Forward P/E ratio (zdroj: FactSet Research Systems Inc.)
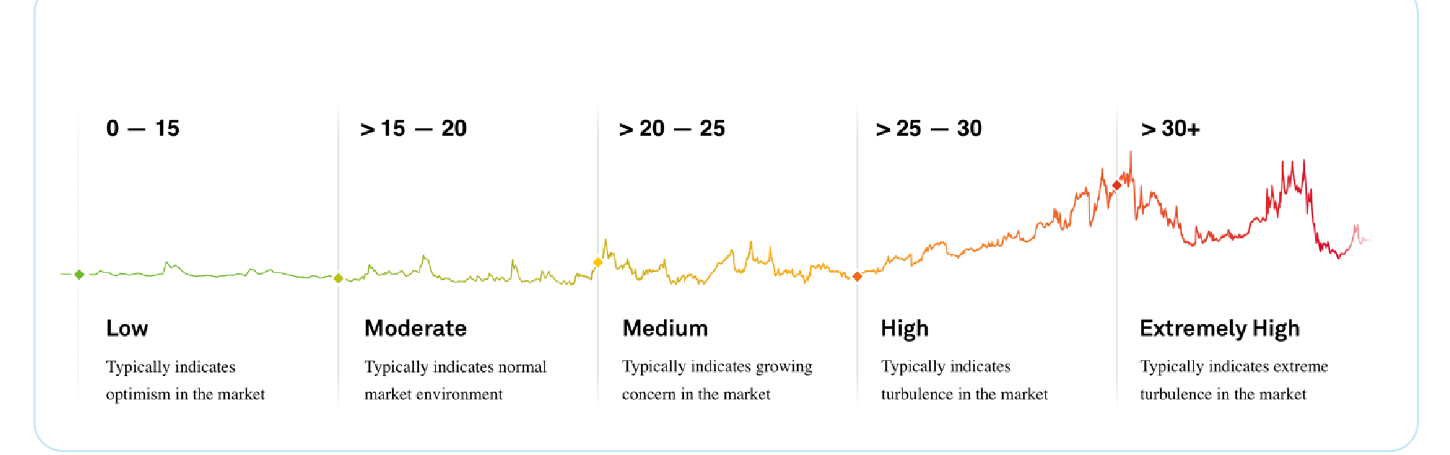
Index VIX, který ukazuje očekávanou měsíční volatilitu amerických akcií a aktuální sentiment na akciovém trhu, se pohybuje na hodnotě 19, což značí stále běžné tržní prostředí a nižší volatilitu.
Pásma indexu VIX a jejich význam pro tržní sentiment
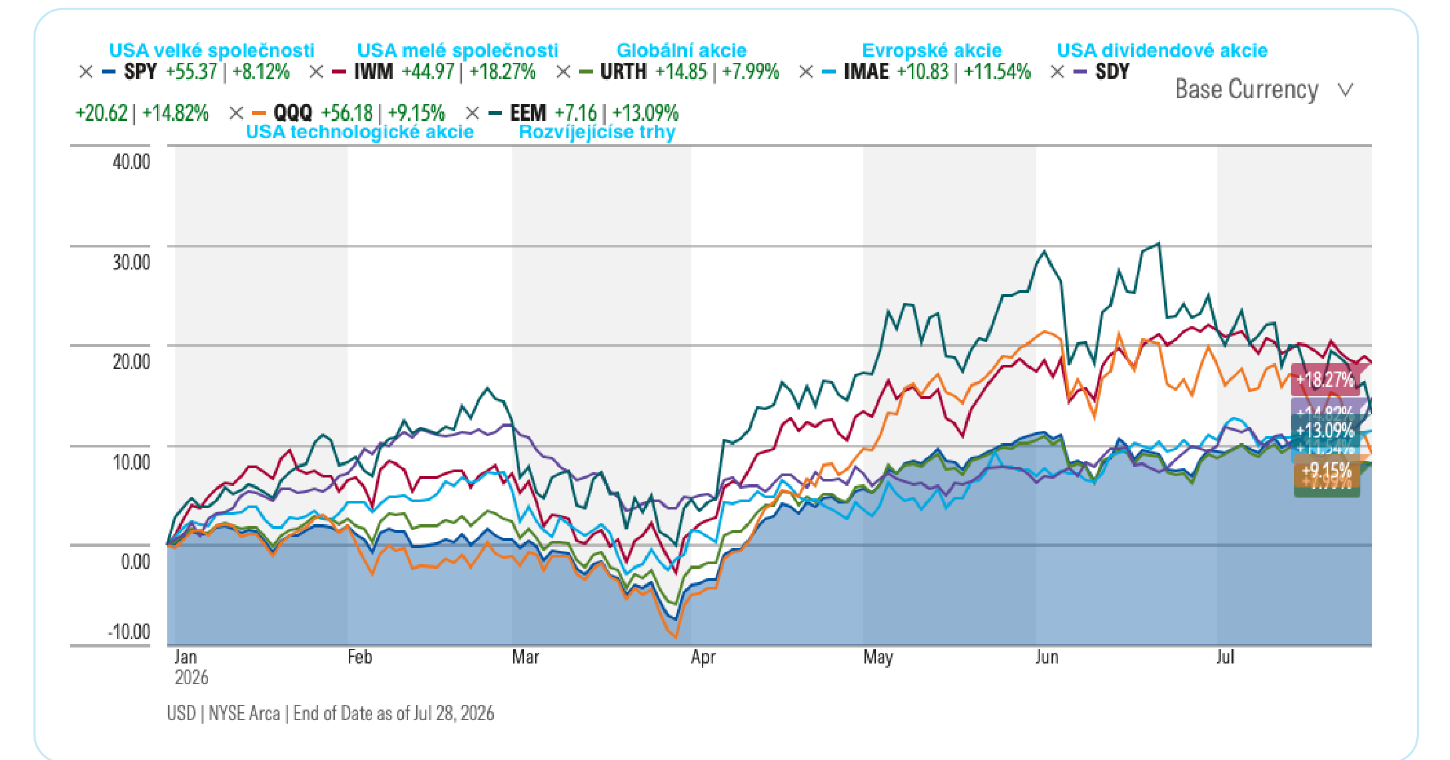
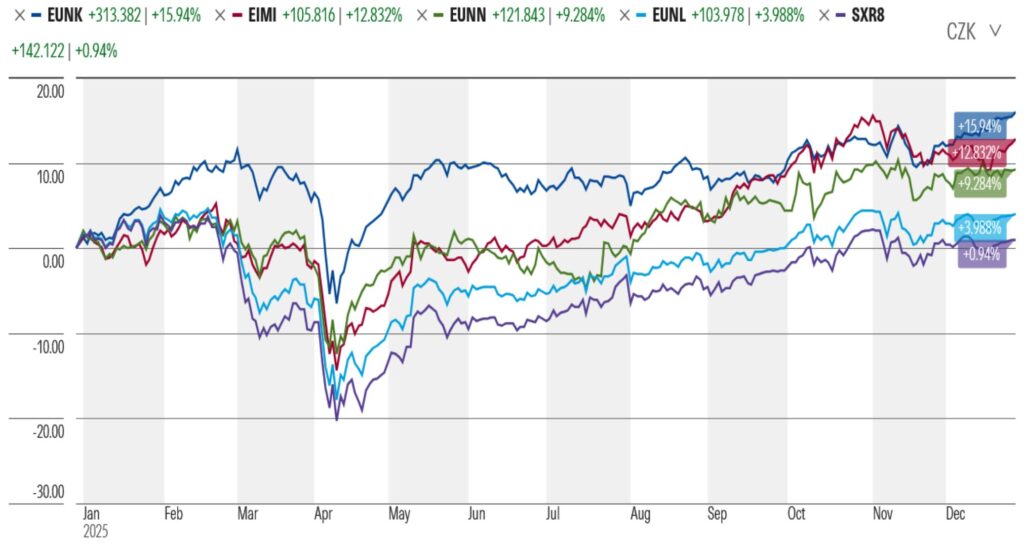
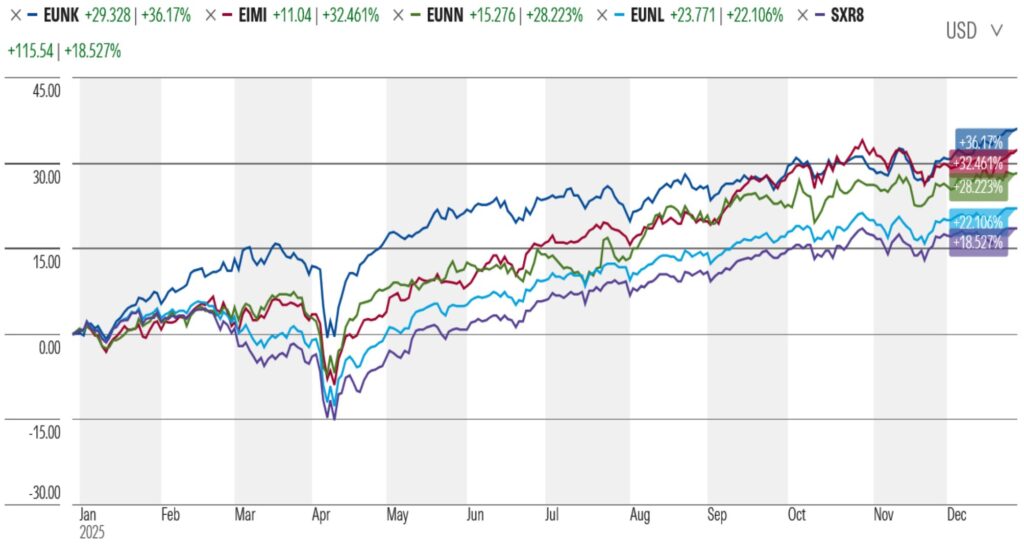
Pohled na světové akciové trhy – výkonnost hlavních indexů od začátku roku v základní měně (zdroj: Morningstar)
Dluhopisy, komodity a měny
Výnosy amerických 10letých dluhopisů v červenci rostly (z 4,40 % na 4,63 %), což znamenalo pokles jejich cen o zhruba 1 %. Cena ropy WTI se vlivem geopolitiky opět zvýšila a měsíc uzavřela na 81,50 USD za barel. Zlato bylo prakticky beze změny a koruna se vůči dolaru ani euru výrazně nepohnula.
NÁSTROJ
HODNOTA K 28. 7. 2026
ZMĚNA ZA MĚSÍC
Výnos 10Y US bond
4,6 %
▲ +0,141 b.
USD/CZK
21,18
▼ −0,1 %
EUR/CZK
24,26
▼ −0,2 %
Zlato
4 028 USD
▲ +0,5 %
Ropa WTI (USD/barel)
79,26
▲ +13,5 %
Zdroj: TradingView
Co to znamená pro vaše portfolio
Na trzích aktuálně dochází k sektorové rotaci, zejména u technologických akcií, které přinášejí vyšší kolísání a větší potenciální výprodeje. Sentiment na akciích zatím není negativní a výsledky společností jsou velmi dobré. Predikce nemá smysl dělat, různé scénáře ale ano. A na každý z nich je potřeba být připraven: co dělat, když trh poroste, i co dělat, když výrazněji poklesne, například o 15 % a více. Proto máte svého investičního poradce, který je s vámi a vaším portfoliem na jednotlivé scénáře připraven. Kdykoliv se může stát cokoliv a kdo má plán, není překvapen, ale připraven.
Pro akciového investora
Hlavní indexy byly bez větších změn, technologie ale oslabily přibližně o 8 %. Ocenění (forward P/E 20,1×) odpovídá 5letému průměru 19,9× a je podpořeno dobrými výsledky firem.
Pro dluhopisového investora
Růst výnosů 10letých amerických dluhopisů na 4,63 % znamenal pokles jejich cen o cca 1 %. FED nedává jasné signály, sazby mohou zůstat vyšší déle, než trh čeká.
Pro korunového investora
Dolar byl vůči koruně téměř bez změny (−0,1 %), euro o 0,2 % slabší. Měnový vliv byl v červenci pro nezajištěná zahraniční aktiva zanedbatelný.
Na co si dát pozor
Opatrně na IPO – akcie vstupující na burzu za euforie. V červenci vstoupila na burzu společnost Elona Muska: cena akcie byla k 1. 7. kolem 171 USD a k 28. 7. 110 USD, tedy pokles o cca 36 %.
Závěrečná ustanovení
Společnost WPP Advisory s.r.o., se sídlem Příčná 1892/4, Nové Město, 110 00 Praha 1, IČ: 23682191 (dále jen Společnost) je obchodníkem s cennými papíry ve smyslu ust. § 5 zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů. Společností poskytované informace jsou určeny výlučně pro informativní účely a nelze je považovat za formu reklamy, nabídky nebo doporučení nákupu či prodeje investičních nástrojů ani za žádný druh investičního či jiného poradenství. Zhodnocení, výkonnost či jiné parametry dosažené jednotlivými investičními nástroji v minulosti nemohou v žádném případě sloužit jako spolehlivý ukazatel či záruka budoucího zhodnocení, výkonnosti či jiných parametrů takovýchto nebo obdobných investičních nástrojů. S investicí na kapitálovém trhu je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena. Ačkoliv veškeré Společností zveřejněné informace a názory pocházejí nebo jsou založeny na zdrojích, které Společnost považuje za důvěryhodné, Společnost neposkytuje žádnou záruku jejich úplnosti či přesnosti a nepřebírá odpovědnost za ztráty nebo škodu způsobenou použitím těchto informací.
Tento dokument není investičním doporučením a má informační charakter. Historické výnosy nejsou zárukou výnosů budoucích.
Měsíční komentář – červen 2026
Po silné jarní rally si hlavní globální akciové indexy vybraly oddechový čas a došlo k mírné korekci cen. Česká národní banka (shodně s Evropskou centrální bankou) v červnu přistoupila ke zvýšení sazeb o 0,25 procentního bodu. Americký FED sazby ponechal beze změny.
Hlavní události měsíce
Po uklidnění geopolitického napětí na Blízkém východě odezněly obavy z výpadků dodávek a cena ropy výrazně klesla. To zmírnilo inflační očekávání a podpořilo dluhopisové trhy. Námi sledované globální akciové indexy si vybraly oddechový čas a došlo k mírné korekci cen. Hlavními tématy byly měnová politika, pokles cen ropy a přehodnocování ocenění firem spojených s AI. V červnu proběhla zasedání některých centrálních bank. Výrazný propad zaznamenalo zlato, které v červnu oslabilo přibližně o 12 %, na což měl vliv silný americký dolar a jestřábí výhledy na úrokové sazby v USA (odsunutí snižování sazeb americkým Fedem až na rok 2027).
Zásadní událostí měsíce bylo ohlášení dohody o ukončení konfliktu na Blízkém východě. Dohoda, na jejímž vyjednávání se podílely i USA a Írán (s formálním podpisem plánovaným na polovinu června), zahrnovala příměří a klíčové znovuotevření strategického Hormuzského průlivu.
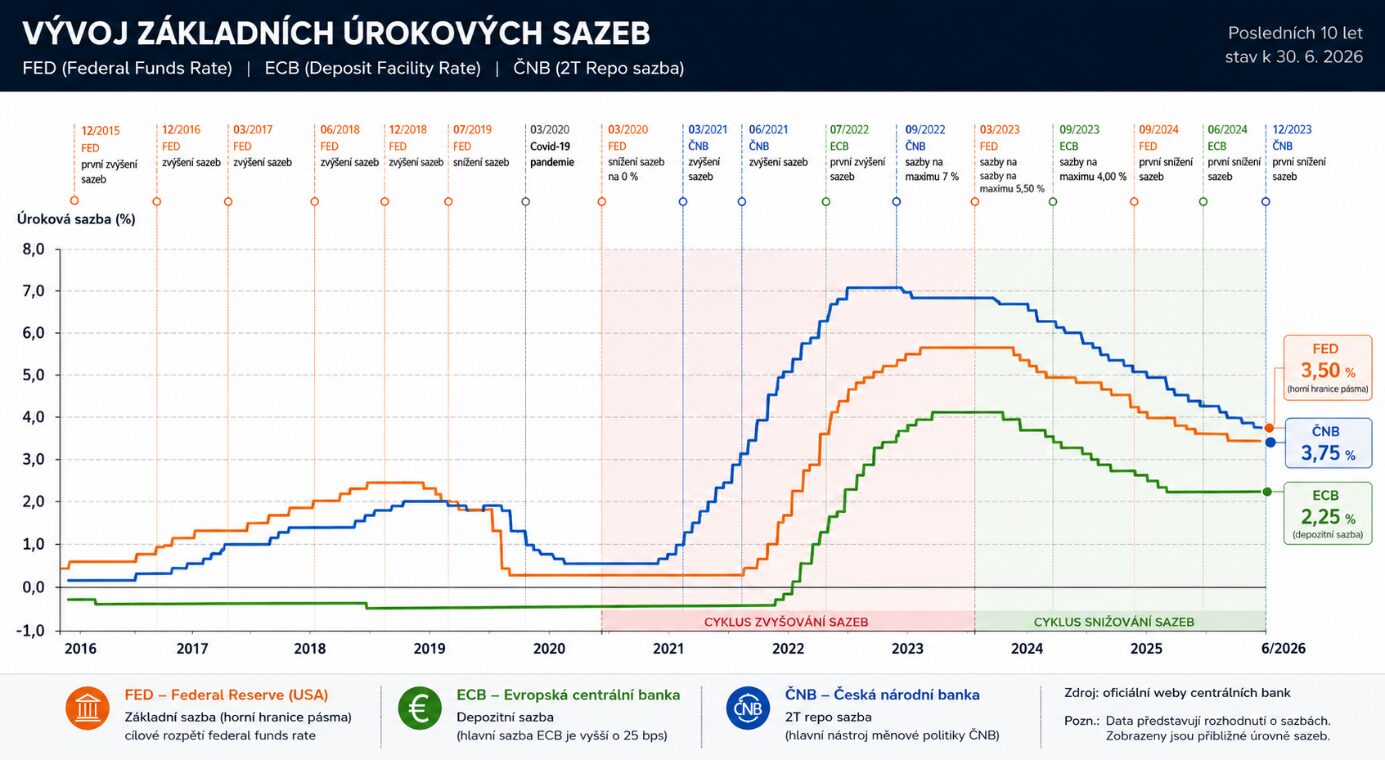
Česká národní banka (shodně s Evropskou centrální bankou) v červnu přistoupila ke zvýšení sazeb o 0,25 procentního bodu, čímž se základní repo sazba dostala na 3,75 %. ČNB zůstává opatrná kvůli přetrvávajícím domácím cenovým tlakům. Evropská centrální banka zvýšila úrokové sazby také o 0,25 procentního bodu, čímž posunula depozitní sazbu na 2,25 %. Americká centrální banka Fed na svém prvním zasedání pod vedením nového šéfa Kevina Warshe ponechala základní úrokovou sazbu beze změny v pásmu 3,5 až 3,75 procentního bodu.
Velkou událostí byl vstup společnosti SpaceX na burzu (12. června), který firmě vynesl rekordních 85,7 miliardy USD a její tržní kapitalizace ihned přesáhla 2,5 bilionu USD.
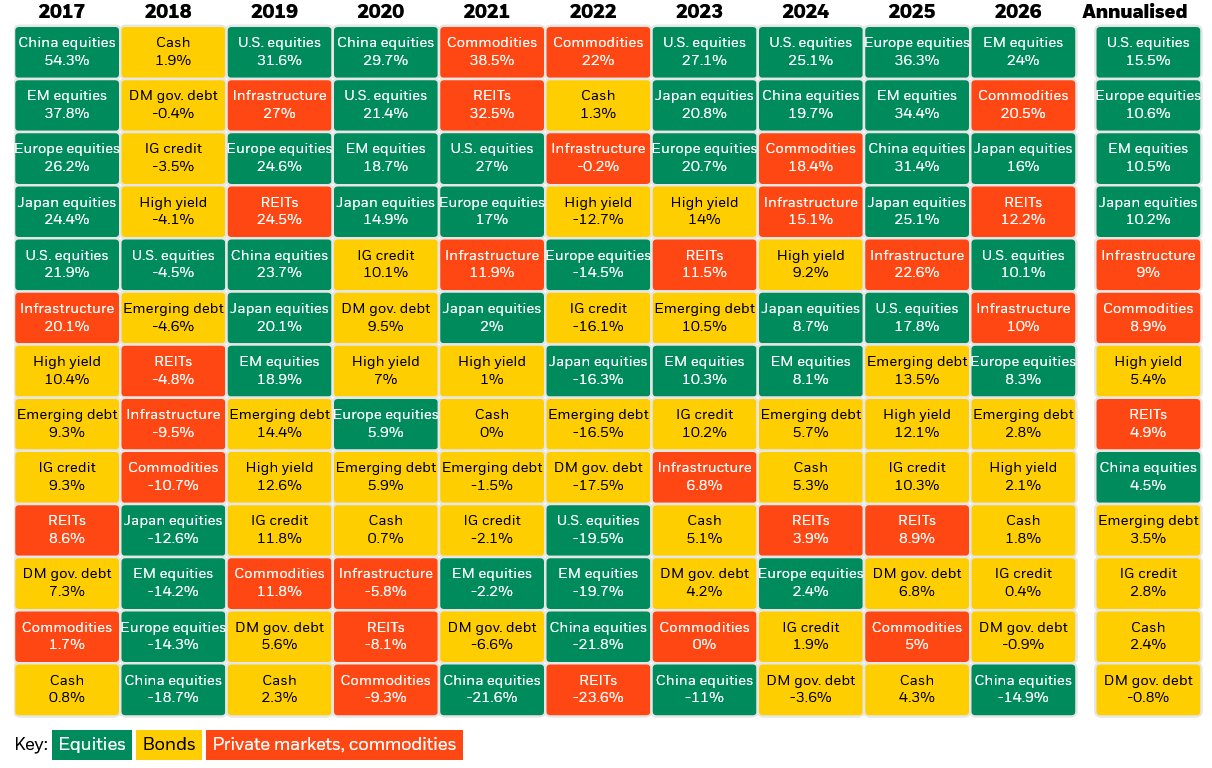
Mapa výnosů aktiv společnosti BlackRock 2017–2026
Mapa výnosů aktiv od investiční společnosti BlackRock nám znázorňuje roční výnosy vybraných tříd aktiv seřazené od nejlepších po nejhorší v rámci každého kalendářního roku za posledních 10 let (2017–2026). Jak vidíme, pořadí výnosů se z roku na rok výrazně mění. Ačkoli diverzifikace nemůže rizika investování zcela eliminovat, ukazuje, proč by investování do různých tříd aktiv mohlo být prospěšné.
Také vidíme, že za uvedené období byly nejvýkonnější americké akcie, které přinesly zhodnocení 15,5 % p.a. I akcie zaměřené na další regiony měly slušné zhodnocení přes 10 % p.a.
Zdroj,
V červnu proběhla měnová zasedání všech centrálních bank, které sledujeme a jsou pro nás důležité. ČNB na svém zasedání poprvé od června 2022 zvýšila základní úrokovou sazbu, a to o čtvrt procentního bodu, na 3,75 procenta. ECB na svém zasedání též zvýšila úrokové sazby o čtvrt procentního bodu, čímž posunula depozitní sazbu na 2,25 %. A nejdůležitější centrální banka světa, tedy americký Fed, na svém prvním zasedání pod vedením nového šéfa Kevina Warshe ponechala základní úrokovou sazbu v pásmu 3,5 až 3,75 procenta.
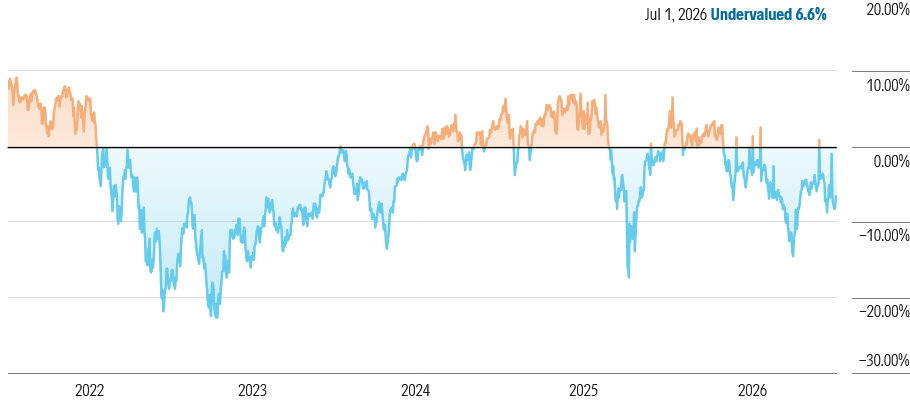
V červnu hlavní americké indexy vykázaly po předchozích měsících mírný pokles, což způsobilo hlavně ochlazení v oblasti umělé inteligence. S&P 500 a technologický Nasdaq shodně odepsaly kolem 1 % (ačkoli od začátku roku jsou stále v silném plusu). Červnový pokles v USA nebyl dramatickou krizí, ale spíše zdravým vybráním zisků a narovnáním trhu. Od začátku roku si světové i americké akcie drží solidní zhodnocení kolem 9 %, což potvrzuje, že dlouhodobý býčí trend (růstový trh) zůstává nepřerušen. Díky této lehké korekci se ocenění amerických akcií na konci měsíce června dle společnosti Morningstar dostalo do pásma, kdy jsou akcie hodnoceny jako lehce podhodnocené.
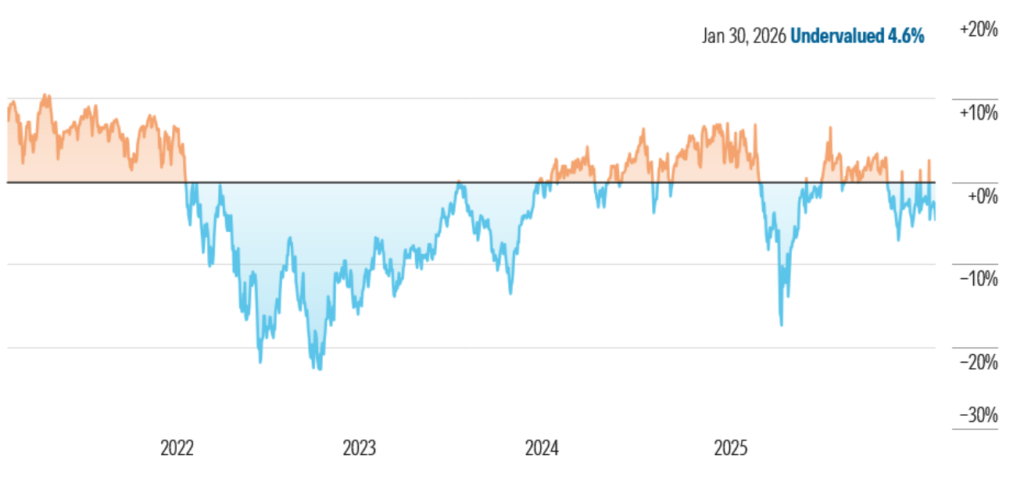
Na přiloženém grafu vidíme, kdy byly akcie levné, či drahé. Oranžová barva vyjadřuje období, kdy jsou akcie drahé. Modrá oblast čas, kdy jsou akcie levné. Z historické zkušenosti se vyplácí využívat nákupů právě v modrém pásmu slev (jako tomu bylo i poslední dva roky). Černá linka vyjadřuje férové ocenění akcií.
Zdroj:
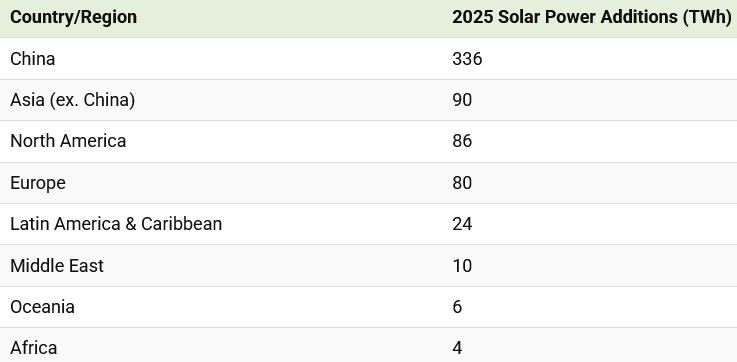
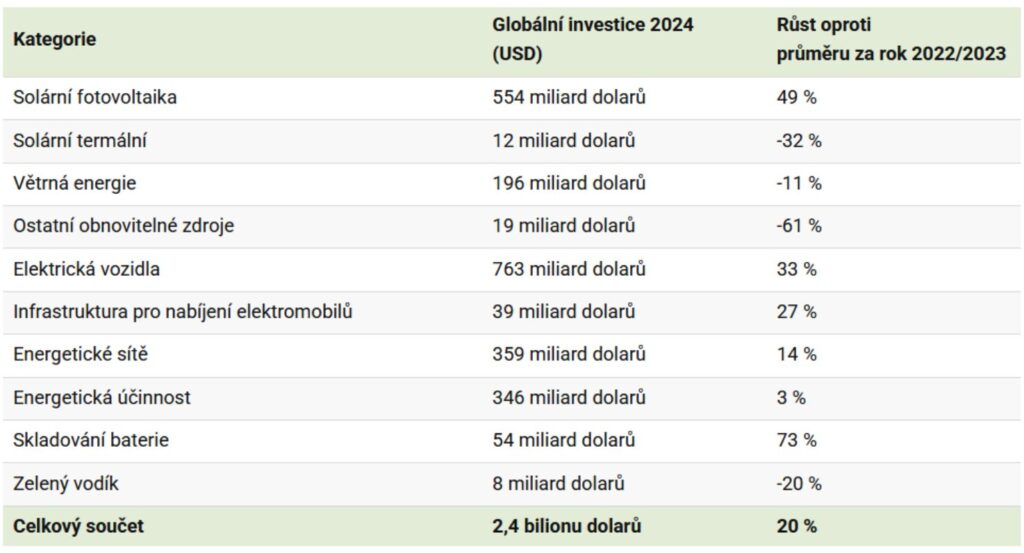
Solární energie pokračovala v roce 2025 v rekordní expanzi, stala se největším zdrojem nové výroby elektřiny na světě a uspokojila 75 % celosvětového růstu poptávky. Byl to rekordní rok, kdy svět přidal 636 TWh solární energie, čímž překonal předchozí solární rekord z roku 2024 (+479 TWh) o 33 %. Je to již čtvrtý rok v řadě, kdy má solární energie za sebou největší absolutní růst ze všech zdrojů elektřiny. Čína v roce 2025 přidala 336 TWh nové solární energie, což je více než zbytek světa dohromady (300 TWh). Čína představovala 53 % všech globálních solárních přírůstků, což pomohlo solárnímu provozu uspokojit 75 % celosvětové poptávky po elektřině. Tempo zavádění také pomohlo dosáhnout vzácného milníku: globální výroba fosilních paliv klesla, přestože se poptávka po elektřině zvýšila. Podle zprávy Ember Global Electricity byly hlavním důvodem rychlé dodávky čisté energie v Číně a Indii. Asie mimo Čínu, Severní Amerika a Evropa přidaly přibližně 80–90 TWh, což zdůrazňuje rozsah rozdílu mezi Čínou a dalšími regiony.
Zdroj,
Akciové trhy
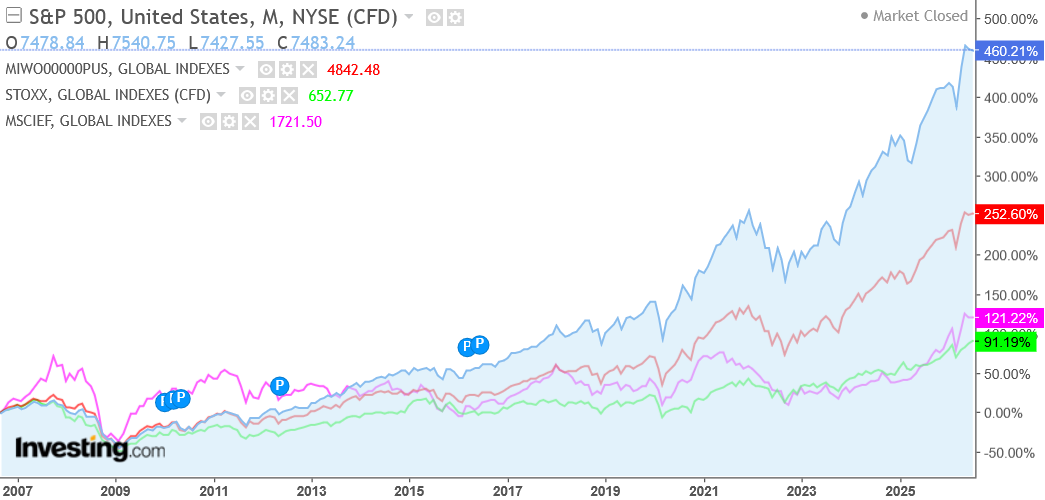
V červnu 2026 se akciové trhy vyvíjely rozdílně podle regionů a sektorů. Měsíc byl charakteristický rotací investorů z velkých technologických firem do hodnotových, cyklických a defenzivních akcií. Přestože ekonomická data zůstávala poměrně silná, opatrnější postoj americké centrální banky a vysoké valuace technologických titulů vedly k výběru zisků. Evropské akcie si vedly z námi sledovaných regionů nejlépe, naopak nejhůře si vedly akciové trhy rozvíjejících se ekonomik.
Hodnota k 30. 6. 2026
Změna za měsíc
Změna za 12 M
Změna za 5 let
S&P 500
(v USD)
7 499,36
-1,1 %
+20,9 %
+74,5 %
MSCI World
(v USD)
4825,50
-0,8 %
+19,8 %
+59,9 %
STOXX Europe 600 (v EUR)
641,73
+2,5%
+18,5 %
+41,7 %
MSCI EM
(v USD)
1 722,89
-1,7 %
+40,9 %
+25,3 %
Zdroj:
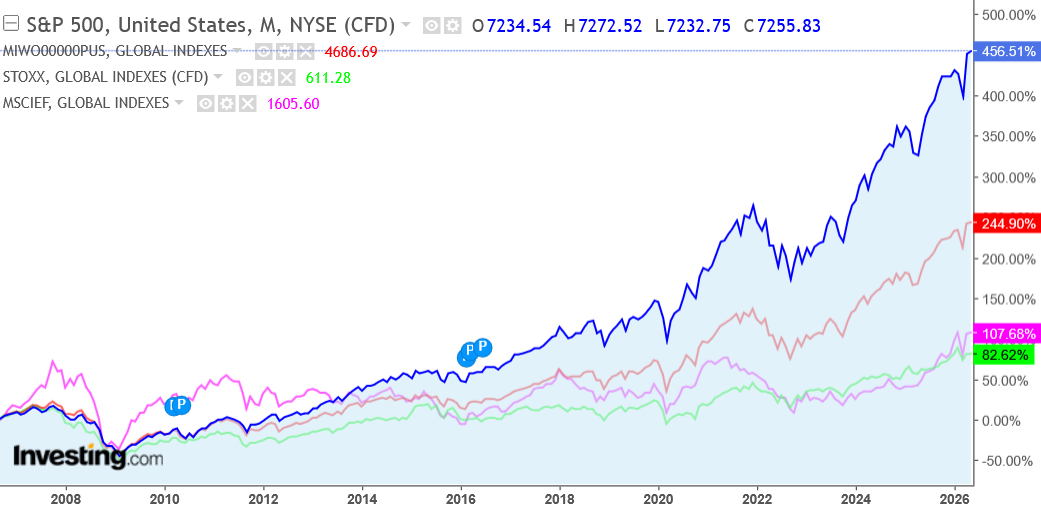
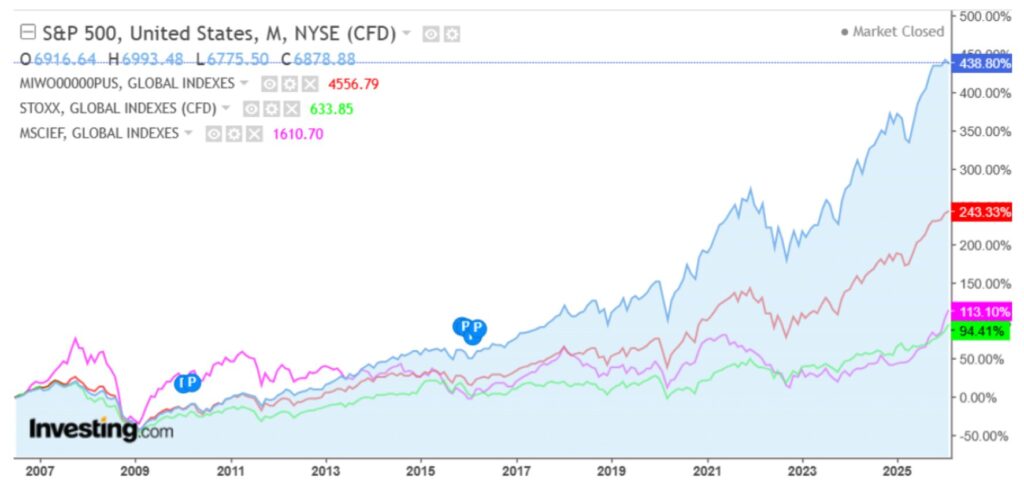
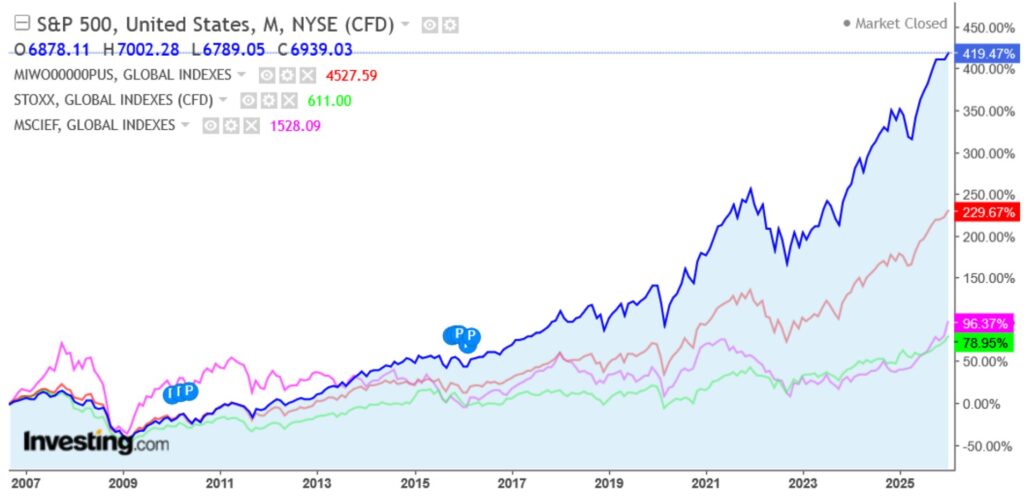
modrá linka – výkonnost amerického indexu S&P 500 za 20 let v USD
červená linka – výkonnost světového indexu MSCI World za 20 let v USD
fialová linka – výkonnost indexu rozvojových zemí MSCI EM za 20 let v USD
zelená linka – výkonnost evropského indexu STOXX 600 za 20 let v EUR
Dluhopisové a komoditní trhy
Výnosy do splatnosti 10letých vládních dluhopisů
Výnos k 30. 6. 2026
Změna za měsíc*
Změna za 12 měsíců*
Změna za 5 let*
Výnos 10 let US bond
4,42 %
0
+0,2
+3
Výnos 10 let CZ bond
4,58 %
-0,2
+0,4
+2,8
V červnu byl vývoj dluhopisových trhů v USA a v ČR ovlivněn především očekáváním měnové politiky centrálních bank. Fed ponechal základní sazby beze změny, naopak ČNB přistoupila k mírnému zvýšení sazeb o 0,25 %.
V USA výnos do splatnosti 10letých státních dluhopisů zůstal v podstatě beze změny, v ČR klesal.
Pro investory do amerických dluhopisů je to neutrální zpráva a pro investory do českých státních dluhopisů je to mírně pozitivní zpráva. V případě, že klesají výnosy, roste cena dluhopisů, a naopak.
*změna je vyjádřena jako pokles/nárůst procentních bodů
Komodity
Hodnota k 30. 6. 2026
Změna za měsíc
Změna za 12 měsíců
Změna za 5 let
Zlato (USD/Oz)
4 038,50
-12,1 %
+22,1 %
+128 %
Stříbro (USD/Oz)
59,92
-21 %
+65,7 %
+128,8 %
Ropa Brent (USD/barel)
72,92
-20,8 %
+7,9 %
-2,9 %
V červnu patřily zlato i stříbro mezi nejslabší hlavní třídy aktiv. Výrazně ztrácely pod tlakem silnějšího amerického dolaru, vyšších reálných úrokových sazeb a očekávání, že americká centrální banka nebude se snižováním sazeb spěchat.
V červnu byl trh s ropou poměrně volatilní. Ceny nejprve prudce vzrostly kvůli opětovné eskalaci napětí na Blízkém východě, ale ve druhé polovině měsíce většinu zisků odevzdaly po uklidnění geopolitické situace a zmírnění obav z narušení dodávek.
Vývoj trhu s měnami
MĚNOVÉ PÁRY
Hodnota k 30. 6. 2026
Změna za měsíc
Změna za 12 měsíců
Změna za 5 let
EUR/USD
1,14
-2 %
-3,1 %
-3,7 %
EUR/CZK
24,27
-0,1 %
-1,9 %
-4,8 %
USD/CZK
21,25
+2 %
+1,3 %
-1,2 %
V červnu byly devizové trhy ovlivněny především měnovou politikou centrálních bank. Americký dolar během měsíce posílil vůči euru, zatímco česká koruna zůstala vůči euru stabilní a vůči dolaru mírně oslabila. Pokračoval tak trend z předešlého měsíce, tedy posilování dolaru. Euro vůči dolaru oslabilo o 2 % a jako důvod vidíme jestřábí vyznění zasedání amerického Fedu, které podpořilo americký dolar, zatímco euro zůstávalo pod tlakem slabšího ekonomického růstu v eurozóně. Kurz EUR/USD se pohyboval u hladiny 1,14 EUR/USD. Česká koruna vůči euru zůstala stabilní, což odráželo vyrovnaný vývoj domácí ekonomiky i očekávání ohledně měnové politiky ČNB. Kvůli posílení amerického dolaru vůči euru oslabila koruna vůči dolaru o zhruba 2 % k hladině 21,25 USD/CZK.
Vliv ukončeného měsíce na naše portfolia
Vývoj na akciových trzích se v červnu 2026 nesl ve znamení rotace kapitálu, zvýšené volatility a mírného ochlazení po extrémně silném jarním růstu. Zatímco v předchozích měsících trhy táhl nahoru úzký kruh technologických gigantů, v červnu došlo k výraznému rozšíření do dalších sektorů. Robustní ekonomická data z trhu práce a přetrvávající inflační tlaky v USA vedly k tomu, že Federální rezervní systém (Fed) pod novým vedením zaujal spíše přísnější, jestřábí postoj. Naděje na brzké snižování sazeb se tak opět o něco odsunuly. Červen ukázal, že akciové trhy jsou stále odolné, ale investoři už nechtějí bezhlavě nakupovat pouze drahé technologické tituly a raději diverzifikují do průmyslu, zdravotnictví a menších firem. Kromě evropských akcií jinak všechny námi sledované regiony lehce klesly. Červen tak byl pro akciového investora spíše mírně horším měsícem.
Dluhopisový trh v USA zůstal v podstatě beze změny díky stabilním výnosům do splatnosti. V ČR dluhopisový trh naopak lehce rostl díky mírnému poklesu výnosů. Pro dluhopisové investory to byl spíše neutrální až lehce pozitivní měsíc.
Pro korunového nezajištěného investora investujícího do dolarových či eurových aktiv byl vývoj spíše pozitivní. Česká koruna vůči dolaru oslabila a vůči euru jen lehce posílila. To znamená, že v případě mírného posílení koruny vůči euru nám měnový kurz mírně snižuje výnos portfolia a v případě oslabení koruny vůči dolaru nám tento měnový vývoj výnos portfolia zvyšuje. Jelikož máme investováno více aktiv v dolaru než v euru, tento vývoj nám snížil ztráty z mírně nepříznivého tržního vývoje, především na akciových trzích. To je samozřejmě platné pro korunového nezajištěného investora.
Dlouhodobě tuto strategii nadále držíme. Tedy podstupovat měnové riziko v dynamické složce portfolia. V krizových dobách se investoři uchylují k dolaru. To většinou způsobuje jeho posílení, tedy následné oslabení české koruny, díky čemuž nám v krizových dobách tolik nepoklesne akciová složka portfolia, která je zainvestovaná v rozvinutém světě (především v USA).
Zdroje: Investing.com, Yahoo! Finance, TradingEconomics, https://goldprice.org, https://silverprice.org, Google finance, vlastní výpočty, https://www.tradingview.com/symbols/GOLD
Závěrečná ustanovení
Společnost In Investments a.s., se sídlem K Moravině 1871/7, 190 00 Praha 9, IČ: 03002578 (dále jen Společnost) je obchodníkem s cennými papíry ve smyslu ust. § 5 zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů.
Společností poskytované informace jsou určeny výlučně pro informativní účely a nelze je považovat za formu reklamy, nabídky nebo doporučení nákupu či prodeje investičních nástrojů ani za žádný druh investičního či jiného poradenství.
Zhodnocení, výkonnost či jiné parametry dosažené jednotlivými investičními nástroji v minulosti nemohou v žádném případě sloužit jako spolehlivý ukazatel či záruka budoucího zhodnocení, výkonnosti či jiných parametrů takovýchto nebo obdobných investičních nástrojů.
S investicí na kapitálovém trhu je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena.
Ačkoliv veškeré Společností zveřejněné informace a názory pocházejí nebo jsou založeny na zdrojích, které Společnost považuje za důvěryhodné, Společnost neposkytuje žádnou záruku jejich úplnosti či přesnosti a nepřebírá odpovědnost za ztrátu nebo škodu způsobenou použitím těchto informací.
Měsíční komentář – květen 2026
Globální akciové trhy zaznamenaly silný měsíc a hlavní akciové indexy dosáhly nových historických rekordů. Pokračoval tak růstový trend z minulého měsíce. Komodity zůstávají stále velmi volatilní.
Hlavní události měsíce
Vývoj na finančních trzích v měsíci květnu 2026 charakterizoval opětovný růst globálních akciových indexů na nová historická maxima, který doprovázelo přetrvávající geopolitické napětí na Blízkém východě, kolísání cen komodit a tlak na dluhopisových trzích kvůli přetrvávajícím obavám z inflace. Zvláště ceny ropy zůstaly po celý měsíc velmi nervózní a udržely se na vysokých úrovních. Trh stále citlivě reagoval na napětí kolem Hormuzského průlivu a fakt, že americko-čínský summit nepřinesl v této otázce zásadní průlom. Státní dluhopisy (především americké Treasuries a evropské vládní dluhopisy) zaznamenaly pokles cen a prudký růst výnosů. Důvodem byly obavy, že centrální banky budou muset kvůli drahé ropě a inflaci držet úrokové sazby vysoko po delší dobu. Pro zajímavost, aktuální očekávání trhu je, že na 90 % americký FED na konci letošního roku nechá sazby na současné úrovni, či je zvýší, a jen 0,5 % trhu sází na to, že koncem roku budou sazby o 0,25 % níže než nyní.
7. května proběhlo měnověpolitické zasedání bankovní rady ČNB. Na tomto jednání ČNB rozhodla o ponechání úrokových sazeb na stávající úrovni, přičemž základní dvoutýdenní repo sazba zůstala na hodnotě 3,5 %.
Americký prezident Donald Trump navštívil ve dnech 13. až 15. května 2026 Peking, kde se setkal s čínským prezidentem Si Ťin-pchingem. Šlo o první státní návštěvu amerického prezidenta v Číně od roku 2017. Setkání přineslo pragmatické uvolnění napětí, shodu na stabilizaci strategických vztahů a několik konkrétních obchodních dohod. Trumpa doprovázela skupina předních amerických manažerů, včetně Tima Cooka (Apple), Elona Muska (Tesla/SpaceX) nebo Jensena Huanga (Nvidia).
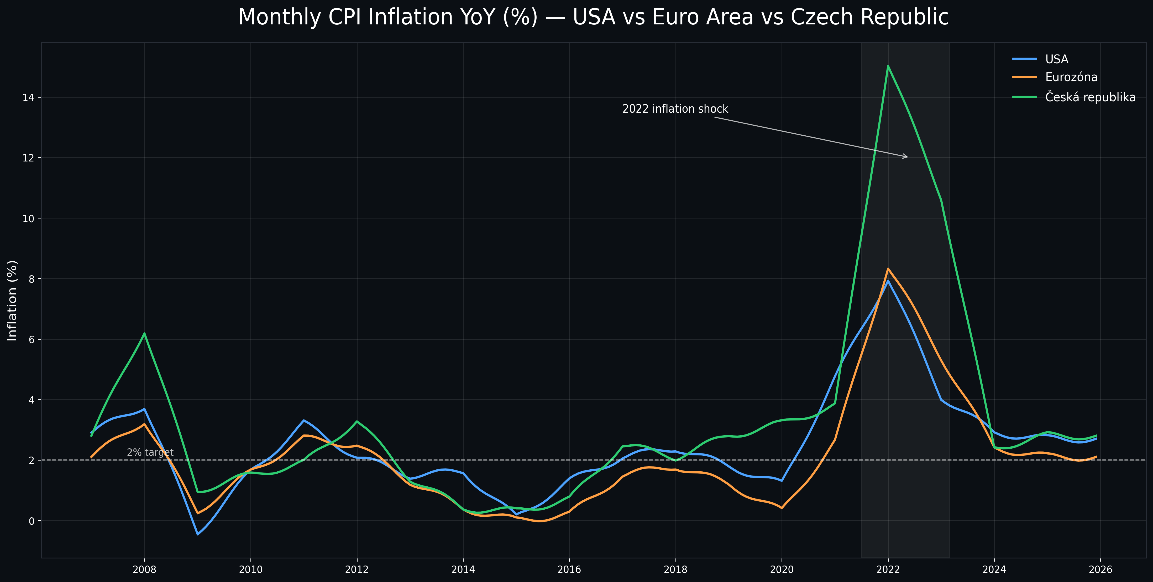
Jak se vyvíjí inflace je pro ekonomiku a potažmo pro obyvatele zásadní údaj, protože od toho se odvíjí spousta dalších věcí. Má to obrovský dopad na náš život. Na grafu níže je vidět, jak se za posledních 20 let vyvíjela inflace v USA, Eurozóně a v ČR. Je názorně vidět onen bolestivý inflační šok v roce 2022 (zejména u nás v ČR) a dále je znázorněn 2% inflační cíl, na který cílí centrální banky. Jinými slovy, inflace je chtěný jev, jen se musí udržet pod kontrolou, ideálně někde poblíž hladiny 2 %. Jak je patrné, toto se centrálním bankám již několik let nedaří i přesto, že inflační šok odezněl. A pokud vezmeme v potaz aktuální geopolitiku (Perský záliv) a vývoj cen mnoha komodit, musíme konstatovat, že nás nejspíše čeká druhá inflační vlna. I když asi ne takového charakteru jako v roce 2022. Ale hodnoty inflace mezi 3-4 % na konci roku by mohly být reálné s tím, jak se postupně vyšší ceny komodit začnou propisovat i do cen běžných výrobků či služeb. Zároveň ani nečekejme snížení úrokových sazeb a levnější hypotéky. Realitou budou úrokové sazby na současných či vyšších úrovních. A prohlášení politiků o nižších sazbách jsou jen politická přání určená především pro jejich voliče…
Zdroj, vlastní výpočty
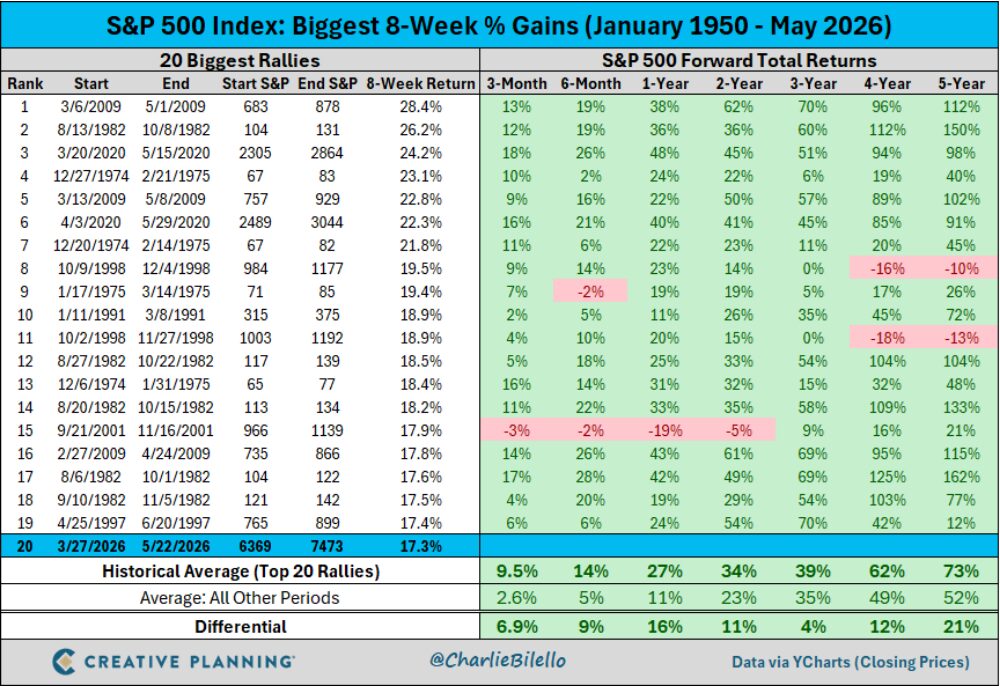
Sedmnáctiprocentní nárůst indexu S&P 500 za posledních 8 týdnů představuje 20. největší osmitýdenní nárůst tohoto indexu od roku 1950. Nárůst indexu za 8 týdnů o více než 17 % je opravdu ohromující. Zvláště po stavu na konci března, kdy byl index od začátku roku v poklesu o 7 % kvůli událostem v Perském zálivu. Podívejme se, co se v minulosti dělo po takovýchto největších krátkodobých vzestupech. Jaké byly budoucí výnosy indexu S&P 500 v následujícím roce? Byly nadprůměrné (v průměru +27 % v následujícím roce oproti +11 % v jiných obdobích).
Co stojí za tímto ohromujícím růstem? V prvé řadě zklidnění situace v Perském zálivu a dále neúprosný růst firemních zisků a očekávání dalších zisků v budoucnu. Index S&P 500 směřuje k meziročnímu nárůstu čtvrtletních zisků o 27 %, což by představovalo nejvyšší tempo růstu od 4. čtvrtletí 2021. Za celý rok 2026 se nyní očekává růst zisků o 22 %, což je výrazný nárůst oproti očekáváním z před pouhým měsícem (+18 %). Jak často zmiňujeme, růst akcií odráží v dlouhodobém horizontu pozitivní ekonomické výsledky firem.
Zdroj,
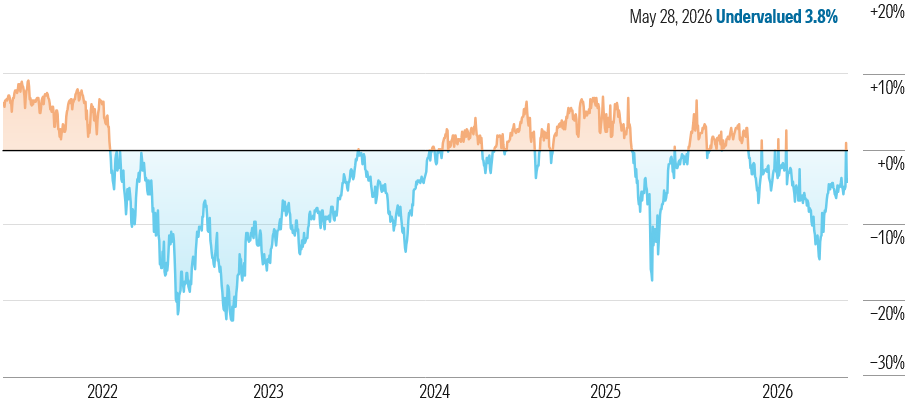
V květnu americké akciové trhy zažily opět mimořádně silný měsíc, během kterého hlavní indexy S&P 500 či Nasdaq Composite opakovaně posouvaly svá historická maxima. Index S&P 500 poprvé v historii atakoval hranici 7 600 bodů. Hlavním motorem růstu byla neutuchající euforie kolem umělé inteligence, silná výsledková sezóna za první čtvrtletí letošního roku a optimismus ohledně geopolitického uvolnění v oblasti Perského zálivu. Technologický sektor, zejména výrobci hardwaru pro AI infrastrukturu, dominoval celému trhu. Růst trhu nebyl tedy tažen pouze očekáváními, ale také reálnými finančními výsledky, u kterých analytici plošně revidovali odhady zisků pro rok 2026 směrem nahoru. Díky tomu se ocenění amerických akcií na konci měsíce května dle společnosti Morningstar dostalo do pásma, kdy jsou akcie hodnoceny jako lehce podhodnocené.
Na přiloženém grafu vidíme, kdy byly akcie levné, či drahé. Oranžová barva vyjadřuje období, kdy jsou akcie drahé. Modrá oblast čas, kdy jsou akcie levné. Z historické zkušenosti se vyplácí využívat nákupů právě v modrém pásmu slev (jako tomu bylo i poslední dva roky). Černá linka vyjadřuje férové ocenění akcií.
Zdroj:
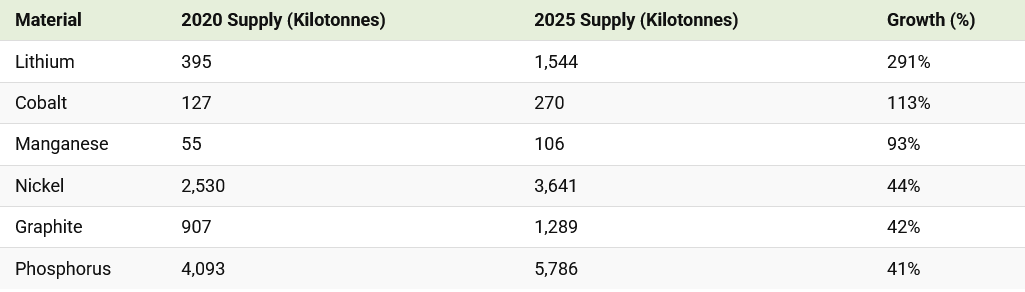
Výroba baterií se v posledních pěti letech rychle rozrostla, což vedlo k výraznému nárůstu poptávky po klíčových minerálech a rafinovaných materiálech. Obrázek níže ukazuje, jak se mezi lety 2020 a 2025 měnila celosvětová produkce klíčových materiálů pro výrobu baterií. Zároveň poukazuje na to, jak vzestup baterií na bázi fosfátu železa a lithia (LFP) mění rozložení priorit v dodavatelském řetězci elektromobilů. Lithium zaznamenalo ze všech materiálů používaných v bateriích nejvýraznější růst. Jeho produkce vzrostla z 395 kilotun v roce 2020 na 1 500 kilotun v roce 2025, což představuje téměř čtyřnásobný nárůst. Rychlý nárůst poptávky po lithiu odráží jeho klíčovou roli v téměř všech moderních typech baterií. S tím, jak se celosvětově zrychluje rozšíření elektromobilů, spotřeba lithia nadále předstihuje spotřebu jiných materiálů. Spotřeba niklu, klíčové suroviny pro výrobu NCM, vzrostla ve stejném období z 2 500 kt na 3 600 kt, zatímco spotřeba kobaltu a monohydrátu síranu manganatého vysoké čistoty se rovněž více než zdvojnásobila.
Zdroj,
Akciové trhy
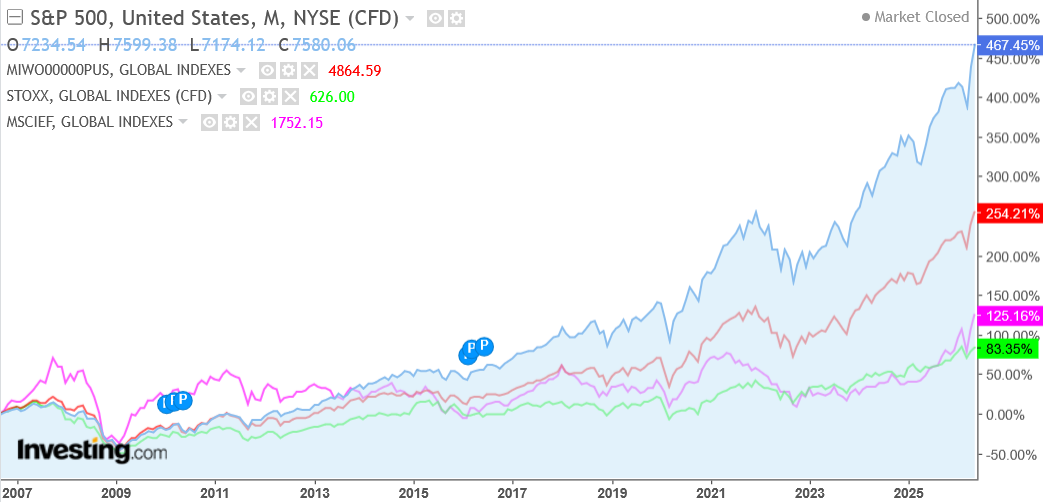
V květnu globální akciové trhy zaznamenaly silný měsíc a hlavní indexy dosáhly nových rekordů. Tahounem byly americké akcie. Index S&P 500 těžil z vynikajících firemních výsledků za první čtvrtletí a neutichajícího rozmachu akcií spojených s umělou inteligencí (AI boom). Evropské trhy si rovněž připsaly zisky, v Asii pak trhy reagovaly na ostře sledovaný summit Donalda Trumpa a Si Ťin-pchinga v Pekingu, který přinesl částečné uvolnění technologického napětí a povolení vývozu AI čipů Nvidia do Číny.
Hodnota k 29. 05. 2026
Změna za měsíc
Změna za 12 M
Změna za 5 let
S&P 500
(v USD)
7 580,06
+5,1 %
+28,2 %
+80,3 %
MSCI World
(v USD)
4864,59
+4,4 %
+25,9 %
+63,5 %
STOXX Europe 600 (v EUR)
626,28
+2,4%
+14,1 %
+40,1 %
MSCI EM
(v USD)
1 752,15
+9,5 %
+51,4 %
+27,3 %
Zdroj:
modrá linka – výkonnost amerického indexu S&P 500 za 20 let v USD
červená linka – výkonnost světového indexu MSCI World za 20 let v USD
fialová linka – výkonnost indexu rozvojových zemí MSCI EM za 20 let v USD
zelená linka – výkonnost evropského indexu STOXX 600 za 20 let v EUR
Dluhopisové a komoditní trhy
Výnosy do splatnosti 10letých vládních dluhopisů
Výnos k 29. 05. 2026
Změna za měsíc*
Změna za 12 měsíců*
Změna za 5 let*
Výnos 10 let US bond
4,45 %
+0,1
+0,1
+2,8
Výnos 10 let CZ bond
4,75 %
-0,1
+0,6
+3
V květnu byl vývoj dluhopisů poměrně volatilní. Trh se začal více obávat rizika inflace a s tím spojených vyšších úrokových sazeb. Očekávání z počátku roku, že centrální banky budou v tomto roce dále snižovat úrokové sazby, bere rychle za své.
V USA výnos do splatnosti 10letých státních dluhopisů rostl a v ČR klesal.
Pro investory do amerických dluhopisů je to mírně negativní zpráva a pro investory do českých státních dluhopisů je to mírně pozitivní zpráva. V případě, že klesají výnosy, roste cena dluhopisů, a naopak.
*změna je vyjádřena jako pokles/nárůst procentních bodů
KOMODITY
Hodnota k 29.05. 2026
Změna za měsíc
Změna za 12 měsíců
Změna za 5 let
Zlato (USD/Oz)
4 593
-1,1 %
+37,4 %
+141,1 %
Stříbro (USD/Oz)
76,17
+2,9 %
+127,9 %
+172,5 %
Ropa Brent (USD/barel)
91,12
-20,1 %
+42,6 %
+31,4 %
V květnu byl vývoj zlata i stříbra poměrně stabilní. Zlato jen lehce kleslo oproti předešlému měsíci a stříbro naopak jen lehce posílilo.
Ceny ropy zůstaly po celý měsíc velmi nervózní a udržely se na vysokých úrovních. Trh citlivě reagoval na napětí kolem Hormuzského průlivu a na fakt, že americko-čínský summit nepřinesl v této otázce zásadní průlom. Nicméně těsně na konci měsíce, kdy se začala rýsovat dohoda USA x Írán, cena ropy přece jen klesla.
Vývoj trhu s měnami
MĚNOVÉ PÁRY
Hodnota k 29. 05. 2026
Změna za měsíc
Změna za 12 měsíců
Změna za 5 let
EUR/USD
1,16
-0,6 %
+2,7 %
-4,6 %
EUR/CZK
24,28
-0,4 %
-2,6 %
-4,4 %
USD/CZK
20,83
+0,2 %
-5,2 %
+0,2 %
V květnu dolar spíše globálně lehce posiloval. Podpořila jej vyšší než očekávaná inflační data v USA, což vedlo trhy k přehodnocení výhledu na snižování úrokových sazeb americkou centrální bankou. Trhy tedy v tuto chvíli čekají spíše stabilitu úrokových sazeb a pokud by se inflační data dále zhoršovala, je ve hře i mírný růst sazeb. Euro tedy vůči dolaru mírně kleslo pod hladinu 1,17 EUR/USD. Oproti koruně dolar jen lehce posílil. Vůči jednotné evropské měně koruna během května lehce posílila a zakončila tak měsíc poblíž hladiny 24,30 EUR/CZK.
Vliv ukončeného měsíce na naše portfolia
Vývoj na akciových trzích v měsíci květnu byl jen pokračováním vývoje z měsíce dubna. Všechny námi sledované globální akciové indexy posílily a během měsíce opět vytvořily nová historická maxima. Americký index S&P 500 přidal lehce přes 5 % a například rozvíjející se trhy rostly bezmála o 10 %. Důvodem je částečné příměří a zklidnění situace v Perském zálivu. A samozřejmě solidní hospodářské výsledky za proběhlé první čtvrtletí letošního roku. Zvláště velké technologické firmy jsou tahounem tohoto růstu. Nicméně situace na Blízkém východě nám zapříčinila růst cen komodit a toto se pomalu začíná propisovat do inflačních očekávání. Do budoucna tedy vidíme riziko pro akciového investora v podobě vyšší inflace a s tím jdou ruku v ruce vyšší úrokové sazby. Což pro hospodaření firem není vysloveně pozitivní zpráva. Uvidíme tedy, jak moc nám inflace vystoupá a jak razantně na to budou reagovat svou politikou centrální banky v čele s americkým FEDem. Toto spolu s geopolitickým rizikem vidíme v krátkodobém horizontu jako největší nejistotu na trzích. Ovšem jinak můžeme říci, že pro akciového investora byl květen dalším skvělým měsícem v řadě.
Dluhopisový trh v USA lehce klesl kvůli mírnému růstu dluhopisových výnosů do splatnosti, v ČR dluhopisový trh naopak lehce rostl díky mírnému poklesu výnosů. Pro dluhopisové investory to byl tedy spíše neutrální měsíc.
Pro korunového nezajištěného investora investujícího do dolarových či eurových aktiv byl vývoj lehce pozitivní. Česká koruna vůči dolaru mírně oslabila a vůči euru lehce posílila. To znamená, že v případě mírného posílení koruny vůči euru nám měnový kurz mírně snižuje výnos portfolia a v případě oslabení koruny vůči dolaru nám tento měnový vývoj výnos portfolia zvyšuje. Jelikož máme investováno více aktiv v dolaru než v euru, tento vývoj nám nepatrně zvýšil zisky z jinak velmi příznivého tržního vývoje, především na akciových trzích. To je samozřejmě platné pro korunového nezajištěného investora.
Dlouhodobě tuto strategii nadále držíme. Tedy podstupovat měnové riziko v dynamické složce portfolia. V krizových dobách se investoři uchylují k dolaru. To většinou způsobuje jeho posílení, tedy následné oslabení české koruny, díky čemuž nám v krizových dobách tolik nepoklesne akciová složka portfolia, která je zainvestovaná v rozvinutém světě (především v USA).
Zdroje: Investing.com, Yahoo! Finance, TradingEconomics, https://goldprice.org, https://silverprice.org, Google finance, vlastní výpočty, https://www.tradingview.com/symbols/GOLD
Závěrečná ustanovení
Společnost In Investments a.s., se sídlem K Moravině 1871/7, 190 00 Praha 9, IČ: 03002578 (dále jen Společnost) je obchodníkem s cennými papíry ve smyslu ust. § 5 zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů. Společností poskytované informace jsou určeny výlučně pro informativní účely a nelze je považovat za formu reklamy, nabídky nebo doporučení nákupu či prodeje investičních nástrojů ani za žádný druh investičního či jiného poradenství. Zhodnocení, výkonnost či jiné parametry dosažené jednotlivými investičními nástroji v minulosti nemohou v žádném případě sloužit jako spolehlivý ukazatel či záruka budoucího zhodnocení, výkonnosti či jiných parametrů takovýchto nebo obdobných investičních nástrojů. S investicí na kapitálovém trhu je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena. Ačkoliv veškeré Společností zveřejněné informace a názory pocházejí nebo jsou založeny na zdrojích, které Společnost považuje za důvěryhodné, Společnost neposkytuje žádnou záruku jejich úplnosti či přesnosti a nepřebírá odpovědnost za ztrátu nebo škodu způsobenou použitím těchto informací.
Měsíční komentář – duben 2026
V měsíci dubnu hrála klíčovou roli na finančních trzích samozřejmě nadále geopolitika v podobě válečného konfliktu na Blízkém východě. Trhy byly stále volatilní, nicméně akciové trhy napříč světem oproti březnu velmi silně rostly v reakci na křehké příměří, které aktuálně panuje mezi USA a Íránem.
Hlavní události měsíce
Vývoj na finančních trzích byl i v dubnu ovlivněn jedinou hlavní událostí, a to válečným konfliktem na Blízkém východě. Konflikt eskaloval a s pokračujícím uzavřením Hormuzského průlivu byl vyvíjen tlak na ceny komodit, převážně na cenu ropy. Rostoucí ceny energií obecně zvyšují inflační tlaky. To samozřejmě nenechá klidnými centrální banky. A důsledek? Pokud na počátku roku finanční trhy počítaly se scénářem snižování úrokových sazeb ze strany centrálních bank v tomto roce, aktuální situace vypovídá minimálně o ponechání úrokových sazeb na stávajících úrovních, případně pokud by se inflační tlaky prohlubovaly, mohlo by dojít i na zvýšení sazeb. Nicméně počátkem dubna Pákistán oznámil dosažení dvoutýdenního příměří v celém regionu, se kterým souhlasily Spojené státy, Izrael i Írán. Všechny strany příměří označovaly za své vítězství a porážku soupeře. Na to zejména akciové trhy reagovaly silným růstem, který vymazal veškeré propady z předešlého měsíce a indexy S&P 500 nebo MSCI World dosáhly opět na svá nová historická maxima!
Spojené arabské emiráty k 1. květnu opustí Organizaci zemí vyvážejících ropu (OPEC) i širší skupinu těžařů OPEC+. Je to obrovská rána pro skupiny vývozců ropy a jejich de facto vůdce, Saúdskou Arábii. Spojené arabské emiráty jsou sedmým největším světovým producentem ropy.
Americká centrální banka (Fed) na svém zasedání 29. dubna rozhodla o ponechání základní úrokové sazby beze změny v pásmu 3,5 až 3,75 %. Rozhodnutí odpovídá širokému očekávání finančních trhů a přichází v prostředí zvýšené nejistoty kolem inflace a geopolitických rizik. Šlo již o třetí zasedání v řadě, na němž Fed sazby neměnil, přičemž poslední snížení provedl v prosinci loňského roku.
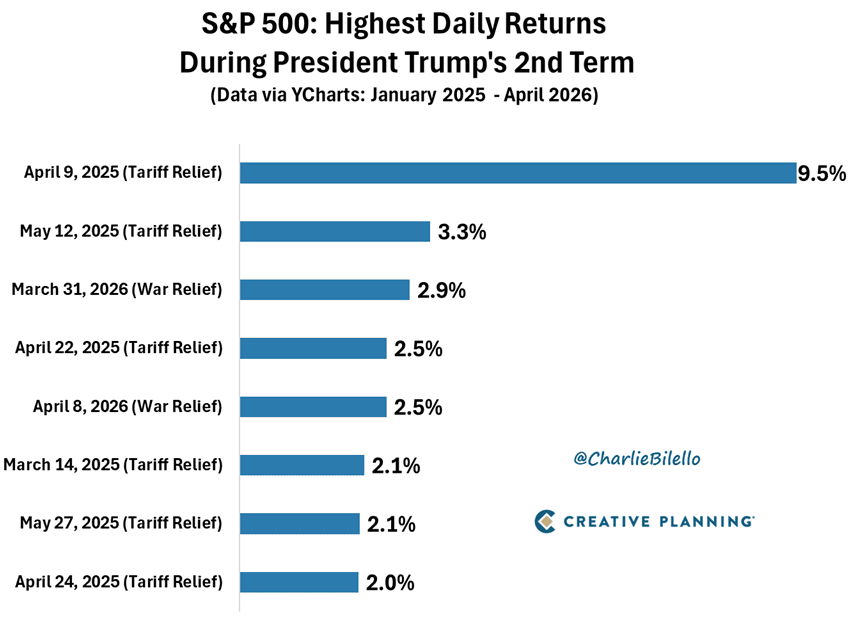
Často je zmiňována skutečnost, zda prezident Donald Trump svými výroky nemanipuluje finančním trhem. Podezření na manipulaci trhu se často zaměřuje na podezřelé, objemné obchody prováděné krátce před jeho veřejnými oznámeními. Tyto obchody, mnohdy v hodnotě stovek milionů dolarů, přesně předpověděly následné pohyby cen ropy a akcií. Objevují se spekulace o úzkém kruhu informovaných osob, které z těchto informací profitují. Tyto obchody se týkaly zejména akcií a ropy, což vyvolalo otázky o možnosti zneužití neveřejných informací (insider trading). Obrázek níže nám ukazuje 8 nejlepších obchodních dní u indexu S&P 500 během Trumpova druhého funkčního období. Co mělo všech 8nejlepších dnů společného? Všechny to byly takzvané „TACO“ (Trump vždycky couvne – Trump udělá silné nebo radikální prohlášení, ale pak ho zmírní nebo úplně stáhne) obchodní rallye, přičemž prudké obraty prezidenta v otázce cel vedly k největším ziskům v roce 2025 a obraty v otázce války s Íránem vedly k ziskům v roce 2026. Je to opravdu jenom náhoda?
Zdroj,
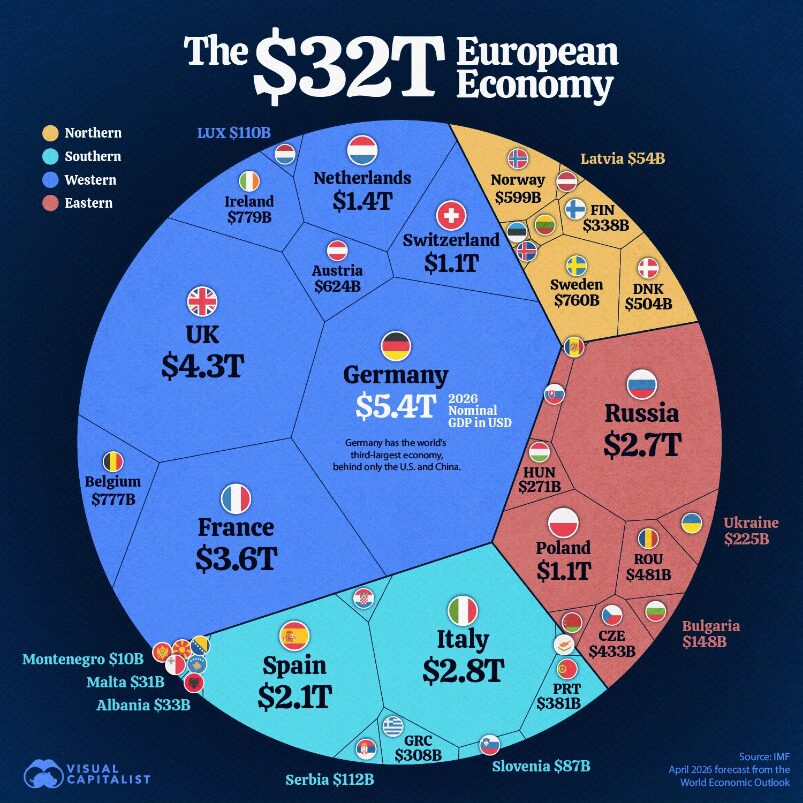
Předpokládá se, že evropská ekonomika dosáhne v roce 2026 nominálního HDP 32,3 bilionu dolarů, ale velký podíl na tomto výstupu je soustředěn jen v hrstce zemí. Šest největších evropských ekonomik tvoří více než 20 bilionů dolarů. Německo je největší ekonomikou kontinentu s předpokládaným HDP 5,4 bilionu dolarů, následuje Velká Británie (4,3 bilionu dolarů) a Francie (3,6 bilionu dolarů), zatímco Itálie, Rusko a Španělsko dotvářejí skupinu šesti největších evropských ekonomik. Vidíme, že evropské ekonomické jádro zůstává pevně na západě, kde Německo, Velká Británie a Francie společně vytvářejí produkci více než 13 bilionů dolarů. Pro zajímavost, Česká republika se nachází na 17. místě s nominálním HDP ve výši 433 miliardy dolarů. Zatímco severozápadní Evropa stále dominuje celkovému výkonu, dynamika růstu se posouvá na jih, kde ekonomiky jako Španělsko a Portugalsko expandují rychleji než jejich větší vrstevníci.
Zdroj,
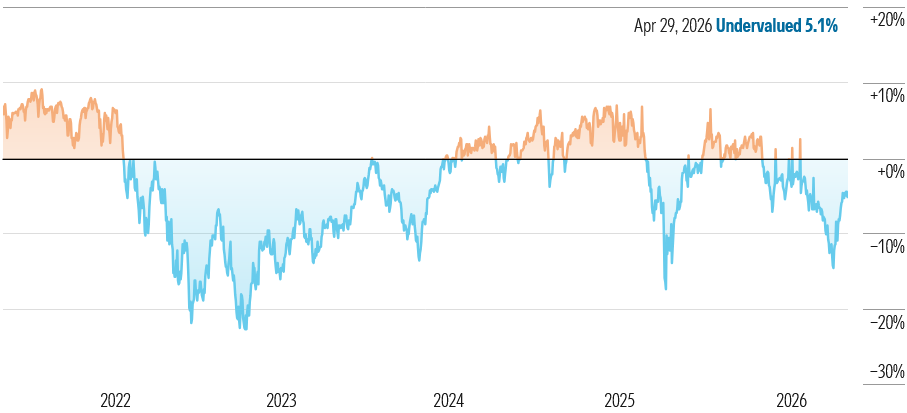
V dubnu americké akcie, stejně jako jiné akciové trhy, ve světě silně rostly. Hlavní roli hrála geopolitika. Poté, co bylo počátkem dubna Pákistánem oznámeno dočasné dvoutýdenní příměří, akciové trhy se částečně uklidnily a nastoupily cestu k poměrně silnému růstu, který trval s malými přestávkami do konce celého měsíce. Veškeré březnové ztráty byly vymazány a americké akcie, měřeno indexem S&P 500, dosáhly opět na svá nová historická maxima. K pozitivní náladě na trzích přispěly i reportované hospodářské výsledky firem za první čtvrtletí roku. Ty jsou totiž také poměrně solidní. Zatím se situace na Blízkém východě ještě nepropsala do hospodaření společností. Ocenění amerických akcií se na konci měsíce dubna dle společnosti Morningstar dostalo do pásma, kdy jsou akcie hodnoceny jako lehce podhodnocené.
Na přiloženém grafu vidíme, kdy byly akcie levné, či drahé. Oranžová barva vyjadřuje období, kdy jsou akcie drahé. Modrá oblast čas, kdy jsou akcie levné. Z historické zkušenosti se vyplácí využívat nákupů právě v modrém pásmu slev (jako tomu bylo i poslední dva roky). Černá linka vyjadřuje férové ocenění akcií.
Zdroj:
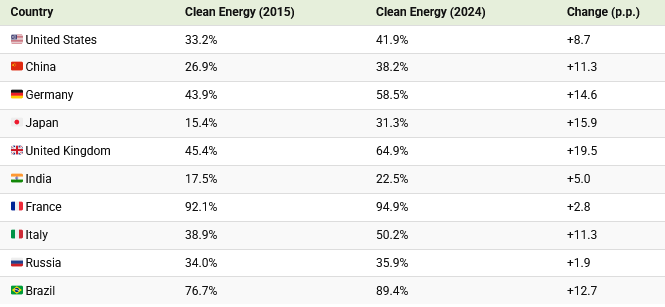
Přechod na čistou elektřinu nabírá na obrátkách, avšak ne ve všech největších světových ekonomikách stejným tempem. Tabulka níže uvádí, o kolik se v jednotlivých zemích od roku 2015 zvýšil podíl čisté energie a odhaluje jasné lídry i opozdilce v globální energetické transformaci. Jako čistá energie je zde myšlena elektřina vyráběná z jaderných, vodních, větrných, solárních a dalších obnovitelných zdrojů.
Největší nárůst v podílu čisté elektřiny od roku 2015 zaznamenaly Spojené království, Japonsko a Německo. Francie si nadále udržuje nejčistší energetický systém, jehož podíl čisté elektřiny již přesahuje 90 %. Indie a Rusko zaznamenaly nejpomalejší pokrok při změně svého energetického mixu. Rozdíl mezi lídry a zeměmi, které zaostávají, je nyní markantní. Spojené království a Japonsko od roku 2015 zvýšily podíl čisté elektřiny o více než 15 procentních bodů, zatímco Rusko a Indie o méně než 5 procentních bodů, což podtrhuje, jak nerovnoměrný tento přechod stále je.
Zdroj,
Akciové trhy
V dubnu akciové trhy silně rostly jako důsledek dočasného příměří na Blízkém východě. Akcie rostly napříč všemi regiony. Nejsilnější růst zaznamenaly rozvíjející se trhy, které posílily přes 14 %. Naopak Evropa trochu zaostávala, ale i růst bezmála 5 % je slušný. Budoucí vývoj na akciových trzích se bude odvíjet od geopolitické situace na Blízkém východě a toho, jak moc se tato situace promítne do inflačních očekávání a tím pádem reakcí centrálních bank ohledně nastavení úrokových sazeb. Nicméně zásadní fundament pro akcie (hospodářské výsledky firem) je stále dobrý.
Hodnota k 30. 04. 2026
Změna za měsíc
Změna za 12 M
Změna za 5 let
S&P 500
(v USD)
7 209,01
+10,4 %
+29,4 %
+72,4 %
MSCI World
(v USD)
4660,70
+9,4 %
+27,5 %
+58,6 %
STOXX Europe 600 (v EUR)
611,28
+4,8%
+15,9 %
+39,8 %
MSCI EM
(v USD)
1 600,21
+14,5 %
+43,8 %
+18,7 %
Zdroj:
modrá linka – výkonnost amerického indexu S&P 500 za 20 let v USD
červená linka – výkonnost světového indexu MSCI World za 20 let v USD
fialová linka – výkonnost indexu rozvojových zemí MSCI EM za 20 let v USD
zelená linka – výkonnost evropského indexu STOXX 600 za 20 let v EUR
Dluhopisové a komoditní trhy
Výnosy do splatnosti 10letých vládních dluhopisů
Výnos k 30. 04. 2026
Změna za měsíc*
Změna za 12 měsíců*
Změna za 5 let*
Výnos 10 let US bond
4,39 %
+0,1
+0,2
+2,8
Výnos 10 let CZ bond
4,87 %
0
+0,8
+3,1
V dubnu byl vývoj dluhopisů poměrně stabilní. Trh začal více zohledňovat riziko případného zpomalení ekonomiky, což typicky podporuje poptávku po státních dluhopisech. Očekávání rychlého snižování sazeb Fedem ale zůstávala omezená (kvůli inflaci a geopolitice), takže pokles výnosů byl spíše mírný.
V USA výnos do splatnosti 10letých státních dluhopisů jen lehce rostl a v ČR zůstal stabilní.
Pro investory do amerických i českých státních dluhopisů je to neutrální zpráva. V případě, že klesají výnosy, roste cena dluhopisů, a naopak.
*změna je vyjádřena jako pokles/nárůst procentních bodů
KOMODITY
Hodnota k 30.04. 2026
Změna za měsíc
Změna za 12 měsíců
Změna za 5 let
Zlato (USD/Oz)
4 646,40
-0,7 %
+40 %
+162,9 %
Stříbro (USD/Oz)
74,30
-0,8 %
+126,3 %
+184,9 %
Ropa Brent (USD/barel)
114,01
-3,7 %
+80,6 %
+69,5 %
V dubnu byl vývoj zlata i stříbra spíš klesající až volatilní, navazující na výraznou korekci z března. Dá se říci, že duben byl tedy spíše korekční/uklidňující měsíc po velkém výprodeji, který nás potkal v březnu.
Vývoj ropy v dubnu byl opět mimořádně volatilní (nejdříve pokles, pak prudký růst). Trh po předchozím růstu vybíral zisky. Očekávání možného zlepšení situace na Blízkém východě tlačilo krátkodobě ceny dolů, nicméně kvůli omezení nabídky (výpadek cca 10 mil. barelů denně) došlo k opětovnému růstu ceny.
Vývoj trhu s měnami
MĚNOVÉ PÁRY
Hodnota k 30. 04. 2026
Změna za měsíc
Změna za 12 měsíců
Změna za 5 let
EUR/USD
1,17
+1,5 %
+3,6 %
-2,4 %
EUR/CZK
24,39
-0,7 %
-2,2 %
-5,6 %
USD/CZK
20,79
-2,2 %
-5,6 %
-3,3 %
V dubnu dolar spíše globálně oslaboval. Euro vůči dolaru mírně posílilo k hladině 1,17 EUR/USD. Částečné uklidnění situace na Blízkém východě podporovalo euro. Trhy také začaly sázet na budoucí oslabení dolaru. Pokud by se situace ohledně geopolitiky opět zhoršila, můžeme očekávat opětovný „útěk do bezpečí“, tedy posílení dolaru. Na budoucí vývoj EUR/USD budou mít také vliv přicházející inflační data z USA a EU a to, jak na to budou reagovat svou politikou v nastavení úrokových sazeb centrální banky (FED + ECB). Oproti koruně dolar ztrácel a vrátil se pod hladinu 21 USD/CZK. Vůči jednotné evropské měně koruna během dubna lehce posílila a zakončila tak měsíc poblíž hladiny 24,40 EUR/CZK.
Vliv ukončeného měsíce na naše portfolia
Vývoj na akciových trzích v měsících březnu a dubnu byl jako den a noc. Zatímco březen byl pro akcie jednoznačně negativním měsícem a akciové trhy silně klesaly napříč všemi regiony, tak duben byl přesně opačný. Za tento průběh můžeme vděčit geopolitice a situaci na Blízkém východě. Poté, co bylo dosaženo dočasného křehkého příměří, trhy otočily na sever a začaly silně růst opět napříč všemi světovými regiony. Například americké akcie a akcie rozvíjejících se trhů přidaly přes 10 %, respektive 14 %! Tento silný růst vymazal veškeré březnové ztráty, a naopak zapříčinil to, že např. index světových akcií MSCI World či americký index S&P 500 vytvořily nová historická maxima. Jak jsme zmiňovali v minulém komentáři, pokud dojde alespoň k částečné stabilizaci konfliktu na Blízkém východě, trhy opět začnou vnímat více ekonomické fundamenty a ty zatím nejsou vůbec špatné. A díky tomu mohou akcie růst. A toto se stalo právě v dubnu. Ovšem situace na trzích je nadále křehká a stále čekáme (kvůli geopolitice) v blízké budoucnosti větší volatilitu na trzích. Nicméně můžeme říci, že pro akciového investora byl duben jednoznačně fantastickým měsícem.
Dluhopisový trh v USA i ČR byl díky relativně stabilním dluhopisovým výnosům pro dluhopisové investory spíše neutrálním měsícem.
Pro korunového nezajištěného investora investujícího do dolarových či eurových aktiv byl vývoj lehce negativní. Česká koruna vůči dolaru i euru lehce posílila. Toto nám nepatrně snížilo zisky z jinak velmi příznivého tržního vývoje především na akciových trzích. To je samozřejmě platné pro korunového nezajištěného investora.
Dlouhodobě tuto strategii nadále držíme. Tedy podstupovat měnové riziko v dynamické složce portfolia. V krizových dobách se investoři uchylují k dolaru. To většinou způsobuje jeho posílení, tedy následné oslabení české koruny, díky čemuž nám v krizových dobách tolik nepoklesne akciová složka portfolia, která je zainvestovaná v rozvinutém světě (především v USA).
Zdroje: Investing.com, Yahoo! Finance, TradingEconomics, https://goldprice.org, https://silverprice.org, Google finance, vlastní výpočty, https://www.tradingview.com/symbols/GOLD
Závěrečná ustanovení
Společnost In Investments a.s., se sídlem K Moravině 1871/7, 190 00 Praha 9, IČ: 03002578 (dále jen Společnost) je obchodníkem s cennými papíry ve smyslu ust. § 5 zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů. Společností poskytované informace jsou určeny výlučně pro informativní účely a nelze je považovat za formu reklamy, nabídky nebo doporučení nákupu či prodeje investičních nástrojů ani za žádný druh investičního či jiného poradenství. Zhodnocení, výkonnost či jiné parametry dosažené jednotlivými investičními nástroji v minulosti nemohou v žádném případě sloužit jako spolehlivý ukazatel či záruka budoucího zhodnocení, výkonnosti či jiných parametrů takovýchto nebo obdobných investičních nástrojů. S investicí na kapitálovém trhu je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena. Ačkoliv veškeré Společností zveřejněné informace a názory pocházejí nebo jsou založeny na zdrojích, které Společnost považuje za důvěryhodné, Společnost neposkytuje žádnou záruku jejich úplnosti či přesnosti a nepřebírá odpovědnost za ztrátu nebo škodu způsobenou použitím těchto informací.
Investice do nemovitostí
Nemovitosti kupujeme zpravidla ze dvou hlavních důvodů – pro vlastní bydlení nebo jako investici.
Pokud pořizujete nemovitost pro vlastní bydlení, není třeba spekulovat. Máte-li dostatečné příjmy, finanční rezervu a ideálně i prostředky, které můžete investovat na další životní cíle, nemá smysl nákup zbytečně odkládat. Doporučuji zaměřit se především na výběr lokality, která Vám bude dlouhodobě vyhovovat, a u koupě hotového domu přizvat odborníka, který prověří technický stav nemovitosti, aby Vás následně nepřekvapily neočekávané náklady.
Alternativou může být setrvání v nájmu a pravidelné investování prostředků, které se mezitím zhodnocují, s cílem realizovat nákup v budoucnu. Univerzální rada neexistuje – vždy záleží na individuální situaci, proto je vhodné vše konzultovat se zkušeným poradcem.
Druhý důvod nákupu nemovitosti má v České republice dlouhodobě velkou oblibu. Není divu – ceny nemovitostí zde po desetiletí vykazují převážně rostoucí trend. V posledních dvou letech růst opět nabral na intenzitě a v některých lokalitách dosahuje dvouciferných hodnot. V české společnosti je navíc silně zakořeněná preference vlastnického bydlení.
Osobně se s tím setkávám velmi často. Klienti souhlasí s diverzifikací majetku, nastavíme investiční strategii – a zanedlouho se dozvím, že prostředky použili na nákup další nemovitosti.
Ano, nemovitosti do investičních portfolií patří. Avšak v určitém přiměřeném poměru k ostatním aktivům v rámci celého majetku. Často se však stává, že nemovitosti představují jedinou investici klienta do budoucnosti.
Historie i zkušenosti jiných zemí ukazují, že není vhodné spoléhat se pouze na „jednu kartu" – nebo chcete-li „dávat všechna vejce do jednoho košíku". Pokud se scénář vydaří, může být výnos vyšší než u diverzifikovaného portfolia. Pokud však ne, může takové rozhodnutí přinést výrazné komplikace.
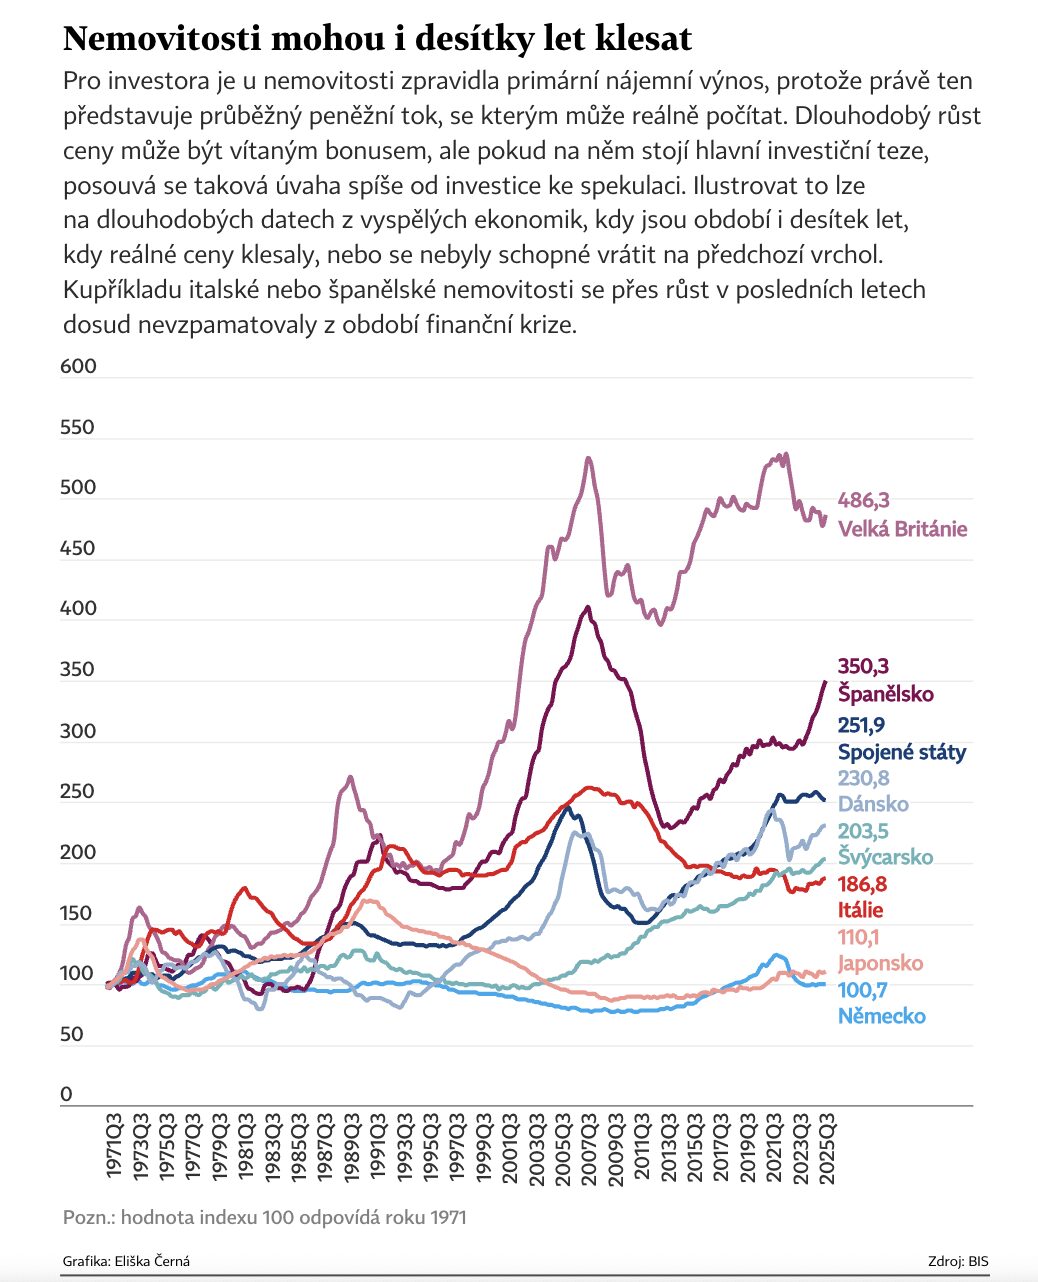
Půjčila jsem si graf z článku v Hospodářských novinách, který ukazuje historický vývoj cen nemovitostí v různých částech světa.
V zemích, kde nebyla kontinuita vlastnictví přerušena érou komunistického režimu, mají investoři i negativní zkušenosti s poklesem cen nemovitostí. V portfoliích majetných investorů obvykle nepřesahuje podíl investičních nemovitostí 30 %. Největší část dlouhodobých portfolií tvoří akciová složka, která má potenciál generovat nejvyšší zhodnocení.
Jaké nevýhody jsou spojeny s investováním do nemovitostí?
Je to především otázka likvidity. V krizových obdobích často klesají ceny více aktiv současně nebo v krátkém časovém odstupu. S nemovitostmi je však spojena také jejich dlouhá doba prodeje. Hledání kupce může trvat měsíce, někdy i roky.
Nemá-li majitel dostatečné finanční rezervy či alternativní zdroje, může být nucen prodávat výrazně pod tržní cenou. A vedle finanční ztráty přichází i značná psychická zátěž. Mám osobní zkušenost s klienty, kteří museli nemovitost prodávat v letech 2022 a 2023, a mohu říci, že takový stres bych nepřála nikomu.
Navíc případnou ztrátu realizujete z celé hodnoty nemovitosti, nikoli jen z její části. Na kapitálových trzích je situace jiná – můžete prodat pouze část portfolia v objemu, který skutečně potřebujete, a vybrat aktivum, které je krizí zasaženo nejméně.
Dalším aspektem je výnosnost. Čím více ceny nemovitostí v ČR rostou, tím nižší bývá čistý výnos z pronájmu. Nájemné totiž neroste stejným tempem. V Praze se čistý výnos pohybuje kolem 3 %, což dnes dokáže nabídnout i bezriziková alternativa ve formě spořicích či termínovaných účtů.
S investicí do nemovitostí je spojeno mnoho nákladů, jako je např. správa, opravy, pojištění, daně – a také časová náročnost. Nemluvě o riziku neplatičů či problémových nájemníků.
Nevýhodou je také jejich nepřenositelnost. Nemovitost nelze jednoduše přesunout do jiné země. V současné geopolitické situaci mnoho klientů přemýšlí o tzv. plánu B. Odchod ze země nemusí být řešením pro Vás, ale může být relevantní pro Vaše děti. I tento aspekt je vhodné při investičním rozhodování zvážit.
Na závěr se vrátím k tématu ochrany majetku, které je pro společnost WPP Advisory stěžejní a které nese i ve svém názvu.
Zkušenosti minulých generací i dlouhodobá data ukazují jediné: DIVERZIFIKUJTE.
Pokud Vás článek oslovil, ráda se s Vámi setkám a podíváme se společně na Vaši situaci. Můžeme probrat, zda je Vaše investiční struktura nastavena optimálně a v souladu s Vašimi cíli.
Měsíční komentář – březen 2026
Na finančních trzích panovala v březnu zvýšená nervozita. Geopolitické napětí mezi USA a Íránem, které bylo patrné již během února, přerostlo v otevřený válečný konflikt. Akciové trhy reagovaly poklesem, zatímco cena ropy prudce vzrostla.
Podrobné informace si můžete přečíst níže, v komentáři od společnosti In Investments, a.s.
Hlavní události měsíce
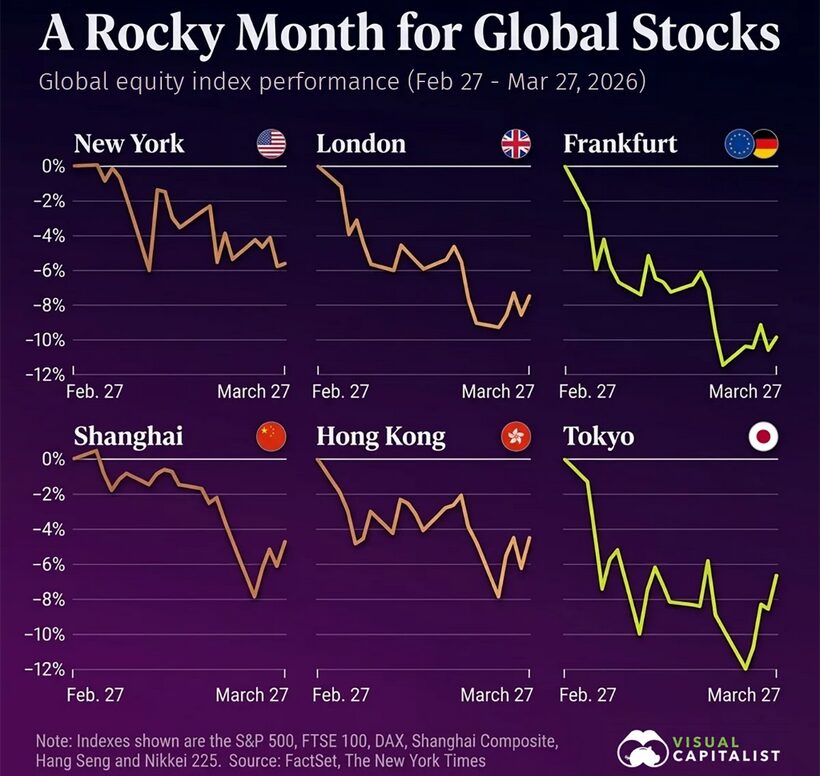
Vývoj na finančních trzích byl v březnu determinován jedinou zásadní událostí. A tou se stala válka na Blízkém východě. Již během února se zhoršovala geopolitická situace na Blízkém východě, konkrétně v Íránu (napětí ohledně jaderných jednání). A 28. 2. toto napětí přerostlo v otevřený válečný konflikt mezi USA a Izraelem na jedné straně a Íránem na straně druhé. Do konfliktu jsou vtaženy i další země Blízkého východu, na které íránský režim v odvetě také útočí. Během konfliktu došlo k uzavření Hormuzského průlivu, což vedlo k narušení globálních dodávek ropy a plynu. Toto mělo za následek, že cena ropy vystřelila vzhůru a v jednu chvíli atakovala cenu 120 USD za barel (ropa typu Brent). Je třeba si uvědomit, že přes Hormuzský průliv proudí cca 20 % světové produkce ropy a zhruba třetina celosvětové námořní přepravy hnojiv. To může mít v budoucnu za následek i zvýšení cen potravin. Přes Hormuzský průliv putuje také zhruba pětina světových dodávek surového hliníku. Ceny hliníku rostou a pokračující narušení dodávek může vést k vyšším nákladům, ať už v automobilovém, leteckém nebo strojírenském průmyslu v USA a v Evropě. Toto vše jsou jednoznačně proinflační faktory, které akciové trhy aktuálně velmi citlivě vnímají, a proto ta negativní reakce, tedy pokles trhů napříč všemi světovými regiony.
Jaký bude další vývoj na trzích? To samozřejmě nevíme, nicméně v krátkodobém horizontu bude hodně záležet na tom, jak se bude vyvíjet válka v Íránu. Zůstávají zde zásadní otázky: jak dlouho bude válka trvat, zda dojde k eskalaci s nasazením pozemních jednotek a jak dlouho budou omezeny dodávky ropy a dalších komodit. Na to stále nemáme jasnou odpověď, což vyvolává trvalý tlak na růst cen komodit na světových trzích. V delším horizontu akciové trhy, jak víme, následují ekonomické fundamenty a pokud zisky a tržby firem porostou (takové je očekávání), tak bychom se neměli o vývoj akciových trhů rozhodně obávat.
Hlavní světové akciové indexy kvůli válce na Blízkém východě za poslední měsíc poklesly o 5 až 10 %. Válka v Íránu prohloubila obavy ohledně dodávek ropy, zejména proto, že útoky na infrastrukturu a námořní trasy ohrožují globální toky. Hormuzský průliv – klíčový úzký průchod, kterým prochází zhruba pětina celosvětových dodávek ropy, se stal hlavním ohniskem napětí. Jakékoli narušení v této oblasti má okamžitý dopad na ceny energií a náladu investorů. Rostoucí ceny ropy ještě více prohloubily obavy z inflace a donutily centrální banky i investory přehodnotit očekávání ohledně růstu. Ne všechny trhy reagovaly stejně. Evropské a asijské trhy zaznamenaly výraznější poklesy než americké akcie, což odráží jejich větší citlivost v důsledku energetické závislosti a obchodní expozice. Americké trhy se jeví jako poněkud odolnější, a to díky domácí energetické produkci a relativně diverzifikovaným ekonomickým faktorům.
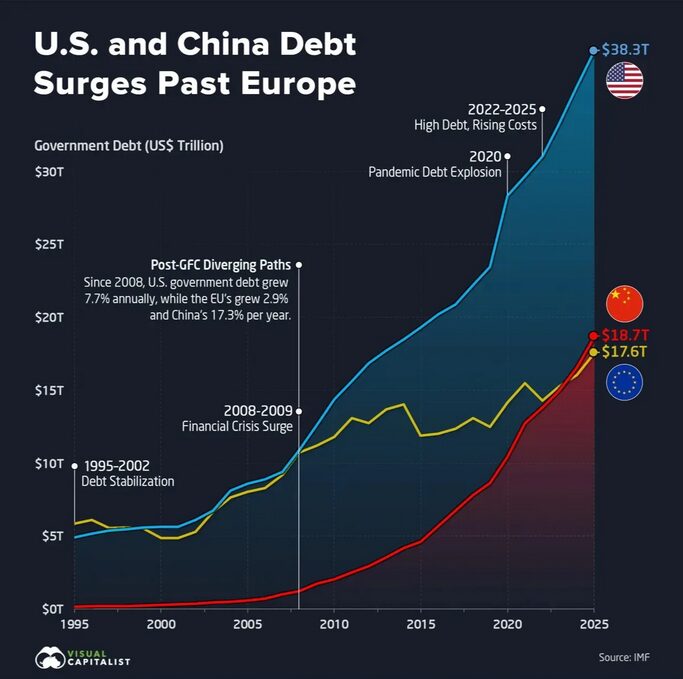
To, že jsou státy napříč světem poměrně silně zadluženy, je docela známá věc. Často se zmiňuje Evropská unie či USA. Nicméně se zapomíná na Čínu, kde je tempo zadlužování opravdu celkem rychlé. A často je tato totalitní komunistická ekonomika dávána za vzor. Čínský státní dluh poprvé překonal dluh Evropské unie, což představuje významný posun v globální dluhové situaci. Od finanční krize v roce 2008 se Spojené státy, Čína a Evropa ubíraly v oblasti zadlužování velmi odlišnými cestami. Zatímco Evropa udržovala růst dluhu relativně pod kontrolou, Spojené státy i Čína svůj dluh rychle navyšovaly – zejména po roce 2020. V roce 2025 dosáhl čínský státní dluh 18,7 bilionu dolarů a poprvé tak překonal celkovou výši dluhu EU, která činila 17,6 bilionu dolarů. Od roku 2008 rostl čínský dluh více než dvakrát rychleji než dluh USA a mnohem rychleji než dluh Evropy. Opravdu je EU tak neakceschopná, jak nám někteří podsouvají?
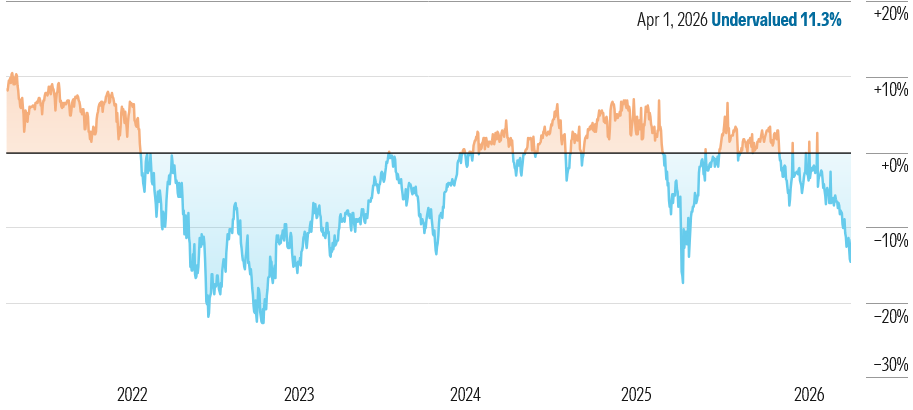
V březnu americké akcie, stejně jako jiné akciové trhy, ve světě klesaly. Je to samozřejmě důsledek ozbrojeného konfliktu na Blízkém východě. Kromě energetického sektoru panují obavy především z nejistoty. Trhy nemají rády nepředvídatelnost a vzhledem k proměnlivé povaze konfliktu s Íránem, spojené s rizikem eskalace, je předpovídání vývoje obzvláště obtížné. Investoři pozorně sledují známky stabilizace, ať už prostřednictvím diplomacie, nebo zlepšení bezpečnosti klíčové infrastruktury. Do té doby budou trhy pravděpodobně citlivé na zprávy, které souvisejí s narušením dodávek energie. Kvůli této volatilitě a tím způsobeným poklesům se ocenění amerických akcií na konci měsíce března dle společnosti Morningstar dostalo do pásma, kdy jsou akcie hodnoceny jako podhodnocené.
Na přiloženém grafu vidíme, kdy byly akcie levné, či drahé. Oranžová barva vyjadřuje období, kdy jsou akcie drahé. Modrá oblast čas, kdy jsou akcie levné. Z historické zkušenosti se vyplácí využívat nákupů právě v modrém pásmu slev. Černá linka vyjadřuje férové ocenění akcií.
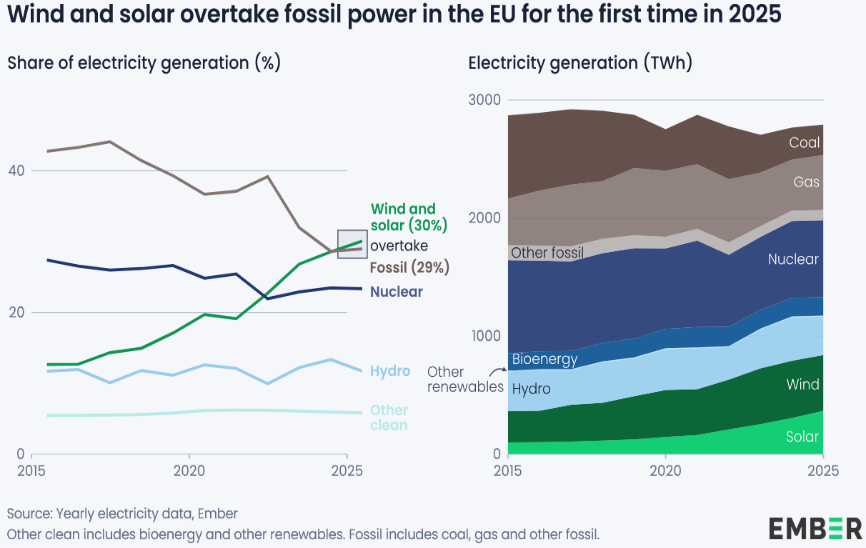
Významný milník v přechodu Evropské unie k čisté energii. V roce 2025 učinila EU obrovský krok vpřed směrem k čistému energetickému systému založenému na větrné a solární energii. Poprvé v historii vyprodukovaly větrné a solární elektrárny v EU více elektřiny než elektrárny na fosilní paliva.
Větrné a solární elektrárny vyprodukovaly rekordních 30 % elektřiny v EU. Výroba solární energie v EU dosáhla v roce 2025 rekordní hodnoty 369 TWh, což je o 20 % více než v roce 2024. Větrné a solární elektrárny vyráběly více elektřiny než všechny fosilní zdroje ve 14 z 27 zemí EU v roce 2025. Za posledních pět let zaznamenaly větrné a solární elektrárny masivní rozvoj (z 20 % v roce 2020 na 30 % v roce 2025). Fosilní paliva klesla ve stejném období z 37 % na 29 %.
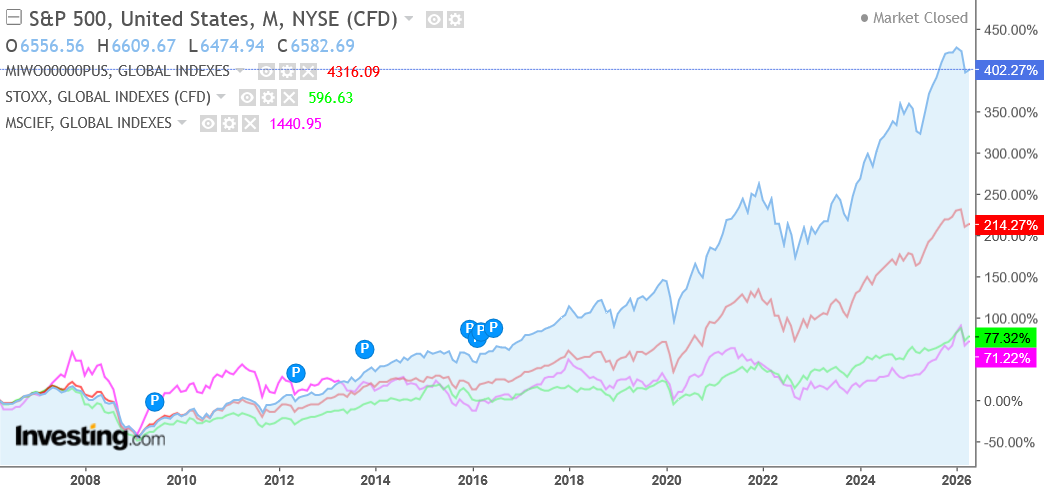
V březnu kvůli vypuknutí války na Blízkém východě klesaly všechny akciové trhy napříč světem. Nicméně ne všechny trhy reagovaly stejně. Evropské a rozvíjející se trhy zaznamenaly prudší poklesy, což odráží větší závislost těchto regionů na dovážené energii. Americké a světové akcie se zatím jeví jako odolnější a pokles u nich nebyl tak hluboký. Volatilita však ve všech regionech zůstává vysoká a investoři do cen stále více započítávají geopolitická rizika.
modrá linka – výkonnost amerického indexu S&P 500 za 20 let v USD červená linka – výkonnost světového indexu MSCI World za 20 let v USD fialová linka – výkonnost indexu rozvojových zemí MSCI EM za 20 let v USD zelená linka – výkonnost evropského indexu STOXX 600 za 20 let v EUR
Dluhopisové a komoditní trhy
Výnosy do splatnosti 10letých vládních dluhopisů
Výnos k 31. 03. 2026
Změna za měsíc*
Změna za 12 měsíců*
Změna za 5 let*
Výnos 10 let US bond
4,31 %
+0,3
+0,1
+2,6
Výnos 10 let CZ bond
4,90 %
+0,6
+0,6
+3
V březnu byl vývoj dluhopisů poměrně negativní. Důvod je samozřejmě zřejmý – válka na Blízkém východě. Výnosy rostly kvůli obavám z opětovného růstu inflace a očekávání, že centrální banky proto nebudou snižovat sazby, nebo je naopak znovu zvýší. V USA i v ČR výnos do splatnosti 10letých státních dluhopisů rostl. Pro investory do amerických i českých státních dluhopisů je to negativní zpráva. V případě, že klesají výnosy, roste cena dluhopisů, a naopak.
*změna je vyjádřena jako pokles/nárůst procentních bodů
Komodity
Hodnota k 31. 03. 2026
Změna za měsíc
Změna za 12 měsíců
Změna za 5 let
Zlato (USD/Oz)
4 678,60
−10,8 %
+48,5 %
+172,9 %
Stříbro (USD/Oz)
74,92
−19,7 %
+116,5 %
+205,1 %
Ropa Brent (USD/barel)
118,35
+63,3 %
+58,3 %
+86,3 %
Ceny zlata a stříbra po silném růstu z předchozích měsíců zaznamenaly silnou korekci. Zlato tedy nepotvrdilo svou pověst bezpečného přístavu v období nejistoty. Důvodem je posilující dolar a obavy z inflace. Pokud je dolar silnější, zdražuje zlato i stříbro pro investory mimo USA.
Vývoj ropy v březnu byl extrémně volatilní a výrazně růstový – patřil k nejdivočejším obdobím posledních let. Důvod je zřejmý. Válka na Blízkém východě a obavy z omezení dodávek.
Vývoj trhu s měnami
Měnové páry
Hodnota k 31. 03. 2026
Změna za měsíc
Změna za 12 měsíců
Změna za 5 let
EUR/USD
1,16
−2,2 %
+6,8 %
−1,5 %
EUR/CZK
24,55
+1,2 %
−1,6 %
−6 %
USD/CZK
21,25
+3,5 %
−7,8 %
−4,6 %
Válka na Blízkém východě se samozřejmě projevila i na měnovém trhu. Dolar globálně posiloval. Pokud zlato nezafungovalo jako tzv. bezpečný přístav a silně kleslo, u dolaru to bylo naopak. Pořád platí, že v nejistotě se investoři uchylují k dolaru. Zafungovalo to i tentokrát. A všichni, kdo o dolaru pochybují, by si to měli uvědomit. Dolar je stále světová měna číslo jedna! Dolaru pomohl odklad očekávaného snižování úrokových sazeb v USA kvůli obavám z případné rostoucí inflace. Dolar vůči euru posílil k hladině 1,16 EUR/USD. Oproti koruně také dolar silně posílil a lehce překonal hladinu 21 USD/CZK. Vůči jednotné evropské měně koruna během března oslabila a zakončila tak měsíc poblíž hladiny 24,55 EUR/CZK.
Vliv ukončeného měsíce na naše portfolia
Březen byl pro akciové trhy jasně negativní měsíc. Kvůli začátku války na Blízkém východě všechny námi sledované akciové trhy poměrně silně klesly. Americké akcie a globální světové akcie klesly méně než evropské akcie či akcie rozvíjejících se trhů. Tato reakce trhů na vážný geopolitický konflikt je zcela standardním chováním trhů ve vypjaté době. Pohled do historie vývoje trhů nám to jen potvrzuje. Finanční trhy nemají ze všeho nejvíce rády nejistotu, kterou v tuto chvíli vidíme všude kolem. Pokud se situace stabilizuje a nedojde k nějaké výraznější eskalaci válečného konfliktu, trhy se postupně uklidní a opět budou vnímat především ekonomické fundamenty. Do té doby se musíme smířit s větší volatilitou akciových aktiv na trhu.
Dluhopisový trh v USA i v ČR klesl kvůli rostoucím dluhopisovým výnosům do splatnosti. Pro dluhopisové investory to byl negativní měsíc.
Pro korunového nezajištěného investora investujícího do dolarových či eurových aktiv byl vývoj pozitivní. Česká koruna vůči dolaru i euru oslabila. To nám pomohlo snížit ztráty z nepříznivého tržního vývoje především na akciovém trhu. Zafungovala tedy naše strategie podstupovat měnové riziko. Investoři se totiž uchylují k dolaru v nejistých dobách. Platilo to i tentokrát.
Dlouhodobě tuto strategii nadále držíme. Tedy podstupovat měnové riziko v dynamické složce portfolia. V krizových dobách se investoři uchylují k dolaru. To většinou způsobuje jeho posílení, tedy následné oslabení české koruny, díky čemuž nám v krizových dobách tolik nepoklesne akciová složka portfolia, která je zainvestovaná v rozvinutém světě (především v USA).
Závěrečná ustanovení: Společnost In Investments a.s., se sídlem K Moravině 1871/7, 190 00 Praha 9, IČ: 03002578, je obchodníkem s cennými papíry ve smyslu ust. § 5 zákona č. 256/2004 Sb. Společností poskytované informace jsou určeny výlučně pro informativní účely a nelze je považovat za formu reklamy, nabídky nebo doporučení nákupu či prodeje investičních nástrojů ani za žádný druh investičního či jiného poradenství. Zhodnocení, výkonnost či jiné parametry dosažené jednotlivými investičními nástroji v minulosti nemohou v žádném případě sloužit jako spolehlivý ukazatel či záruka budoucích výsledků. S investicí na kapitálovém trhu je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena.
Investiční zpravodaj Únor 2026
MĚSÍČNÍ KOMENTÁŘ
ÚNOR 2026
Komentář k dění v únoru byl připraven ještě před útokem USA a Izraele na Írán, a proto nezohledňuje události posledních dnů. Již připravený úvod však popisuje situaci, která se v regionu rýsovala, a reakce trhů tento vývoj pouze prohloubily.
Ceny ropy vzrostly ještě výrazněji v důsledku omezené dostupnosti této suroviny. Růst zaznamenaly také ceny zlata a amerického dolaru, což je pro období geopolitické nejistoty typické. Naopak akciové trhy reagovaly poklesem. Další vývoj bude záviset zejména na délce konfliktu a rychlosti návratu k diplomatickému řešení.
Klienti, kteří mají vytvořený finanční plán, mají jasně definované cíle i strategii, jak jich dosáhnout. Geopolitické otřesy ovlivňovaly trhy i v minulosti. Z dlouhodobého pohledu však vždy byly součástí vývoje, který investoři při disciplinovaném přístupu dokázali překonat.
Pokud budete mít zájem situaci probrat osobně, neváhejte mě kontaktovat. Ráda se s Vámi podívám na vše z pohledu Vaší individuální situace.
Níže naleznete komentář společnosti In Investments, a.s., k dění na trzích v únoru letošního roku.
Hlavní události měsíce
Měsíc únor byl spíše klidnějším měsícem na akciových trzích, ačkoli geopolitické napětí na Blízkém východě pokračovalo. Jedná se hlavně o rostoucí napětí mezi USA a Íránem ohledně jaderných jednání a zvyšující se vojenská přítomnost USA v regionu. Obavy z možné eskalace konfliktu zvýšily ceny ropy. Zlato jako aktivum do nepohody z této situace profitovalo. Za zmínku též stojí politická turbulence v Latinské Americe. Prezident Peru byl odvolán kongresem, což vedlo ke krátkodobému poklesu latinskoamerických akcií. Končící výsledková sezona firem přinesla pozitivní údaje. To podpořilo akciové trhy, které zůstávají poblíž svých rekordních úrovní. Níže uvádíme některé další stěžejní únorové události.
V půli února proběhla v Mnichově tradiční bezpečnostní konference. Konference poukázala na největší současná geopolitická rizika (válka na Ukrajině, situace kolem Íránu, ale i vztahy mezi EU a USA). Toto vše narušuje sentiment investorů.
20. 2. padlo tolik očekávané důležité rozhodnutí Nejvyššího soudu USA ohledně zavedení obchodních cel prezidentem Trumpem. Soud rozhodl, že použití tarifů prezidentem Trumpem bylo nezákonné (prezident překročil své pravomoce). Toto rozhodnutí způsobilo silnou krátkodobou volatilitu na trzích. Nicméně prezident Trump v následujících dnech jako reakci na toto rozhodnutí soudu vyhlásil nové globální celní sazby ve výši 15 %. Zjednodušeně řečeno, nejistota, chaos a nepředvídatelné chování prezidenta Trumpa v obchodní politice vůči celému světu pokračuje…
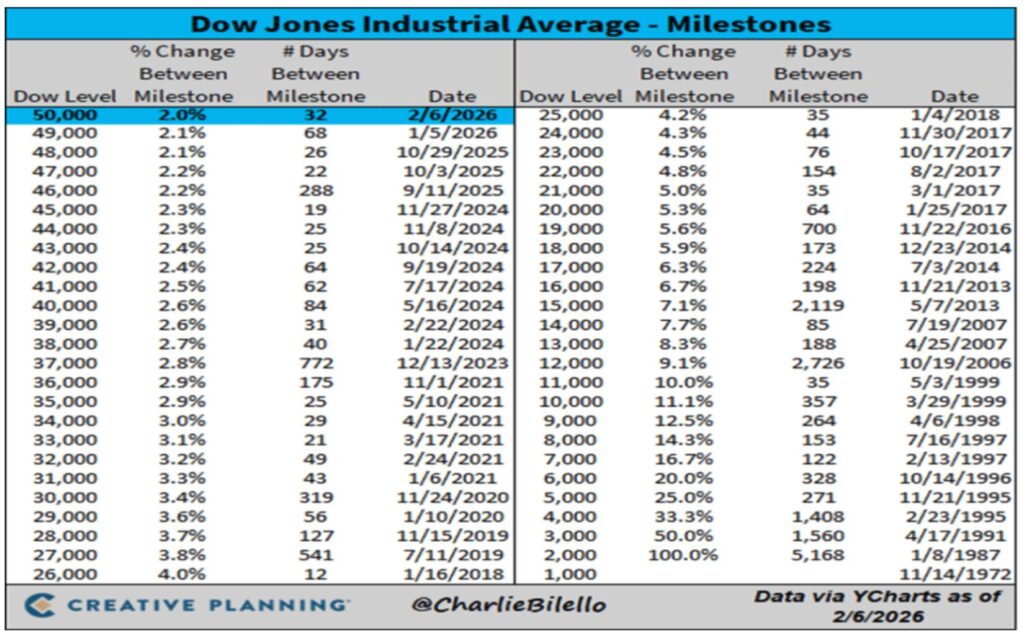
Další historický milník překonán! Nejstarší akciový index světa Dow Jones Industrial Average (DJIA) překonal 6. 2. 2026 hladinu 50 000 bodů. Je to poprvé, co 129 let starý index překročil
historický milník 50 000 bodů, což odráží optimismus Wall Streetu ohledně americké ekonomiky a je jen dalším rekordem, který byl překonán během několikaletého „býčího“ období trhu. Na obrázku níže vidíme, kdy byly jednotlivé milníky v čase překonány.
Index Dow Jones založili v roce 1896 novináři Charles Dow a Edward Jones (podle nich nese také své jméno). Index zpočátku zahrnoval 12 průmyslových akcií. V roce 1928 se index rozšířil ze 12 akcií na 30 – a od té doby zůstává indexem se 30 akciemi. Různé společnosti se v DJIA střídaly, což odráželo měnící se a vyvíjející se americkou ekonomiku. DJIA je starší než index S&P 500, který byl založen v roce 1957 (ačkoli jeho předchozí verze existovaly již od roku 1928), a Nasdaq Composite, který byl založen v roce 1971.
Zdroj, https://bilello.blog/2026/
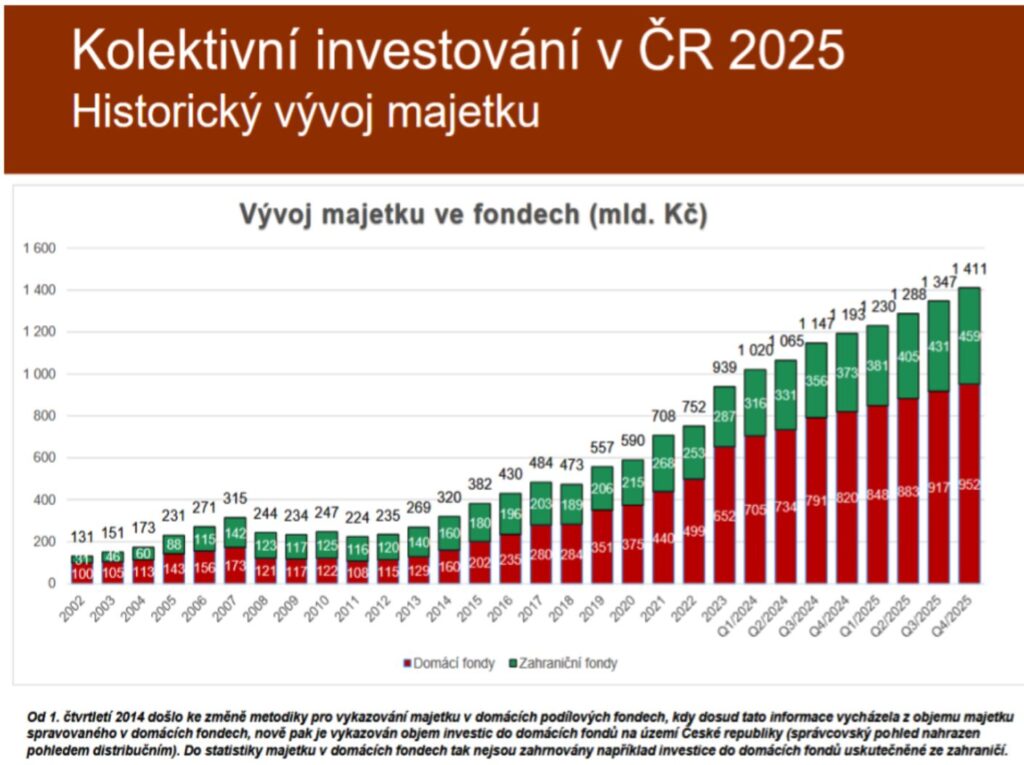
Kolektivní investování v ČR pokračovalo i v roce 2025 ve svém setrvalém růstu z minulých let. Domácnosti a instituce mají nainvestováno v domácích a zahraničních fondech kolektivního investování nabízených v České republice 1,411 bilionu Kč (obrázek níže). Oproti roku 2024 majetek ve fondech kolektivního investování zaznamenal nárůst o 218 miliardy Kč, tj. o 18,3 % (z 1,193 bilionu Kč k 31. 12. 2024 na 1,411 Kč k 31. 12. 2025). Za posledních 5 let se majetek ve fondech kolektivního investování více než zdvojnásobil (z 590 miliard v roce 2020). Tento rostoucí pozitivní trend očekáváme i do budoucna. Vyjadřuje nám to všeobecnou důvěru domácností v tuto formu ukládání volných peněžních prostředků. Zároveň jsou v této formě investic akcentována i dlouhodobá témata jako zajištění se na penzi či zajištění budoucnosti dětí, což je většinou spojeno s pravidelnými investicemi. Pozitivně se projevil i vznik Dlouhodobého investičního produktu, který lidé začínají také využívat pro své již zmíněné dlouhodobé cíle.
Zdroj, https://www.akatcr.cz/
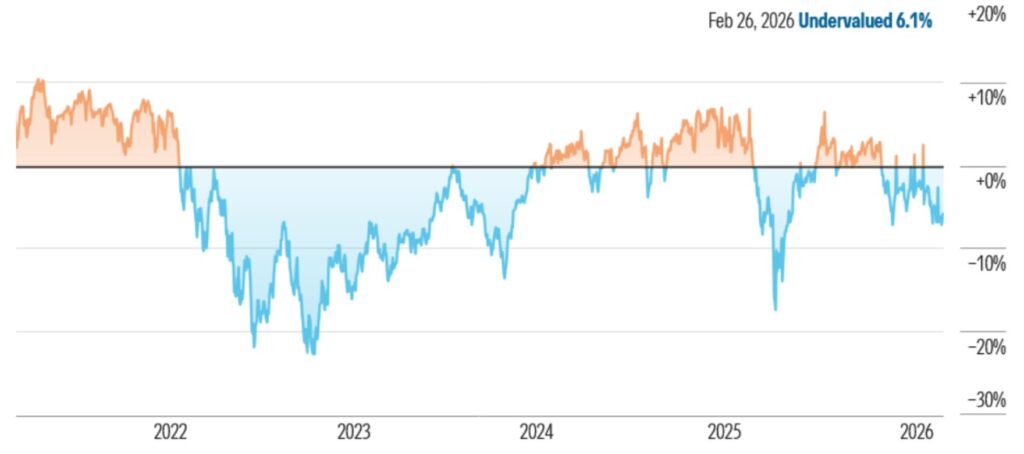
V únoru se americké akcie pohybovaly víceméně kolem svých maximálních hodnot, kterých bylo dosaženo v průběhu ledna. Mírné zakolísání v průběhu února bylo zapříčiněno jednak geopolitickým vlivy kolem situace v Íránu, a jednak rozhodnutím Nejvyššího soudu USA
v otázce legitimnosti zavedení obchodních cel prezidentem Trumpem v minulém roce. Pokračovalo reportování výsledků společností za skončené poslední čtvrtletí roku 2025. Výsledky především technologických společností jsou vesměs pozitivní. Ocenění amerických akcií se na konci měsíce února dle společnosti Morningstar dostalo do pásma, kdy jsou akcie hodnoceny jako mírně podhodnocené.
Na přiloženém grafu vidíme, kdy byly akcie levné, či drahé. Oranžová barva vyjadřuje období, kdy jsou akcie drahé. Modrá oblast čas, kdy jsou akcie levné. Z historické zkušenosti se vyplácí využívat nákupů právě v modrém pásmu slev (jako tomu bylo i poslední dva roky). Černá linka vyjadřuje férové ocenění akcií.
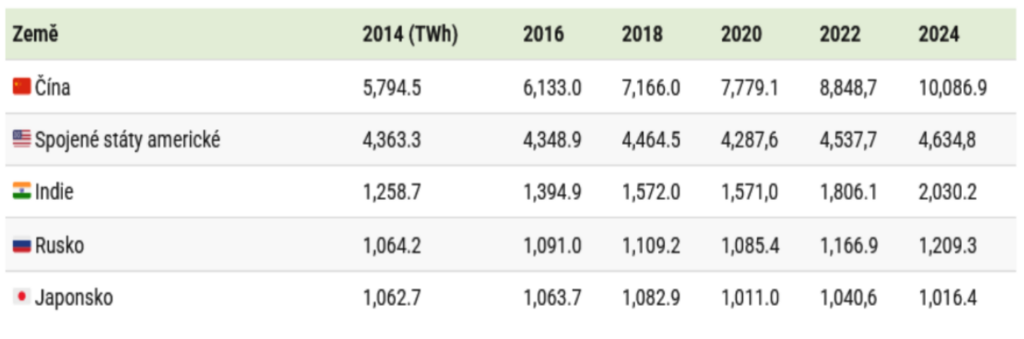
Celosvětová poptávka po elektřině se zrychluje. Jako důvody můžeme uvést elektrifikaci, průmyslový růst a také například explozivní rozšíření datových center AI. Jedna země se ale dramaticky posunula dopředu. Je to Čína. Obrázek níže sleduje výrobu elektřiny podle zemí od
roku 2014 do roku 2024, což zdůrazňuje mimořádný vzestup Číny. Čínská výroba elektřiny vzrostla od roku 2014 do roku 2024 o 74 % oproti 6% růstu v USA. V roce 2024 Čína vygenerovala více než dvakrát více energie než Spojené státy a téměř pětkrát více než Indie. Tato rychlá expanze odráží čínský průmyslový rozsah, urbanizaci a vedoucí postavení ve výrobě. Hojné a relativně nízkonákladové dodávky elektřiny v Číně jsou stále častěji považovány za strategickou výhodu, zejména proto, že modely AI a datová centra vyžadují obrovské množství energie. Indie je jedinou další velkou ekonomikou, která vykazuje trvalý a vysoký růst. Výroba elektřiny zde vzrostla o více než 60 %. Odráží to hospodářskou expanzi Indie a zvyšující se poptávku po energii z rostoucí střední třídy.
Zdroj, https://www.visualcapitalist.com/
Akciové trhy
V únoru i přes mírné zakolísání kvůli geopolitickým vlivům (napětí kolem Íránu) či reakcím prezidenta Trumpa na rozhodnutí Nejvyššího soudu USA o zavedení obchodních cel v minulém roce se akciové trhy napříč světem vyvíjely pozitivně. Nejlépe si vedly rozvíjející se trhy a evropské akcie. Americké akcie a globální akcie spíše přešlapovaly na místě a pohybovaly se blízko svých dosažených maxim.
modrá linka – výkonnost amerického indexu S&P 500 za 20 let v USD červená linka – výkonnost světového indexu MSCI World za 20 let v USD fialová linka – výkonnost indexu rozvojových zemí MSCI EM za 20 let v USD zelená linka – výkonnost evropského indexu STOXX 600 za 20 let v EUR
Dluhopisové a komoditní trhy
Výnosy do splatnosti 10letých vládních dluhopisů
Výnos k 27. 02. 2026
Změna za měsíc*
Změna za 12 měsíců*
Změna za 5 let*
Výnos 10 let US bond
3,96 %
-0,3
-0,2
+2,6
Výnos 10 let CZ bond
4,34 %
0
+0,3
+2,6
V únoru výnos 10letého US dluhopisu klesl na nejnižší úroveň za několik měsíců. Důvodem je riziková averze investorů kvůli geopolitickým nejistotám a očekávání možného snižování sazeb ze strany Fedu.
V ČR výnos do splatnosti 10letých dluhopisů zůstal v podstatě na stejné úrovni jako na konci ledna.
Pro investory do amerických státních dluhopisů pozitivní zpráva a pro investory do českých státních dluhopisů neutrální zpráva. V případě, že klesají výnosy, roste cena dluhopisů, a naopak.
*změna je vyjádřena jako pokles/nárůst procentních bodů
Komodity
Hodnota k 27.02. 2026
Změna za měsíc
Změna za 12 měsíců
Změna za 5 let
Zlato (USD/Oz)
5 267,20
+11 %
+81,9 %
+204,7 %
Stříbro (USD/Oz)
93,64
+19,2 %
+191,6 %
+238,2 %
Ropa Brent (USD/barel)
72,87
+3,1 %
-0,4 %
+10,2 %
Ceny zlata a stříbra po silném růstu z předchozích měsíců na přelomu ledna a února korigovaly tento rychlý růst a klesly.
Ovšem poté s pokračující geopolitickou nejistotou opět navázaly na růstový trend a zafungovaly jako bezpečný přístav.
Během února cena ropy vzrostla jako důsledek rostoucího politického napětí mezi USA a Íránem. Rostou tak obavy z možného narušení dodávek ropy.
Vývoj trhu s měnami
Měnové páry
Hodnota k 27. 02. 2026
Změna za měsíc
Změna za 12 měsíců
Změna za 5 let
EUR/USD
1,18
-0,3 %
+13,9 %
-2,2 %
EUR/CZK
24,24
-0,3 %
-3,2 %
-7,3 %
USD/CZK
20,52
0 %
-15%
-5,3 %
Na začátku února měl dolar tendenci vůči euru lehce oslabovat. ECB ponechala úrokové sazby na stávající úrovni, což podpořilo euro. Nicméně jak v druhé půli února rostlo geopolitické napětí mezi USA a Íránem, začal dolar posilovat a své ztráty postupně vymazal, aby na konci měsíce skončil na podobných úrovních, na kterých byl počátkem února. Proti české koruně byl vývoj dolaru hodně podobný jako vůči euru. Tedy také nejdříve oslaboval, aby poté obrátil trend, posílil a přiblížil se opět hladině 20,50 USD/CZK, na které byl koncem ledna. Vůči jednotné evropské měně koruna během února lehce posílila a zakončila tak měsíc poblíž hladiny 24,20 EUR/CZK.
Vliv ukončeného měsíce na naše portfolia
V únoru na akciových trzích převažoval spíše pozitivní růstový trend z předešlých měsíců. Silně rostoucí byly zvláště rozvíjející se trhy a evropské akcie. Americké akcie a globální světové akcie spíše lehce kolísaly kolem svých maximálních hodnot z předešlých měsíců. Tento trend byl jen krátkodobě zastíněn mírným poklesem v průběhu měsíce jako důsledek vzrůstajícího geopolitického napětí mezi USA a Íránem. Také reakce trhů na vyhlášení nových celních sazeb ve výši 15 % prezidentem Trumpem byla poměrně krátká. Trhy si již do jisté míry zvykly na podobná prohlášení a reakce trhů již není tak prudká a hysterická jako v minulém roce. Trhy se v tuto chvíli řídí především jasnými fundamenty, což jsou například pozitivní hospodářské výsledky firem za poslední čtvrtletí roku 2025 či poměrně dobrá makro data z ekonomiky (inflace, trh práce). Můžeme tedy říci, že pro akciového investora byl únor spíše pozitivním měsícem.
Dluhopisový trh v USA rostl kvůli poklesu dluhopisových výnosů do splatnosti a v ČR dluhopisový trh spíše stagnoval. Pro dluhopisové investory to byl tedy spíše pozitivní měsíc.
Pro korunového nezajištěného investora investujícího do dolarových či eurových aktiv byl vývoj spíše neutrální. Česká koruna vůči dolaru zůstala na podobné úrovni jako v předešlém měsíci a vůči euru jen mírně posílila. To znamená, že v případě mírného posílení koruny vůči euru nám měnový kurz mírně snižuje výnos portfolia a v případě neutrálního pohybu koruny vůči dolaru nám tento měnový vývoj výnos ani nezvyšuje, ani nesnižuje. Toto je samozřejmě platné pro korunového nezajištěného investora.
Dlouhodobě se ale i nadále držíme strategie podstupovat měnové riziko v dynamické složce portfolia. V krizových dobách se investoři uchylují k dolaru. To většinou způsobuje jeho posílení, tedy následné oslabení české koruny, díky čemuž nám v krizových dobách tolik nepoklesne akciová složka portfolia, která je zainvestovaná v rozvinutém světě (především v USA).
Zdroje: Investing.com, Yahoo! Finance, Trading Economics, https://goldprice.org, https://silverprice.org, Google finance, vlastní výpočty, https://www.tradingview.com/symbols/GOLD
Závěrečná ustanovení
Společnost In Investments a.s., se sídlem K Moravině 1871/7, 190 00 Praha 9, IČ: 03002578 (dále jen Společnost) je obchodníkem s cennými papíry ve smyslu ust. § 5 zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů. Společností poskytované informace jsou určeny výlučně pro informativní účely a nelze je považovat za formu reklamy, nabídky nebo doporučení nákupu či prodeje investičních nástrojů ani za žádný druh investičního či jiného poradenství. Zhodnocení, výkonnost či jiné parametry dosažené jednotlivými investičními nástroji v minulosti nemohou v žádném případě sloužit jako spolehlivý ukazatel či záruka budoucího zhodnocení, výkonnosti či jiných parametrů takovýchto nebo obdobných investičních nástrojů. S investicí na kapitálovém trhu je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena. Ačkoliv veškeré Společností zveřejněné informace a názory pocházejí nebo jsou založeny na zdrojích, které Společnost považuje za důvěryhodné, Společnost neposkytuje žádnou záruku jejich úplnosti či přesnosti a nepřebírá odpovědnost za ztrátu nebo škodu způsobenou použitím těchto informací.
Investiční zpravodaj Leden 2026
MĚSÍČNÍ KOMENTÁŘ
LEDEN 2026
Leden 2026 můžeme označit jako skvělý začátek roku. Akciové indexy, které dlouhodobě sledujeme, během ledna rostly a dosáhly opět nových historických maxim. Na komoditním trhu pokračoval růst cen zlata a stříbra. A také v tomto měsíci měl jednu z hlavních rolí americký prezident…
Podrobné informace si můžete přečíst níže, v komentáři od společnosti In Investments, a.s.
Hlavní události měsíce
V lednu se nám na scénu opět vrátila geopolitika a s tím i spojená reakce trhů na tyto události. Samozřejmě v hlavní roli vystupuje prezident Donald Trump a jeho činy. Do hry se mimo jiné opět vrátila jeho tolik oblíbená obchodní cla. Trhy na to samozřejmě reagovaly, nicméně je třeba říci, že za ty měsíce s prezidentem Trumpem v úřadu si přece jen na jeho výroky či nevyzpytatelnost zvykly a reakce na něj není již taková jako například loni na jaře. Což je bezpochyby dobré zjištění, nicméně spoléhat se na to 100 % nedá. Jako jednu z reakcí na zmíněný vývoj můžeme vidět naprosto bezprecedentní růst drahých kovů. Zvláště stříbro se vysloveně „utrhlo ze řetězu“, protože jak jinak nazvat růst této komodity o více jak 50 % během jednoho měsíce?! Ovšem i akciové trhy se po krátkém zaváhání (reakce na Trumpa) koncem měsíce dostaly opět na svá nová historická maxima. Níže uvádíme některé stěžejní lednové události.
3. ledna provedly ozbrojené síly USA vojenskou operaci ve Venezuele, při níž byla speciální jednotkou zadržena a transportována ze země hlava státu Nicolás Maduro spolu s manželkou. USA útok zdůvodnily bojem proti narkoterorismu.
Americký prezident Donald Trump v průběhu ledna opakovaně vyhrožoval novými celními tarify vůči evropským státům, které nepodpoří jeho snahu o získání strategického území Grónska, což způsobilo pokles akcií a zvýšenou volatilitu na trzích.
28. ledna Fed podle očekávání ponechal svoji základní úrokovou sazbu beze změny v pásmu 3,50 % až 3,75 %. Své rozhodnutí odůvodnil tím, že inflace stále zůstává vysoká a ekonomika solidně roste. Nebylo naznačeno, kdy by mohly úrokové sazby opět klesnout.
Globální akcie by měly podle Goldman Sachs Research v příštích 12 měsících přinést výnos 11 % měsících (včetně dividend, v amerických dolarech). Akcie by měly být podporovány zisky a ekonomickým růstem po celém světě, i když loňský růst vedl k historicky vysokým oceněním. Investoři, kteří v loňském roce diverzifikovali své investice napříč regiony (takové je i naše doporučení), z toho měli prospěch. Tento trend může pokračovat. Světová ekonomika je připravena na pokračující expanzi ve všech regionech v roce 2026 a americký Federální rezervní systém by měl podle prognóz přistoupit k dalšímu mírnému uvolnění měnové politiky. Vzhledem k tomuto makroekonomickému pozadí by bylo neobvyklé, kdyby došlo k významnému poklesu akcií/medvědímu trhu bez recese, a to i při zvýšeném ocenění akcií. Na obrázku níže vidíte predikovaný výnos ostatních trhů v příštích 12 měsících dle Goldman Sachs.
Za posledních 152 let zaznamenal index amerických akcií S&P 500 široké spektrum ročních výnosů, od katastrofálních propadů, jako byl pokles o 44 % v roce 1931, až po masivní růsty, jako byl nárůst o 45 % v roce 1954. Obrázek níže znázorňuje výkonnost indexu S&P 500 za každý kalendářní rok od roku 1871. Index S&P 500 skončil v kladných číslech v téměř 75 % roků od roku 1871, přičemž nejčastější rozmezí se pohybovalo mezi 10 % a 20 %. Rok 2026 by mohl být čtvrtým rokem v řadě, kdy by index zaznamenal zisky, což je v historii indexu S&P 500 velmi vzácné.
Na počátku roku 2026 panuje na Wall Street velký optimismus. Řada investičních společností, včetně Goldman Sachs a JP Morgan, očekává, že výkonnost v letošním roce bude pohánět dynamika v odvětvích technologií a umělé inteligence. Pro index S&P 500 v roce 2026 analytici předpovídají průměrný výnos 12 % s odkazem na pokračující růst zisků, další mírné snižování úrokových sazeb a odolnou spotřebitelskou poptávku. Zda se rok 2026 zařadí mezi skvělé býčí roky, nebo překvapí poklesem, teprve uvidíme…
I přes mírné zakolísání v průběhu ledna v reakci na výroky a činy prezidenta Donalda Trumpa si americké akcie udržely růstové momentum a na konci měsíce opět vytvořily nový historický rekord. Všechny námi sledované akciové indexy během ledna posilovaly a všechny na konci měsíce dosáhly na svá nová historická maxima. Uvidíme, zda nám takto nastolený trend v roce 2026 vydrží… Započala výsledková sezona za skončené poslední čtvrtletí roku 2025. Prozatím společnosti reportují vesměs pozitivní výsledky. Ocenění amerických akcií se na konci měsíce ledna dle společnosti Morningstar dostalo do pásma, kdy jsou akcie hodnoceny jako lehce podhodnocené.
Na přiloženém grafu vidíme, kdy byly akcie levné, či drahé. Oranžová barva vyjadřuje období, kdy jsou akcie drahé. Modrá oblast čas, kdy jsou akcie levné. Z historické zkušenosti se vyplácí využívat nákupů právě v modrém pásmu slev (jako tomu bylo i poslední dva roky). Černá linka vyjadřuje férové ocenění akcií.
Výdaje na energetickou transformaci ve světě prudce rostou. Je to velké téma. Nejenom z environmentálního pohledu, ale i z pohledu investora. Spousta lidí s tím jistě nesouzní, nicméně trend do budoucna je jasně patrný. Je to oblast ekonomiky, která zažívá a bude zažívat rychlý růst a my jako diverzifikovaní investoři se na této vlně můžeme svézt také.
Globální investice do energetické transformace dosáhly v roce 2024 rekordní výše 2,4 bilionu dolarů, což představuje nárůst o 20 % oproti průměrné úrovni výdajů v letech 2022–2023 (tabulka níže). Například investice do elektromobilů vzrostly o 33 % na 763 miliard dolarů, zatímco investice do solární energie vzrostly o 49 % oproti předchozímu referenčnímu období. Celkově byly elektromobily a solární energie dvěma největšími kategoriemi, které v roce 2024 tvořily 55 % celkového objemu. Nejrychleji rostoucím segmentem byly investice do akumulátorových úložišť, které vzrostly o 73 %.
V lednu i přes lehké zakolísání kvůli výrokům prezidenta Donalda Trumpa akciové trhy pokračovaly v růstovém trendu z předešlých měsíců. Všechny námi sledované akciové indexy během ledna posilovaly a všechny na konci měsíce dosáhly na svá nová historická maxima. Na konci měsíce Fed podle očekávání ponechal svoji základní úrokovou sazbu beze změny v pásmu 3,5 % až 3,75 %. Započala výsledková sezona za skončený čtvrtý kvartál roku 2025. Doposud firmy jako Apple, Meta, Tesla či Visa reportovaly pozitivní hospodářské výsledky.
modrá linka – výkonnost amerického indexu S&P 500 za 20 let v USD červená linka – výkonnost světového indexu MSCI World za 20 let v USD fialová linka – výkonnost indexu rozvojových zemí MSCI EM za 20 let v USD zelená linka – výkonnost evropského indexu STOXX 600 za 20 let v EUR
Dluhopisové a komoditní trhy
Výnosy do splatnosti 10letých vládních dluhopisů
Výnos k 30. 01. 2026
Změna za měsíc*
Změna za 12 měsíců*
Změna za 5 let*
Výnos 10 let US bond
4,24%
+0,9
-0,3
+3,2
Výnos 10 let CZ bond
4,33%
-0,2
+0,4
+3
V lednu výnos 10letého US dluhopisu rostl v reakci na ponechání úrokových sazeb Fedem a také na zvýšenou nabídku dluhopisů na trhu, což je spojeno s rostoucím federálním deficitem a tím pádem větším objemem nově vydávaných dluhopisů. V ČR výnos do splatnosti 10letých dluhopisů naopak klesal.
Pro investory do amerických státních dluhopisů lehce negativní zpráva a pro investory do českých státních dluhopisů spíše pozitivní zpráva. V případě, že klesají výnosy, roste cena dluhopisů, a naopak.
*změna je vyjádřena jako pokles/nárůst procentních bodů
Komodity
Hodnota k 30.01. 2026
Změna za měsíc
Změna za 12 měsíců
Změna za 5 let
Zlato (USD/Oz)
4763,10
+8,6%
+67,4%
+157,6%
Stříbro (USD/Oz)
78,83
+11,7%
+142,6%
+203,8%
Ropa Brent (USD/barel)
70,69
+16,2%
-7,9%
+26,5%
Ceny zlata a stříbra pokračovaly v lednu v opravdu silném růstovém trendu a během měsíce dosáhly opět na svá nová historická maxima. Zlato překonalo hladinu 5 600 USD za unci a stříbro dokonce magickou hranici 100 USD za unci. Na krátkou dobu překonalo i cenu 120 USD za unci. Jako důvod můžeme uvést slabší americký dolar, geopolitiku a u stříbra též silnou průmyslovou poptávku.
Během ledna byla cena ropy volatilní a vůči předchozímu měsíci i poměrně silně vyrostla. Jako hlavní důvody můžeme vidět geopolitická rizika (situace kolem Íránu) a poměrně chladné počasí na severní polokouli, což vyvolává zvýšenou poptávku po topných produktech.
Vývoj trhu s měnami
Měnové páry
Hodnota k 30. 01. 2026
Změna za měsíc
Změna za 12 měsíců
Změna za 5 let
EUR/USD
1,19
+0,9%
+14,4%
-2,4%
EUR/CZK
24,33
+0,7%
-3,4%
-6,5%
USD/CZK
20,53
-0,2%
-15,5%
-4,2%
V první polovině ledna dolar vůči euru průběžně posiloval a krátce překonal i hladinu 1,16 EUR/USD. V druhé půli ledna ovšem obrátil trend a poměrně svižně oslaboval a dostal se i nad hladinu 1,20 EUR/USD. Nakonec oproti předešlému měsíci zakončil blízko hladině 1,19 EUR/USD. Proti české koruně byl vývoj dolaru hodně podobný jako vůči euru. Tedy také průběžně posiloval, aby poté obrátil trend, oslabil a přiblížil se hladině 20,40 USD/CZK. Vůči jednotné evropské měně koruna během ledna spíše lehce kontinuálně oslabovala a zakončila tak měsíc poblíž hladiny 24,30 EUR/CZK.
Vliv ukončeného měsíce na naše portfolia
V lednu na trzích převažoval růstový trend z předešlých měsíců. Tento trend byl jen krátkodobě zastíněn mírným poklesem v průběhu měsíce. Byla to reakce na výroky amerického prezidenta Donalda Trumpa ve vztahu ke Grónsku a potažmo evropským spojencům. Situace se nicméně prozatím, zdá se, uklidnila a trhy na to reagovaly opětovným růstem na svá nová historická maxima. Tento růst se odehrál napříč světem. Do roku 2026 jsme tedy celkově spíše optimističtí a neočekáváme žádný hlubší, a hlavně ani delší propad na trzích. Toto naše tvrzení opíráme o poměrně pozitivní ekonomický výhled do roku 2026. Pro delší propad na trzích spojený s tzv. medvědím/klesajícím trhem by se dle našeho názoru musela poměrně zhoršit ekonomická situace ve světě, což v tuto chvíli nevidíme. Nicméně neočekávaná událost může přijít kdykoli, ta má ale většinou jen krátkodobý vliv na tržní vývoj. Můžeme tedy říci, že pro akciového investora byl leden pozitivním měsícem.
Dluhopisový trh v USA lehce klesal kvůli růstu dluhopisových výnosů do splatnosti a v ČR tomu bylo díky poklesu výnosů dluhopisů přesně naopak. Pro dluhopisové investory to byl tedy spíše neutrální měsíc.
Pro korunového nezajištěného investora investujícího do dolarových či eurových aktiv byl vývoj spíše lehce negativní. Česká koruna vůči dolaru lehce posílila a vůči euru jen mírně oslabila. To znamená, že v případě posílení koruny vůči dolaru nám měnový kurz snižuje výnos portfolia a v případě oslabení vůči euru naopak výnos zvyšuje. Toto je samozřejmě platné pro korunového nezajištěného investora.
Dlouhodobě se ale i nadále držíme strategie podstupovat měnové riziko v dynamické složce portfolia. V krizových dobách se investoři uchylují k dolaru. To většinou způsobuje jeho posílení, tedy následné oslabení české koruny, díky čemuž nám v krizových dobách tolik nepoklesne akciová složka portfolia, která je zainvestovaná v rozvinutém světě (především v USA).
Zdroje: Investing.com, Yahoo! Finance, Trading Economics, https://goldprice.org, https://silverprice.org, Google finance, vlastní výpočty, https://www.tradingview.com/symbols/GOLD
Závěrečná ustanovení
Společnost In Investments a.s., se sídlem K Moravině 1871/7, 190 00 Praha 9, IČ: 03002578 (dále jen Společnost) je obchodníkem s cennými papíry ve smyslu ust. § 5 zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů. Společností poskytované informace jsou určeny výlučně pro informativní účely a nelze je považovat za formu reklamy, nabídky nebo doporučení nákupu či prodeje investičních nástrojů ani za žádný druh investičního či jiného poradenství.
Zhodnocení, výkonnost či jiné parametry dosažené jednotlivými investičními nástroji v minulosti nemohou v žádném případě sloužit jako spolehlivý ukazatel či záruka budoucího zhodnocení, výkonnosti či jiných parametrů takovýchto nebo obdobných investičních nástrojů. S investicí na kapitálovém trhu je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena. Ačkoliv veškeré Společností zveřejněné informace a názory pocházejí nebo jsou založeny na zdrojích, které Společnost považuje za důvěryhodné, Společnost neposkytuje žádnou záruku jejich úplnosti či přesnosti a nepřebírá odpovědnost za ztrátu nebo škodu způsobenou použitím těchto informací.
Shrnutí dění na trzích v roce 2025
Prognózy investičních analytiků se opět nenaplnily. Propady v prvním čtvrtletí, ovlivněné mimo jiné dramatickými rozhodnutími amerického prezidenta Donalda Trumpa, dokázaly trhy překonat a rok se nakonec zařadil mezi další úspěšná období navazující na předchozí dva silné roky.
Někteří analytici dlouhodobě předpovídají splasknutí tzv. AI bubliny — a jednou jim to jistě vyjde. Kdo se však jejich prognózami nechal odradit, přišel v roce 2025 o dvouciferné výnosy (v USD). Výnosy vyjádřené v CZK byly ovlivněny oslabením amerického dolaru. Pro dlouhodobé investory však při hodnocení úspěšnosti investice dominuje ochrana majetku. Proto pracujeme s měnovou diverzifikací a akceptujeme přirozenou volatilitu kurzových rozdílů jako součást dlouhodobé strategie.
Podrobné informace si můžete přečíst níže, v komentáři od společnosti In Investments, a.s.
Jak se dařilo jednotlivým regionům v roce 2025 v CZK?
Za celý rok 2025 skončily v kladných číslech všechny námi sledované akciové regiony. Výkonnost je vyjádřena v české koruně. I zde je názorně vidět, jak je důležité diverzifikovat mezi jednotlivé světové regiony a nespoléhat se pouze na jeden region, případně jedno odvětví ekonomiky. Pro zajímavost, minulý rok byl výnos amerických akcií v CZK v námi sledovaných regionech nejvyšší, a evropských akcií nejnižší. Letos je to právě naopak. I to ukazuje na důležitost diverzifikace mezi regiony.
Nicméně je třeba zdůraznit, že na výše uvedenou výkonnost měl velký vliv oslabující americký dolar. Dolar vůči české koruně v první půli roku výrazně oslabil. V dolarovém vyjádření by všechny regiony skončily silně v kladných číslech.
Výnos evropských akcií (ETF MSCI Europe) za celý rok: + 15,9 % v CZK Výnos akcií firem v rozvojových zemích (ETF MSCI EM) za celý rok: + 12,8 % CZK Výnos japonských akcií (ETF MSCI Japan) za celý rok: + 9,3 % v CZK Výnos světových akcií (ETF MSCI World) za celý rok: + 4 % v CZK Výnos amerických akcií (ETF S&P 500) za celý rok: + 0,9 % v CZK
Jak se dařilo jednotlivým regionům v roce 2025 v USD?
Pro zajímavost uvádíme srovnání výkonnosti, tentokrát vyjádřenou v americkém dolaru, protože námi doporučovaná akciová aktiva (ETF) jsou z velké většiny denominována právě v americkém dolaru. Je vidět, že všechny regiony skončily opravdu silně v kladných číslech, tedy v rozmezí od 18 % do 36 %, což jsou opravdu skvělá čísla. Nicméně dlouhodobě těžko udržitelná. V přepočtu do CZK je výkonnost sice nižší, ale stále zajímavá. To je ovšem porovnání pouze za tento rok. Minulý rok, kdy CZK proti USD oslabila, nám „měnové riziko“ naopak dopomohlo k ještě lepším výsledkům. Naše přesvědčení je tedy stále stejné – akciovou část portfolia měnově nezajišťovat. Chráníme se tím v první řadě proti politickým i ekonomickým důsledkům. Je třeba si přiznat, že česká koruna je malá a nedůležitá světová měna, a podle toho k tomu i přistupovat, což znamená oprostit se od národních emocí.
Výnos evropských akcií (ETF MSCI Europe) za celý rok: + 36,2 % v USD Výnos akcií firem v rozvojových zemích (ETF MSCI EM) za celý rok: + 32,5 % USD Výnos japonských akcií (ETF MSCI Japan) za celý rok: + 28,2 % v USD Výnos světových akcií (ETF MSCI World) za celý rok: + 22,1 % v USD Výnos amerických akcií (ETF S&P 500) za celý rok: + 18,5 % v USD
Rok 2025 jako rok velkého obratu na akciových trzích
Rok 2025 by se dal charakterizovat jako rok velkého obratu na akciových trzích. O tomto obratu, který se udál na akciových trzích, jsme v našich komentářích psali již několikrát, nicméně tato situace byla v roce 2025 na finančních trzích naprosto zásadní, a proto ji zmiňujeme i tentokrát. Po nástupu Donalda Trumpa počátkem roku byla znát na trzích nervozita. Vše gradovalo na začátku dubna, kdy Trump přišel se svými celními tarify. Trhy začaly panikařit a během několika dní prudce propadly. Skvěle to vystihuje obrázek vpravo. Dne 8. dubna index S&P 500 od začátku roku propadl o více než 15 %. Což byl jeho čtvrtý nejhorší začátek roku v historii. Nicméně s tím, jak se situace začala uklidňovat (prezident Trump se evidentně zalekl reakce trhů a začal měnit svá rozhodnutí), se trhy obrátily k růstu. A svým bezmála 40% růstem od tohoto dna zapříčinily jeden z největších obratů na trzích v historii.
Zdroj, https://bilello.blog/
Občas se setkáváme s názorem, že stačí investovat do ETF, které kopírují americký index S&P 500, a mám vyřešenou diverzifikaci akciové složky portfolia. A nic více nepotřebuji. Je tomu skutečně tak? Přestože vnímáme americké akcie a americkou ekonomiku jako naprosto zásadní v dnešním i budoucím světě, tento názor nesdílíme. Pokud se podíváme na obrázek níže, vidíme, že aktuálně více než 40 % tržní kapitalizace indexu S&P 500 tvoří 10 společností. Jinými slovy, vývoj indexu S&P 500 je bezmála z poloviny odvozen od vývoje 10 společností… To podle našeho názoru není úplná globální diverzifikace akciové složky.
Zdroj: https://am.jpmorgan.com/
Obrázek níže nám ilustruje právě těch TOP 10 společností, které mají v indexu S&P 500 největší zastoupení dle tržní kapitalizace. Kromě dvou společností (J.P.Morgan a Berkshire Hathaway) jsou ostatní společnosti technologického zaměření, což také není z hlediska diverzifikace mezi různá odvětví ekonomiky úplně ideální. Na obrázku je krásně vidět, jak se v té které dekádě právě dařilo různým firmám z různých odvětví ekonomiky. Na druhou stranu nám tento obrázek i krásně ilustruje jednoduchost a sílu pasivního investování. Jak se v čase mění ekonomika a rostou a končí různé firmy, tak díky automatickému pravidelnému rebalancování indexu se nemůže stát, že by byly v portfoliu zastoupeny z velké části neúspěšné či krachující společnosti. A to je dobré vědět.
Zdroj: https://am.jpmorgan.com/
Jak si vede klasická strategie 60/40?
Jak si vede asi nejpopulárnější smíšená investiční strategie 60/40 dlouhodobě? Strategie 60/40, tedy 60% zastoupení akciové složky v portfoliu a 40% dluhopisové, je jednou z nejpoužívanějších dlouhodobých strategií vůbec. Řídí se dle ní např. i známá Nobelova nadace a mnoho dalších. Jak si vede v průběhu času nám ilustruje obrázek vpravo. Akciová složka je zde zastoupena indexem S&P 500. Ano, je vidět, že pokud budeme mít čistě akciové portfolio, je toto portfolio schopné přinést o něco vyšší výnos ovšem za cenu většího kolísání. Nicméně pokud přidáme do portfolia dluhopisy, již po cca 5 letech nám výnos portfolia osciluje v kladných hodnotách. Zajímavé je, že pokud bychom měli čistě dluhopisové portfolio (tedy mělo by být konzervativnější), tak výnosy mohou být na 5leté periodě i záporné. Co si tedy z toho odnést? Že část portfolia by měla vždy směřovat do akcií, samozřejmě s odpovídajícím horizontem.
Zdroj: https://am.jpmorgan.com/
Největší rezervní měny světa
Rezervy centrálních bank se používají ke stabilizaci měn, vypořádání mezinárodního obchodu a řízení finančních krizí. Americký dolar zůstává páteří globálního rezervního systému, přičemž centrální banky drží přibližně 6,6 bilionu dolarů v rezervách denominovaných v dolarech. To představuje téměř 58 % celkových vykázaných globálních rezerv. Ačkoli podíl dolaru v průběhu času klesl, žádná jiná měna se zatím neukázala jako jasná náhrada.
Navzdory častým diskusím o de-dolarizaci dolar nadále těží z globálního obchodu a své role jako bezpečného aktiva v obdobích nejistoty. Euro zaujímá druhé místo s podílem téměř 2,3 bilionu dolarů, což představuje asi 20 % globálních rezerv. Je pozoruhodné, že ačkoli čínský jüan získal na významu v globálním obchodu a financích, stále představuje jen něco málo přes 2 % globálních rezerv.
V tabulce níže vidíme investice do výroby baterií podle zemí. Čína by měla v letech 2025 až 2026 generovat 71 % celosvětových investic do výroby baterií, což je více než sedminásobek investic v Americe. Evropa by měla podle prognóz představovat 11 % celkových investic, ačkoli domácí výrobci baterií čelí tvrdé konkurenci levnějších produktů z Číny. Výrobní náklady jsou však přibližně o 50 % vyšší než v Číně, což ztěžuje konkurenceschopnost. Investice do výroby baterií prudce rostou, protože elektromobily tvoří již pětinu celosvětového prodeje automobilů. Dalším klíčovým faktorem ovlivňujícím poptávku po bateriích je skladování energie pro rozvodné sítě. Velké baterie pro rozvodné sítě zde ukládají přebytečnou energii a uvolňují ji, když je její nabídka nízká.
Zdroj: https://www.visualcapitalist.com/
Závěrečná ustanovení
Společnost In Investments a.s., se sídlem K Moravině 1871/7, 190 00 Praha 9, IČ: 03002578 (dále jen Společnost) je obchodníkem s cennými papíry ve smyslu ust. § 5 zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů. Společností poskytované informace jsou určeny výlučně pro informativní účely a nelze je považovat za formu reklamy, nabídky nebo doporučení nákupu či prodeje investičních nástrojů ani za žádný druh investičního či jiného poradenství.
Zhodnocení, výkonnost či jiné parametry dosažené jednotlivými investičními nástroji v minulosti nemohou v žádném případě sloužit jako spolehlivý ukazatel či záruka budoucího zhodnocení, výkonnosti či jiných parametrů takovýchto nebo obdobných investičních nástrojů. S investicí na kapitálovém trhu je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena. Ačkoliv veškeré Společností zveřejněné informace a názory pocházejí nebo jsou založeny na zdrojích, které Společnost považuje za důvěryhodné, Společnost neposkytuje žádnou záruku jejich úplnosti či přesnosti a nepřebírá odpovědnost za ztrátu nebo škodu způsobenou použitím těchto informací.
Konference Hospodářských novin FIRE
Konference Hospodářských novin FIRE přinesla řadu zajímavých pohledů na investování, tvorbu majetku i finanční nezávislost. Přestože filozofii FIRE (Financial Independence, Retire Early) vnímám s respektem, sdílím s ní jen část hodnot – zejména tam, kde je cesta k finanční nezávislosti vyvážená, realistická a dlouhodobě udržitelná.
Zde jsou mé osobní postřehy z přednášek, které považuji za nejpřínosnější.
Ivana Birtová – Jak udržitelně budovat realitní portfolio
Ivana Birtová z Realitního shakeru je zkušená investorka, která se věnuje nemovitostem od roku 2008. Ve své prezentaci prakticky a otevřeně ukázala, jak vybudovat realitní portfolio tak, aby bylo dlouhodobě udržitelné, nepředlužovalo investora a zároveň mohlo sloužit jako stabilní renta.
Jaké jsou výhody investování do nemovitostí podle Ivany Birtové?
fyzické aktivum („stará dobrá cihla“)
vhodné zajištění na stáří
dlouhodobý růst nebo udržení hodnoty
pravidelný a rostoucí příjem z nájmu
výhodná daňová pravidla
možnost využití bankovního financování (kouzlo cizích peněz)
Zdůrazňuje, že to není podnikání pro každého. Jaké jsou nástrahy?
fyzické aktivum (o nemovitosti je třeba se starat)
práce s byty a nájemníky (lze delegovat, ale s dopadem na výnos)
FOMO (Fear of Missing Out) efekt – obava, že se příležitost už nebude opakovat
nutná finanční disciplína (riziko předlužení)
možné daňové změny
politická a regulatorní rizika
Tato rizika z praxe dobře znám – a právě u nich často začínáme při diskusi o investování do nemovitostí.
Lukáš Nádvorník – Moderní teorie portfolia
Lukáš Nádvorník, investor a vysokoškolský pedagog, představil moderní teorii portfolia způsobem, který dokáže srozumitelně propojit akademické znalosti s reálnou praxí. Přestože je to téma, které jsem již mnohokrát studovala (včetně přípravy na certifikaci EFA), opět mě oslovila již známá fakta, která pan Nádvorník posunul o efektivitu levného dluhu.
Zmíním zde alespoň závěry jeho prezentace:
TVORBA RENTIÉRSKÉHO PORTFOLIA = HLEDÁNÍ NEKORELAVANÝCH AKTIV (chovajících se odlišně)
2. LEVNÝM DLUHEM JE MOŽNÉ ZVÝŠIT VÝNOS DIVERZIFIKOVANÉHO PORTFOLIA
3. BÝT DYNAMICKÝ HNED OD ZAČÁTKU JE „BEZPEČNĚJŠÍ“ NEŽ SOFISTIKOVANOST NASTARTOVANÁ POZDĚ
Jakub Dvořák – Odvrácená stránka hnutí FIRE
Třetí zajímavou prezentaci měl Jakub Dvořák, autor blogu o investování – Rozbité prasátko. Zaměřil se na psychologické, životní a praktické limity hnutí FIRE. Jeho prezentace byla velmi otevřená a realistická. Žádný extrém obecně nevede ke štěstí. Cesta k finanční nezávislosti podle FIRE vyžaduje určitou formu asketismu. Šetřivý a úsporný životní styl umožňuje investorovi odkládat vyšší procento svého příjmu. Výsledkem by mělo být investiční portfolio, které investorovi umožní „jít do důchodu“ mnohem dříve, než je běžné, a čerpat z něj „nekonečnou“ rentu
Jakub však zmiňuje odvrácenou stránku tohoto směru:
nepředvídatelné životní události (zdraví, rodina, práce)
geopolitika a inflace
změna životních priorit
délka dožití
psychologické dopady při dosažení cíle
Z psychologického hlediska je největším rizikem prázdnota po dosažení finanční nezávislosti: nuda, ztráta smyslu, úzkosti, izolace nebo chybějící společenský status. Jeho shrnutí bylo velmi výstižné: „Zdravější než extrémní cesta FIRE je dlouhodobá rovnováha.“