V měsíci dubnu hrála klíčovou roli na finančních trzích samozřejmě nadále geopolitika v podobě válečného konfliktu na Blízkém východě. Trhy byly stále volatilní, nicméně akciové trhy napříč světem oproti březnu velmi silně rostly v reakci na křehké příměří, které aktuálně panuje mezi USA a Íránem.
Vývoj na finančních trzích byl i v dubnu ovlivněn jedinou hlavní událostí, a to válečným konfliktem na Blízkém východě. Konflikt eskaloval a s pokračujícím uzavřením Hormuzského průlivu byl vyvíjen tlak na ceny komodit, převážně na cenu ropy. Rostoucí ceny energií obecně zvyšují inflační tlaky. To samozřejmě nenechá klidnými centrální banky. A důsledek? Pokud na počátku roku finanční trhy počítaly se scénářem snižování úrokových sazeb ze strany centrálních bank v tomto roce, aktuální situace vypovídá minimálně o ponechání úrokových sazeb na stávajících úrovních, případně pokud by se inflační tlaky prohlubovaly, mohlo by dojít i na zvýšení sazeb. Nicméně počátkem dubna Pákistán oznámil dosažení dvoutýdenního příměří v celém regionu, se kterým souhlasily Spojené státy, Izrael i Írán. Všechny strany příměří označovaly za své vítězství a porážku soupeře. Na to zejména akciové trhy reagovaly silným růstem, který vymazal veškeré propady z předešlého měsíce a indexy S&P 500 nebo MSCI World dosáhly opět na svá nová historická maxima!
Spojené arabské emiráty k 1. květnu opustí Organizaci zemí vyvážejících ropu (OPEC) i širší skupinu těžařů OPEC+. Je to obrovská rána pro skupiny vývozců ropy a jejich de facto vůdce, Saúdskou Arábii. Spojené arabské emiráty jsou sedmým největším světovým producentem ropy.
Americká centrální banka (Fed) na svém zasedání 29. dubna rozhodla o ponechání základní úrokové sazby beze změny v pásmu 3,5 až 3,75 %. Rozhodnutí odpovídá širokému očekávání finančních trhů a přichází v prostředí zvýšené nejistoty kolem inflace a geopolitických rizik. Šlo již o třetí zasedání v řadě, na němž Fed sazby neměnil, přičemž poslední snížení provedl v prosinci loňského roku.
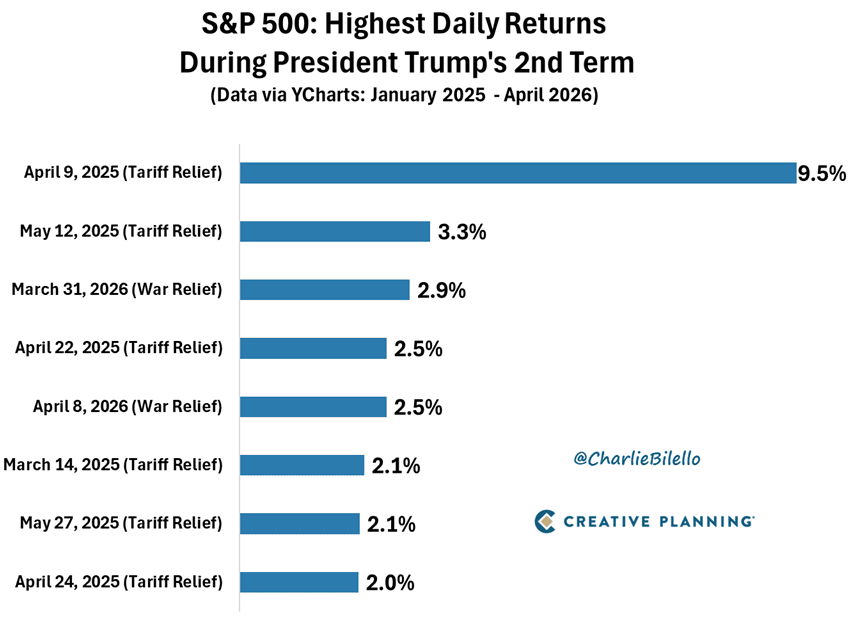
Často je zmiňována skutečnost, zda prezident Donald Trump svými výroky nemanipuluje finančním trhem. Podezření na manipulaci trhu se často zaměřuje na podezřelé, objemné obchody prováděné krátce před jeho veřejnými oznámeními. Tyto obchody, mnohdy v hodnotě stovek milionů dolarů, přesně předpověděly následné pohyby cen ropy a akcií. Objevují se spekulace o úzkém kruhu informovaných osob, které z těchto informací profitují. Tyto obchody se týkaly zejména akcií a ropy, což vyvolalo otázky o možnosti zneužití neveřejných informací (insider trading). Obrázek níže nám ukazuje 8 nejlepších obchodních dní u indexu S&P 500 během Trumpova druhého funkčního období. Co mělo všech 8 nejlepších dnů společného? Všechny to byly takzvané „TACO“ (Trump vždycky couvne – Trump udělá silné nebo radikální prohlášení, ale pak ho zmírní nebo úplně stáhne) obchodní rallye, přičemž prudké obraty prezidenta v otázce cel vedly k největším ziskům v roce 2025 a obraty v otázce války s Íránem vedly k ziskům v roce 2026. Je to opravdu jenom náhoda?
Zdroj,
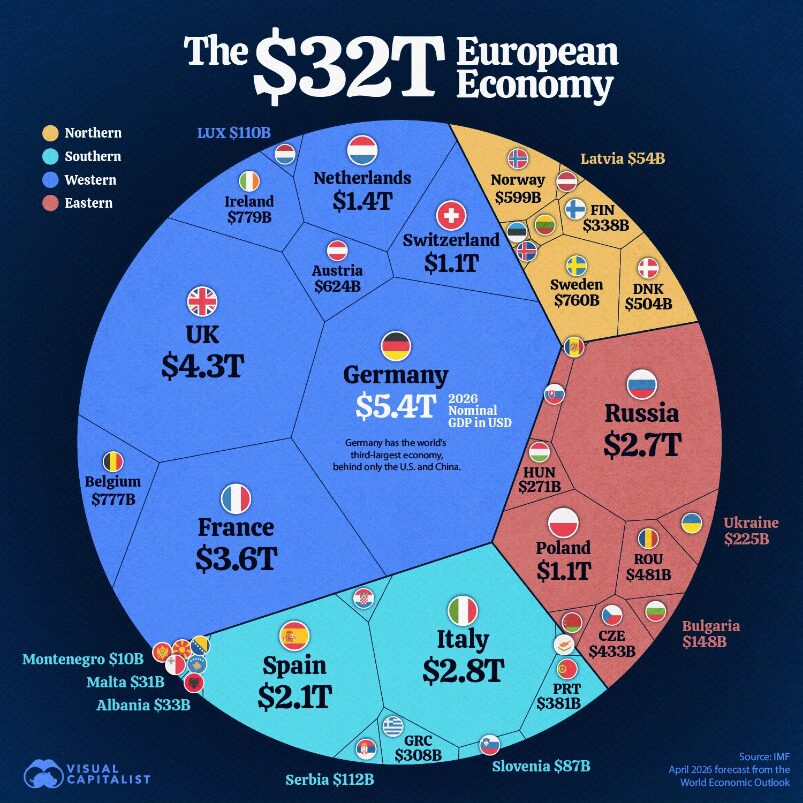
Předpokládá se, že evropská ekonomika dosáhne v roce 2026 nominálního HDP 32,3 bilionu dolarů, ale velký podíl na tomto výstupu je soustředěn jen v hrstce zemí. Šest největších evropských ekonomik tvoří více než 20 bilionů dolarů. Německo je největší ekonomikou kontinentu s předpokládaným HDP 5,4 bilionu dolarů, následuje Velká Británie (4,3 bilionu dolarů) a Francie (3,6 bilionu dolarů), zatímco Itálie, Rusko a Španělsko dotvářejí skupinu šesti největších evropských ekonomik. Vidíme, že evropské ekonomické jádro zůstává pevně na západě, kde Německo, Velká Británie a Francie společně vytvářejí produkci více než 13 bilionů dolarů. Pro zajímavost, Česká republika se nachází na 17. místě s nominálním HDP ve výši 433 miliardy dolarů. Zatímco severozápadní Evropa stále dominuje celkovému výkonu, dynamika růstu se posouvá na jih, kde ekonomiky jako Španělsko a Portugalsko expandují rychleji než jejich větší vrstevníci.
Zdroj,
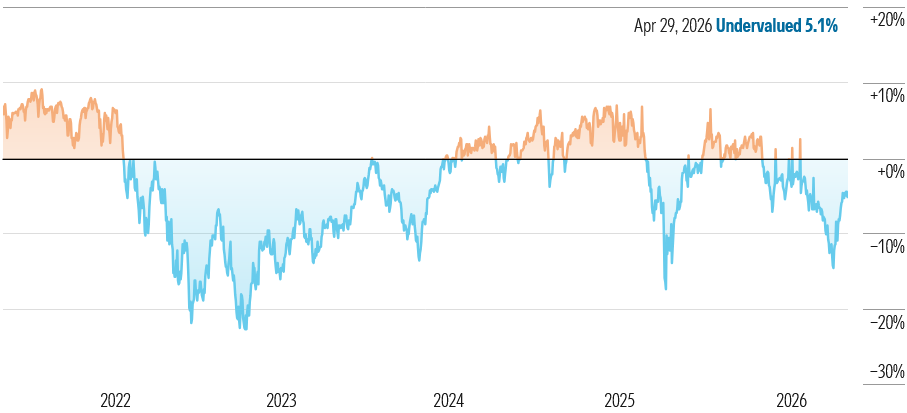
V dubnu americké akcie, stejně jako jiné akciové trhy, ve světě silně rostly. Hlavní roli hrála geopolitika. Poté, co bylo počátkem dubna Pákistánem oznámeno dočasné dvoutýdenní příměří, akciové trhy se částečně uklidnily a nastoupily cestu k poměrně silnému růstu, který trval s malými přestávkami do konce celého měsíce. Veškeré březnové ztráty byly vymazány a americké akcie, měřeno indexem S&P 500, dosáhly opět na svá nová historická maxima. K pozitivní náladě na trzích přispěly i reportované hospodářské výsledky firem za první čtvrtletí roku. Ty jsou totiž také poměrně solidní. Zatím se situace na Blízkém východě ještě nepropsala do hospodaření společností. Ocenění amerických akcií se na konci měsíce dubna dle společnosti Morningstar dostalo do pásma, kdy jsou akcie hodnoceny jako lehce podhodnocené.
Na přiloženém grafu vidíme, kdy byly akcie levné, či drahé. Oranžová barva vyjadřuje období, kdy jsou akcie drahé. Modrá oblast čas, kdy jsou akcie levné. Z historické zkušenosti se vyplácí využívat nákupů právě v modrém pásmu slev (jako tomu bylo i poslední dva roky). Černá linka vyjadřuje férové ocenění akcií.
Zdroj:
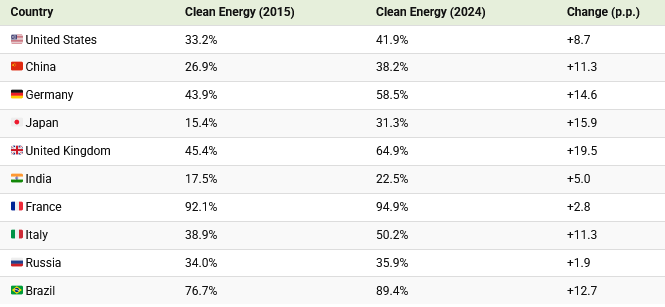
Přechod na čistou elektřinu nabírá na obrátkách, avšak ne ve všech největších světových ekonomikách stejným tempem. Tabulka níže uvádí, o kolik se v jednotlivých zemích od roku 2015 zvýšil podíl čisté energie a odhaluje jasné lídry i opozdilce v globální energetické transformaci. Jako čistá energie je zde myšlena elektřina vyráběná z jaderných, vodních, větrných, solárních a dalších obnovitelných zdrojů.
Největší nárůst v podílu čisté elektřiny od roku 2015 zaznamenaly Spojené království, Japonsko a Německo. Francie si nadále udržuje nejčistší energetický systém, jehož podíl čisté elektřiny již přesahuje 90 %. Indie a Rusko zaznamenaly nejpomalejší pokrok při změně svého energetického mixu. Rozdíl mezi lídry a zeměmi, které zaostávají, je nyní markantní. Spojené království a Japonsko od roku 2015 zvýšily podíl čisté elektřiny o více než 15 procentních bodů, zatímco Rusko a Indie o méně než 5 procentních bodů, což podtrhuje, jak nerovnoměrný tento přechod stále je.
Zdroj,
V dubnu akciové trhy silně rostly jako důsledek dočasného příměří na Blízkém východě. Akcie rostly napříč všemi regiony. Nejsilnější růst zaznamenaly rozvíjející se trhy, které posílily přes 14 %. Naopak Evropa trochu zaostávala, ale i růst bezmála 5 % je slušný. Budoucí vývoj na akciových trzích se bude odvíjet od geopolitické situace na Blízkém východě a toho, jak moc se tato situace promítne do inflačních očekávání a tím pádem reakcí centrálních bank ohledně nastavení úrokových sazeb. Nicméně zásadní fundament pro akcie (hospodářské výsledky firem) je stále dobrý.
| Hodnota k 30. 04. 2026 |
Změna za měsíc |
Změna za 12 M |
Změna za 5 let |
|
| S&P 500 (v USD) |
7 209,01 | +10,4 % | +29,4 % | +72,4 % |
| MSCI World (v USD) |
4 660,70 | +9,4 % | +27,5 % | +58,6 % |
| STOXX Europe 600 (v EUR) |
611,28 | +4,8 % | +15,9 % | +39,8 % |
| MSCI EM (v USD) |
1 600,21 | +14,5 % | +43,8 % | +18,7 % |
Zdroj:
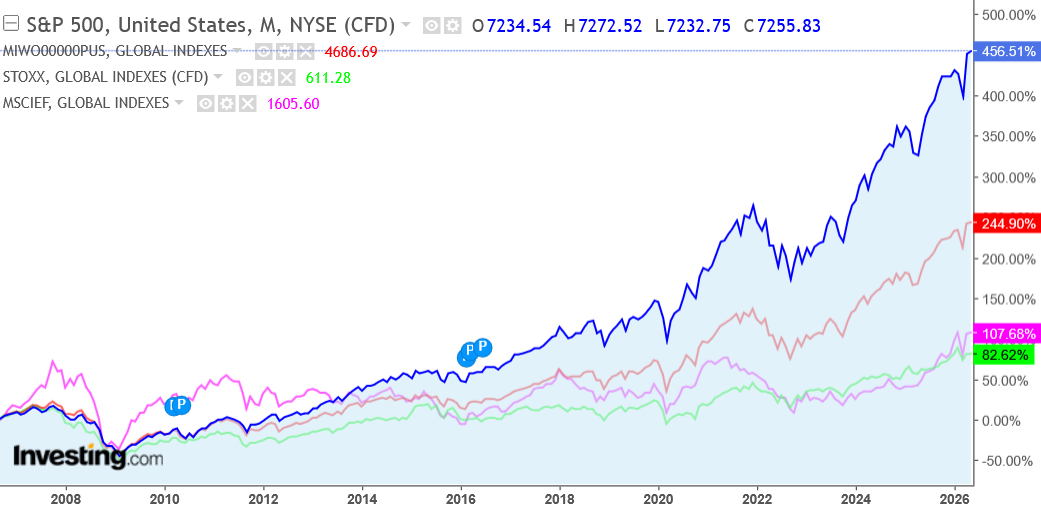
modrá linka – výkonnost amerického indexu S&P 500 za 20 let v USD
červená linka – výkonnost světového indexu MSCI World za 20 let v USD
fialová linka – výkonnost indexu rozvojových zemí MSCI EM za 20 let v USD
zelená linka – výkonnost evropského indexu STOXX 600 za 20 let v EUR
| Výnos k 30. 04. 2026 |
Změna za měsíc* |
Změna za 12 měsíců* |
Změna za 5 let* |
|
| Výnos 10 let US bond | 4,39 % | +0,1 | +0,2 | +2,8 |
| Výnos 10 let CZ bond | 4,87 % | 0 | +0,8 | +3,1 |
V dubnu byl vývoj dluhopisů poměrně stabilní. Trh začal více zohledňovat riziko případného zpomalení ekonomiky, což typicky podporuje poptávku po státních dluhopisech. Očekávání rychlého snižování sazeb Fedem ale zůstávala omezená (kvůli inflaci a geopolitice), takže pokles výnosů byl spíše mírný.
V USA výnos do splatnosti 10letých státních dluhopisů jen lehce rostl a v ČR zůstal stabilní.
Pro investory do amerických i českých státních dluhopisů je to neutrální zpráva. V případě, že klesají výnosy, roste cena dluhopisů, a naopak.
*změna je vyjádřena jako pokles/nárůst procentních bodů
KOMODITY
| Hodnota k 30.04. 2026 |
Změna za měsíc |
Změna za 12 měsíců |
Změna za 5 let |
|
| Zlato (USD/Oz) | 4 646,40 | -0,7 % | +40 % | +162,9 % |
| Stříbro (USD/Oz) | 74,30 | -0,8 % | +126,3 % | +184,9 % |
| Ropa Brent (USD/barel) | 114,01 | -3,7 % | +80,6 % | +69,5 % |
V dubnu byl vývoj zlata i stříbra spíš klesající až volatilní, navazující na výraznou korekci z března. Dá se říci, že duben byl tedy spíše korekční/uklidňující měsíc po velkém výprodeji, který nás potkal v březnu.
Vývoj ropy v dubnu byl opět mimořádně volatilní (nejdříve pokles, pak prudký růst). Trh po předchozím růstu vybíral zisky. Očekávání možného zlepšení situace na Blízkém východě tlačilo krátkodobě ceny dolů, nicméně kvůli omezení nabídky (výpadek cca 10 mil. barelů denně) došlo k opětovnému růstu ceny.
MĚNOVÉ PÁRY
| Hodnota k 30. 04. 2026 | Změna za měsíc | Změna za 12 měsíců | Změna za 5 let | |
| EUR/USD | 1,17 | +1,5 % | +3,6 % | -2,4 % |
| EUR/CZK | 24,39 | -0,7 % | -2,2 % | -5,6 % |
| USD/CZK | 20,79 | -2,2 % | -5,6 % | -3,3 % |
V dubnu dolar spíše globálně oslaboval. Euro vůči dolaru mírně posílilo k hladině 1,17 EUR/USD. Částečné uklidnění situace na Blízkém východě podporovalo euro. Trhy také začaly sázet na budoucí oslabení dolaru. Pokud by se situace ohledně geopolitiky opět zhoršila, můžeme očekávat opětovný „útěk do bezpečí“, tedy posílení dolaru. Na budoucí vývoj EUR/USD budou mít také vliv přicházející inflační data z USA a EU a to, jak na to budou reagovat svou politikou v nastavení úrokových sazeb centrální banky (FED + ECB). Oproti koruně dolar ztrácel a vrátil se pod hladinu 21 USD/CZK. Vůči jednotné evropské měně koruna během dubna lehce posílila a zakončila tak měsíc poblíž hladiny 24,40 EUR/CZK.
Vývoj na akciových trzích v měsících březnu a dubnu byl jako den a noc. Zatímco březen byl pro akcie jednoznačně negativním měsícem a akciové trhy silně klesaly napříč všemi regiony, tak duben byl přesně opačný. Za tento průběh můžeme vděčit geopolitice a situaci na Blízkém východě. Poté, co bylo dosaženo dočasného křehkého příměří, trhy otočily na sever a začaly silně růst opět napříč všemi světovými regiony. Například americké akcie a akcie rozvíjejících se trhů přidaly přes 10 %, respektive 14 %! Tento silný růst vymazal veškeré březnové ztráty, a naopak zapříčinil to, že např. index světových akcií MSCI World či americký index S&P 500 vytvořily nová historická maxima. Jak jsme zmiňovali v minulém komentáři, pokud dojde alespoň k částečné stabilizaci konfliktu na Blízkém východě, trhy opět začnou vnímat více ekonomické fundamenty a ty zatím nejsou vůbec špatné. A díky tomu mohou akcie růst. A toto se stalo právě v dubnu. Ovšem situace na trzích je nadále křehká a stále čekáme (kvůli geopolitice) v blízké budoucnosti větší volatilitu na trzích. Nicméně můžeme říci, že pro akciového investora byl duben jednoznačně fantastickým měsícem.
Dluhopisový trh v USA i ČR byl díky relativně stabilním dluhopisovým výnosům pro dluhopisové investory spíše neutrálním měsícem.
Pro korunového nezajištěného investora investujícího do dolarových či eurových aktiv byl vývoj lehce negativní. Česká koruna vůči dolaru i euru lehce posílila. Toto nám nepatrně snížilo zisky z jinak velmi příznivého tržního vývoje především na akciových trzích. To je samozřejmě platné pro korunového nezajištěného investora.
Dlouhodobě tuto strategii nadále držíme. Tedy podstupovat měnové riziko v dynamické složce portfolia. V krizových dobách se investoři uchylují k dolaru. To většinou způsobuje jeho posílení, tedy následné oslabení české koruny, díky čemuž nám v krizových dobách tolik nepoklesne akciová složka portfolia, která je zainvestovaná v rozvinutém světě (především v USA).
Zdroje: Investing.com, Yahoo! Finance, Trading Economics, https://goldprice.org, https://silverprice.org, Google finance, vlastní výpočty, https://www.tradingview.com/symbols/GOLD
Společnost In Investments a.s., se sídlem K Moravině 1871/7, 190 00 Praha 9, IČ: 03002578 (dále jen Společnost) je obchodníkem s cennými papíry ve smyslu ust. § 5 zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů. Společností poskytované informace jsou určeny výlučně pro informativní účely a nelze je považovat za formu reklamy, nabídky nebo doporučení nákupu či prodeje investičních nástrojů ani za žádný druh investičního či jiného poradenství. Zhodnocení, výkonnost či jiné parametry dosažené jednotlivými investičními nástroji v minulosti nemohou v žádném případě sloužit jako spolehlivý ukazatel či záruka budoucího zhodnocení, výkonnosti či jiných parametrů takovýchto nebo obdobných investičních nástrojů. S investicí na kapitálovém trhu je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena. Ačkoliv veškeré Společností zveřejněné informace a názory pocházejí nebo jsou založeny na zdrojích, které Společnost považuje za důvěryhodné, Společnost neposkytuje žádnou záruku jejich úplnosti či přesnosti a nepřebírá odpovědnost za ztrátu nebo škodu způsobenou použitím těchto informací.