Globální akciové trhy zaznamenaly silný měsíc a hlavní akciové indexy dosáhly nových historických rekordů. Pokračoval tak růstový trend z minulého měsíce. Komodity zůstávají stále velmi volatilní.
Vývoj na finančních trzích v měsíci květnu 2026 charakterizoval opětovný růst globálních akciových indexů na nová historická maxima, který doprovázelo přetrvávající geopolitické napětí na Blízkém východě, kolísání cen komodit a tlak na dluhopisových trzích kvůli přetrvávajícím obavám z inflace. Zvláště ceny ropy zůstaly po celý měsíc velmi nervózní a udržely se na vysokých úrovních. Trh stále citlivě reagoval na napětí kolem Hormuzského průlivu a fakt, že americko-čínský summit nepřinesl v této otázce zásadní průlom. Státní dluhopisy (především americké Treasuries a evropské vládní dluhopisy) zaznamenaly pokles cen a prudký růst výnosů. Důvodem byly obavy, že centrální banky budou muset kvůli drahé ropě a inflaci držet úrokové sazby vysoko po delší dobu. Pro zajímavost, aktuální očekávání trhu je, že na 90 % americký FED na konci letošního roku nechá sazby na současné úrovni, či je zvýší, a jen 0,5 % trhu sází na to, že koncem roku budou sazby o 0,25 % níže než nyní.
7. května proběhlo měnověpolitické zasedání bankovní rady ČNB. Na tomto jednání ČNB rozhodla o ponechání úrokových sazeb na stávající úrovni, přičemž základní dvoutýdenní repo sazba zůstala na hodnotě 3,5 %.
Americký prezident Donald Trump navštívil ve dnech 13. až 15. května 2026 Peking, kde se setkal s čínským prezidentem Si Ťin-pchingem. Šlo o první státní návštěvu amerického prezidenta v Číně od roku 2017. Setkání přineslo pragmatické uvolnění napětí, shodu na stabilizaci strategických vztahů a několik konkrétních obchodních dohod. Trumpa doprovázela skupina předních amerických manažerů, včetně Tima Cooka (Apple), Elona Muska (Tesla/SpaceX) nebo Jensena Huanga (Nvidia).
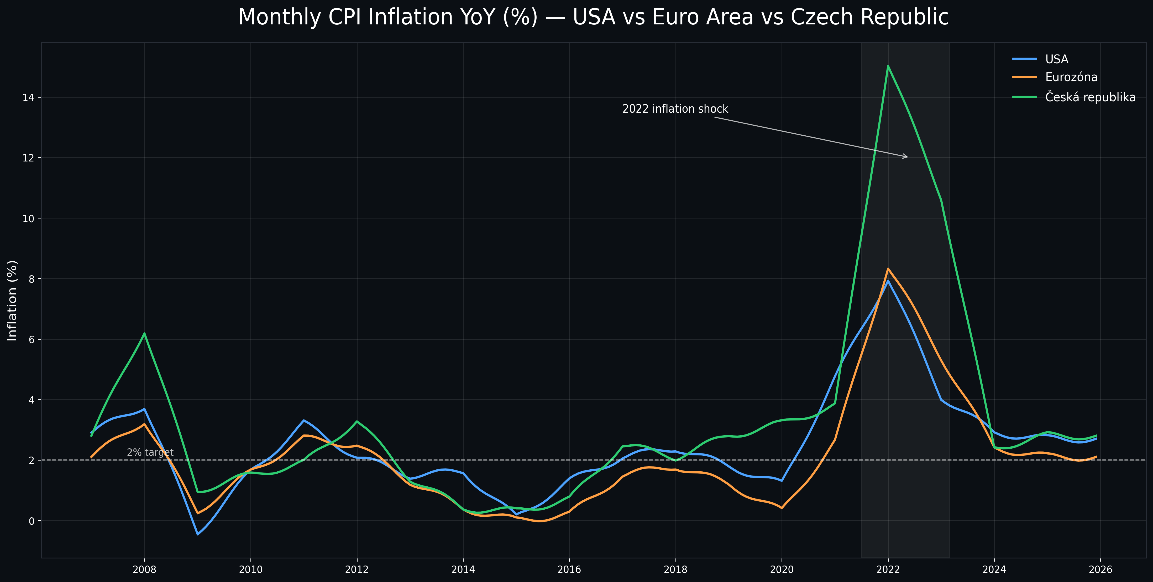
Jak se vyvíjí inflace je pro ekonomiku a potažmo pro obyvatele zásadní údaj, protože od toho se odvíjí spousta dalších věcí. Má to obrovský dopad na náš život. Na grafu níže je vidět, jak se za posledních 20 let vyvíjela inflace v USA, Eurozóně a v ČR. Je názorně vidět onen bolestivý inflační šok v roce 2022 (zejména u nás v ČR) a dále je znázorněn 2% inflační cíl, na který cílí centrální banky. Jinými slovy, inflace je chtěný jev, jen se musí udržet pod kontrolou, ideálně někde poblíž hladiny 2 %. Jak je patrné, toto se centrálním bankám již několik let nedaří i přesto, že inflační šok odezněl. A pokud vezmeme v potaz aktuální geopolitiku (Perský záliv) a vývoj cen mnoha komodit, musíme konstatovat, že nás nejspíše čeká druhá inflační vlna. I když asi ne takového charakteru jako v roce 2022. Ale hodnoty inflace mezi 3-4 % na konci roku by mohly být reálné s tím, jak se postupně vyšší ceny komodit začnou propisovat i do cen běžných výrobků či služeb. Zároveň ani nečekejme snížení úrokových sazeb a levnější hypotéky. Realitou budou úrokové sazby na současných či vyšších úrovních. A prohlášení politiků o nižších sazbách jsou jen politická přání určená především pro jejich voliče…
Zdroj, vlastní výpočty
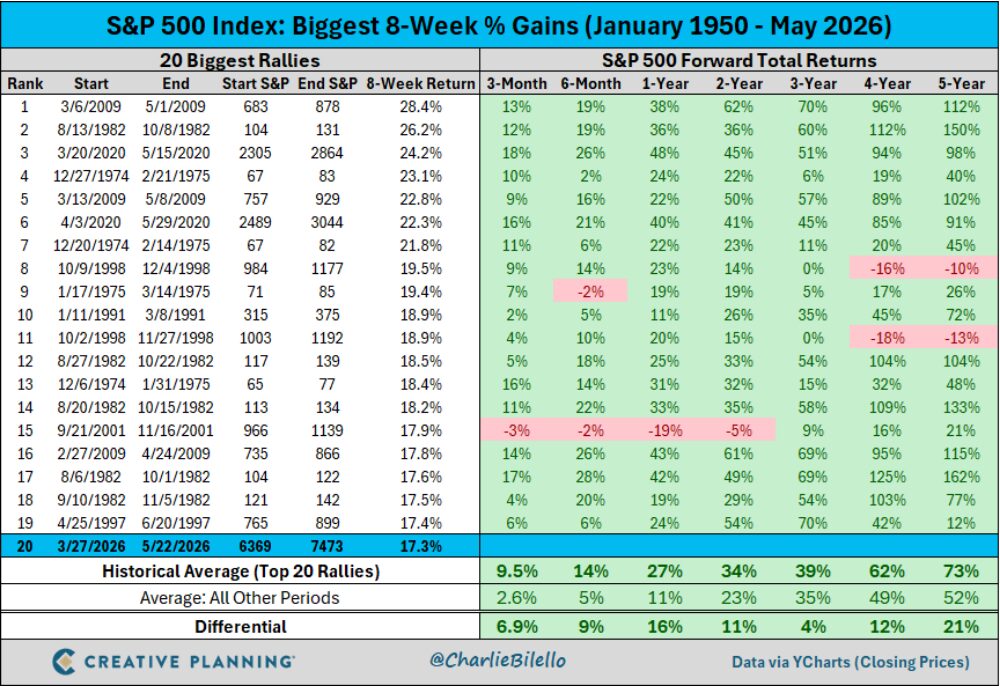
Sedmnáctiprocentní nárůst indexu S&P 500 za posledních 8 týdnů představuje 20. největší osmitýdenní nárůst tohoto indexu od roku 1950. Nárůst indexu za 8 týdnů o více než 17 % je opravdu ohromující. Zvláště po stavu na konci března, kdy byl index od začátku roku v poklesu o 7 % kvůli událostem v Perském zálivu. Podívejme se, co se v minulosti dělo po takovýchto největších krátkodobých vzestupech. Jaké byly budoucí výnosy indexu S&P 500 v následujícím roce? Byly nadprůměrné (v průměru +27 % v následujícím roce oproti +11 % v jiných obdobích).
Co stojí za tímto ohromujícím růstem? V prvé řadě zklidnění situace v Perském zálivu a dále neúprosný růst firemních zisků a očekávání dalších zisků v budoucnu. Index S&P 500 směřuje k meziročnímu nárůstu čtvrtletních zisků o 27 %, což by představovalo nejvyšší tempo růstu od 4. čtvrtletí 2021. Za celý rok 2026 se nyní očekává růst zisků o 22 %, což je výrazný nárůst oproti očekáváním z před pouhým měsícem (+18 %). Jak často zmiňujeme, růst akcií odráží v dlouhodobém horizontu pozitivní ekonomické výsledky firem.
Zdroj,
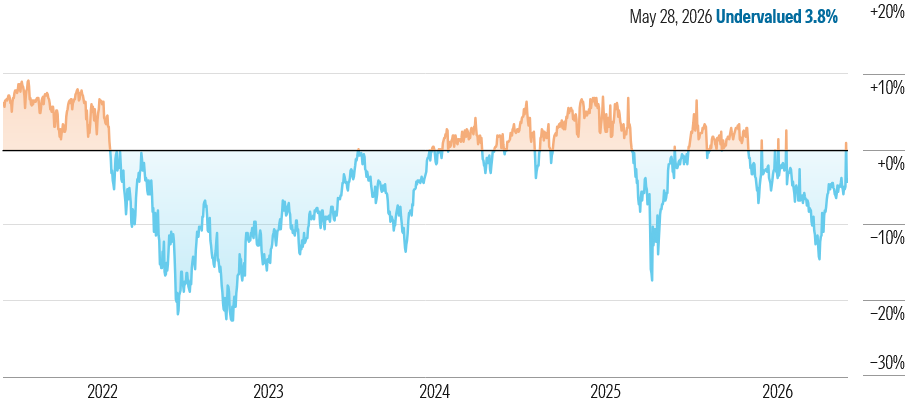
V květnu americké akciové trhy zažily opět mimořádně silný měsíc, během kterého hlavní indexy S&P 500 či Nasdaq Composite opakovaně posouvaly svá historická maxima. Index S&P 500 poprvé v historii atakoval hranici 7 600 bodů. Hlavním motorem růstu byla neutuchající euforie kolem umělé inteligence, silná výsledková sezóna za první čtvrtletí letošního roku a optimismus ohledně geopolitického uvolnění v oblasti Perského zálivu. Technologický sektor, zejména výrobci hardwaru pro AI infrastrukturu, dominoval celému trhu. Růst trhu nebyl tedy tažen pouze očekáváními, ale také reálnými finančními výsledky, u kterých analytici plošně revidovali odhady zisků pro rok 2026 směrem nahoru. Díky tomu se ocenění amerických akcií na konci měsíce května dle společnosti Morningstar dostalo do pásma, kdy jsou akcie hodnoceny jako lehce podhodnocené.
Na přiloženém grafu vidíme, kdy byly akcie levné, či drahé. Oranžová barva vyjadřuje období, kdy jsou akcie drahé. Modrá oblast čas, kdy jsou akcie levné. Z historické zkušenosti se vyplácí využívat nákupů právě v modrém pásmu slev (jako tomu bylo i poslední dva roky). Černá linka vyjadřuje férové ocenění akcií.
Zdroj:
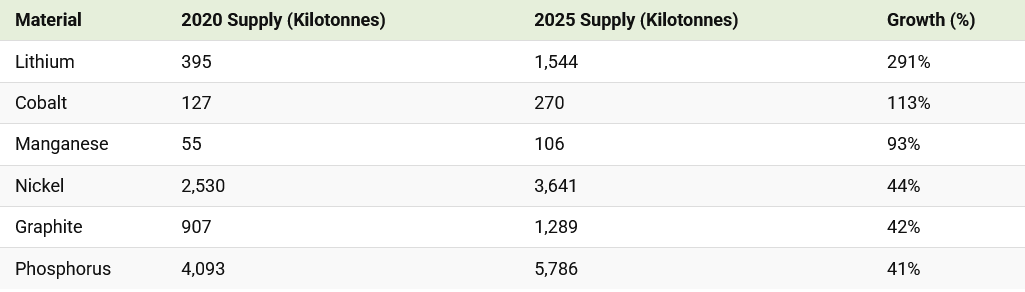
Výroba baterií se v posledních pěti letech rychle rozrostla, což vedlo k výraznému nárůstu poptávky po klíčových minerálech a rafinovaných materiálech. Obrázek níže ukazuje, jak se mezi lety 2020 a 2025 měnila celosvětová produkce klíčových materiálů pro výrobu baterií. Zároveň poukazuje na to, jak vzestup baterií na bázi fosfátu železa a lithia (LFP) mění rozložení priorit v dodavatelském řetězci elektromobilů. Lithium zaznamenalo ze všech materiálů používaných v bateriích nejvýraznější růst. Jeho produkce vzrostla z 395 kilotun v roce 2020 na 1 500 kilotun v roce 2025, což představuje téměř čtyřnásobný nárůst. Rychlý nárůst poptávky po lithiu odráží jeho klíčovou roli v téměř všech moderních typech baterií. S tím, jak se celosvětově zrychluje rozšíření elektromobilů, spotřeba lithia nadále předstihuje spotřebu jiných materiálů. Spotřeba niklu, klíčové suroviny pro výrobu NCM, vzrostla ve stejném období z 2 500 kt na 3 600 kt, zatímco spotřeba kobaltu a monohydrátu síranu manganatého vysoké čistoty se rovněž více než zdvojnásobila.
Zdroj,
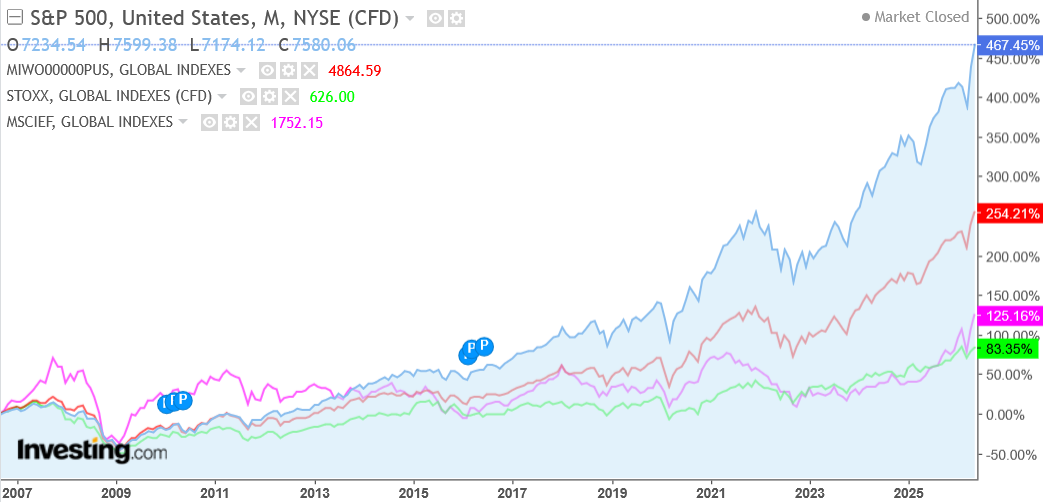
V květnu globální akciové trhy zaznamenaly silný měsíc a hlavní indexy dosáhly nových rekordů. Tahounem byly americké akcie. Index S&P 500 těžil z vynikajících firemních výsledků za první čtvrtletí a neutichajícího rozmachu akcií spojených s umělou inteligencí (AI boom). Evropské trhy si rovněž připsaly zisky, v Asii pak trhy reagovaly na ostře sledovaný summit Donalda Trumpa a Si Ťin-pchinga v Pekingu, který přinesl částečné uvolnění technologického napětí a povolení vývozu AI čipů Nvidia do Číny.
| Hodnota k 29. 05. 2026 |
Změna za měsíc |
Změna za 12 M |
Změna za 5 let |
|
| S&P 500 (v USD) |
7 580,06 | +5,1 % | +28,2 % | +80,3 % |
| MSCI World (v USD) |
4 864,59 | +4,4 % | +25,9 % | +63,5 % |
| STOXX Europe 600 (v EUR) |
626,28 | +2,4 % | +14,1 % | +40,1 % |
| MSCI EM (v USD) |
1 752,15 | +9,5 % | +51,4 % | +27,3 % |
Zdroj:
modrá linka – výkonnost amerického indexu S&P 500 za 20 let v USD
červená linka – výkonnost světového indexu MSCI World za 20 let v USD
fialová linka – výkonnost indexu rozvojových zemí MSCI EM za 20 let v USD
zelená linka – výkonnost evropského indexu STOXX 600 za 20 let v EUR
| Výnos k 29. 05. 2026 |
Změna za měsíc* |
Změna za 12 měsíců* |
Změna za 5 let* |
|
| Výnos 10 let US bond | 4,45 % | +0,1 | +0,1 | +2,8 |
| Výnos 10 let CZ bond | 4,75 % | -0,1 | +0,6 | +3 |
V květnu byl vývoj dluhopisů poměrně volatilní. Trh se začal více obávat rizika inflace a s tím spojených vyšších úrokových sazeb. Očekávání z počátku roku, že centrální banky budou v tomto roce dále snižovat úrokové sazby, bere rychle za své.
V USA výnos do splatnosti 10letých státních dluhopisů rostl a v ČR klesal.
Pro investory do amerických dluhopisů je to mírně negativní zpráva a pro investory do českých státních dluhopisů je to mírně pozitivní zpráva. V případě, že klesají výnosy, roste cena dluhopisů, a naopak.
*změna je vyjádřena jako pokles/nárůst procentních bodů
KOMODITY
| Hodnota k 29.05. 2026 |
Změna za měsíc |
Změna za 12 měsíců |
Změna za 5 let |
|
| Zlato (USD/Oz) | 4 593 | -1,1 % | +37,4 % | +141,1 % |
| Stříbro (USD/Oz) | 76,17 | +2,9 % | +127,9 % | +172,5 % |
| Ropa Brent (USD/barel) | 91,12 | -20,1 % | +42,6 % | +31,4 % |
V květnu byl vývoj zlata i stříbra poměrně stabilní. Zlato jen lehce kleslo oproti předešlému měsíci a stříbro naopak jen lehce posílilo.
Ceny ropy zůstaly po celý měsíc velmi nervózní a udržely se na vysokých úrovních. Trh citlivě reagoval na napětí kolem Hormuzského průlivu a na fakt, že americko-čínský summit nepřinesl v této otázce zásadní průlom. Nicméně těsně na konci měsíce, kdy se začala rýsovat dohoda USA x Írán, cena ropy přece jen klesla.
MĚNOVÉ PÁRY
| Hodnota k 29. 05. 2026 | Změna za měsíc | Změna za 12 měsíců | Změna za 5 let | |
| EUR/USD | 1,16 | -0,6 % | +2,7 % | -4,6 % |
| EUR/CZK | 24,28 | -0,4 % | -2,6 % | -4,4 % |
| USD/CZK | 20,83 | +0,2 % | -5,2 % | +0,2 % |
V květnu dolar spíše globálně lehce posiloval. Podpořila jej vyšší než očekávaná inflační data v USA, což vedlo trhy k přehodnocení výhledu na snižování úrokových sazeb americkou centrální bankou. Trhy tedy v tuto chvíli čekají spíše stabilitu úrokových sazeb a pokud by se inflační data dále zhoršovala, je ve hře i mírný růst sazeb. Euro tedy vůči dolaru mírně kleslo pod hladinu 1,17 EUR/USD. Oproti koruně dolar jen lehce posílil. Vůči jednotné evropské měně koruna během května lehce posílila a zakončila tak měsíc poblíž hladiny 24,30 EUR/CZK.
Vývoj na akciových trzích v měsíci květnu byl jen pokračováním vývoje z měsíce dubna. Všechny námi sledované globální akciové indexy posílily a během měsíce opět vytvořily nová historická maxima. Americký index S&P 500 přidal lehce přes 5 % a například rozvíjející se trhy rostly bezmála o 10 %. Důvodem je částečné příměří a zklidnění situace v Perském zálivu. A samozřejmě solidní hospodářské výsledky za proběhlé první čtvrtletí letošního roku. Zvláště velké technologické firmy jsou tahounem tohoto růstu. Nicméně situace na Blízkém východě nám zapříčinila růst cen komodit a toto se pomalu začíná propisovat do inflačních očekávání. Do budoucna tedy vidíme riziko pro akciového investora v podobě vyšší inflace a s tím jdou ruku v ruce vyšší úrokové sazby. Což pro hospodaření firem není vysloveně pozitivní zpráva. Uvidíme tedy, jak moc nám inflace vystoupá a jak razantně na to budou reagovat svou politikou centrální banky v čele s americkým FEDem. Toto spolu s geopolitickým rizikem vidíme v krátkodobém horizontu jako největší nejistotu na trzích. Ovšem jinak můžeme říci, že pro akciového investora byl květen dalším skvělým měsícem v řadě.
Dluhopisový trh v USA lehce klesl kvůli mírnému růstu dluhopisových výnosů do splatnosti, v ČR dluhopisový trh naopak lehce rostl díky mírnému poklesu výnosů. Pro dluhopisové investory to byl tedy spíše neutrální měsíc.
Pro korunového nezajištěného investora investujícího do dolarových či eurových aktiv byl vývoj lehce pozitivní. Česká koruna vůči dolaru mírně oslabila a vůči euru lehce posílila. To znamená, že v případě mírného posílení koruny vůči euru nám měnový kurz mírně snižuje výnos portfolia a v případě oslabení koruny vůči dolaru nám tento měnový vývoj výnos portfolia zvyšuje. Jelikož máme investováno více aktiv v dolaru než v euru, tento vývoj nám nepatrně zvýšil zisky z jinak velmi příznivého tržního vývoje, především na akciových trzích. To je samozřejmě platné pro korunového nezajištěného investora.
Dlouhodobě tuto strategii nadále držíme. Tedy podstupovat měnové riziko v dynamické složce portfolia. V krizových dobách se investoři uchylují k dolaru. To většinou způsobuje jeho posílení, tedy následné oslabení české koruny, díky čemuž nám v krizových dobách tolik nepoklesne akciová složka portfolia, která je zainvestovaná v rozvinutém světě (především v USA).
Zdroje: Investing.com, Yahoo! Finance, Trading Economics, https://goldprice.org, https://silverprice.org, Google finance, vlastní výpočty, https://www.tradingview.com/symbols/GOLD
Společnost In Investments a.s., se sídlem K Moravině 1871/7, 190 00 Praha 9, IČ: 03002578 (dále jen Společnost) je obchodníkem s cennými papíry ve smyslu ust. § 5 zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu, ve znění pozdějších předpisů. Společností poskytované informace jsou určeny výlučně pro informativní účely a nelze je považovat za formu reklamy, nabídky nebo doporučení nákupu či prodeje investičních nástrojů ani za žádný druh investičního či jiného poradenství. Zhodnocení, výkonnost či jiné parametry dosažené jednotlivými investičními nástroji v minulosti nemohou v žádném případě sloužit jako spolehlivý ukazatel či záruka budoucího zhodnocení, výkonnosti či jiných parametrů takovýchto nebo obdobných investičních nástrojů. S investicí na kapitálovém trhu je vždy spojeno riziko kolísání hodnoty a návratnost původně investovaných prostředků není zaručena. Ačkoliv veškeré Společností zveřejněné informace a názory pocházejí nebo jsou založeny na zdrojích, které Společnost považuje za důvěryhodné, Společnost neposkytuje žádnou záruku jejich úplnosti či přesnosti a nepřebírá odpovědnost za ztrátu nebo škodu způsobenou použitím těchto informací.