Investování není jen o hledání aktiva, které v příštích letech vydělá nejvíce. Čím déle pracuji s klientskými portfolii, tím více se utvrzuji v tom, že podstatnější otázka zní: Jak nastavit majetek tak, aby obstál v různých scénářích budoucnosti?
Právě touto optikou jsem letos sledovala jednotlivé řečníky, jejich prezentace a panelové diskuse. Program se věnoval investicím pro příští dekádu, nemovitostem, pasivnímu investování a ETF, rentiérským portfoliím, demografii i krizovému „plánu B“. Řada témat se velmi blízce dotýká toho, čemu se ve WPP Advisory věnuji v rámci strategie Wealth Protection – dlouhodobé ochraně a rozumnému růstu majetku.
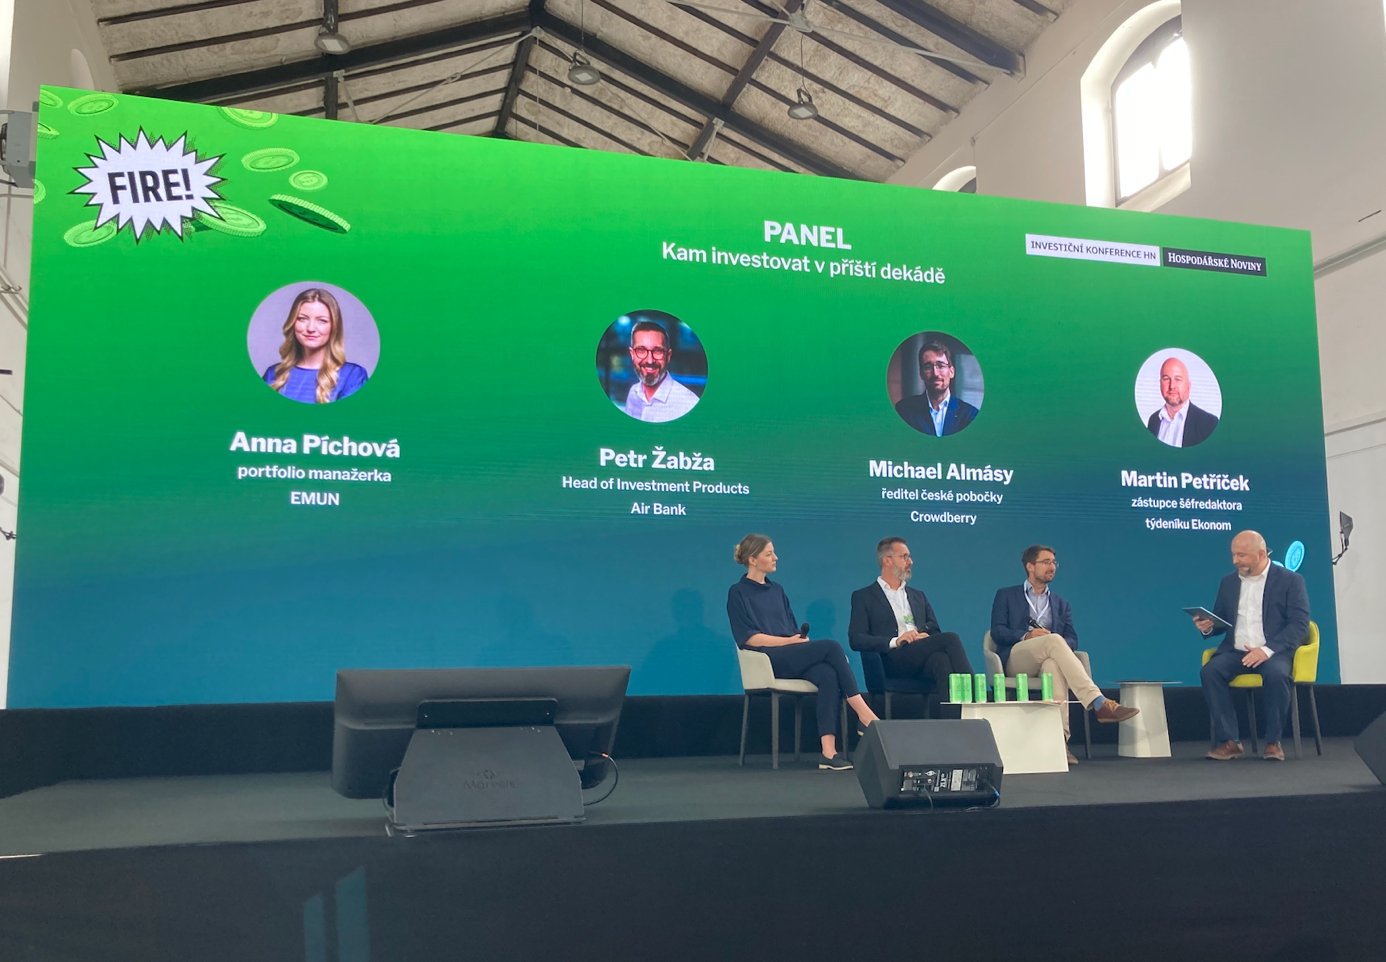
PANEL: Kam investovat v příští dekádě, FIRE 2026, Hospodářské noviny
Hned první panel se zabýval otázkou, kam investovat v příští dekádě. Zaujalo mě nastavení portfolia doporučeného v minulosti od JPMorgan na základě dlouhodobých odhadů výnosů jednotlivých tříd aktiv. Toto portfolio nezahrnovalo americké akcie. Ve skutečnosti však právě americké akcie doručily největší výnosy.
Je velmi snadné podlehnout představě, že to, co fungovalo posledních deset nebo patnáct let, bude fungovat stejně i nadále. Historie ale opakovaně ukazuje jak rychle se může změnit atraktivita jednotlivých trhů.
Z tohoto panelu si odnáším poznámku:
„Nelze stavět portfolio jen na současném stavu věcí.“
Americké akcie dnes tvoří základ mnoha investičních portfolií a v posledních letech byly významným zdrojem výnosu. V některých starších prognózách přitom rozhodně nebyly jednoznačným favoritem. I to je připomínka, proč portfolio nemá být sázkou na jediný očekávaný scénář.
Pro mě je z toho závěr jednoduchý: skutečná diverzifikace není překážkou výnosu, ale ochranou před tím, že se v odhadu budoucnosti zmýlíme.
V diskusi zazněl argument, že český investor by měl investice více vztahovat ke koruně, protože silnější koruna může výrazně snížit výnos zahraniční investice po přepočtu do CZK.
Tady mám trochu jiný pohled. Omezení měnového rizika má určitě své místo u krátkodobých, v některých případech i střednědobých cílů.
U dlouhodobého investování ale měnové zajištění plošně nepoužívám. Měnové zajištění nese náklady a při dlouhém investičním horizontu bývá dopad i výraznější změny kurzu menší než celkový kumulovaný výnos portfolia. Zároveň považuji za rozumné, aby český investor neměl veškerý majetek, příjmy, nemovitosti i finanční aktiva navázané pouze na jednu relativně malou lokální měnu. Diverzifikaci mezi více měn chápu jako součást strategie ochrany majetku.
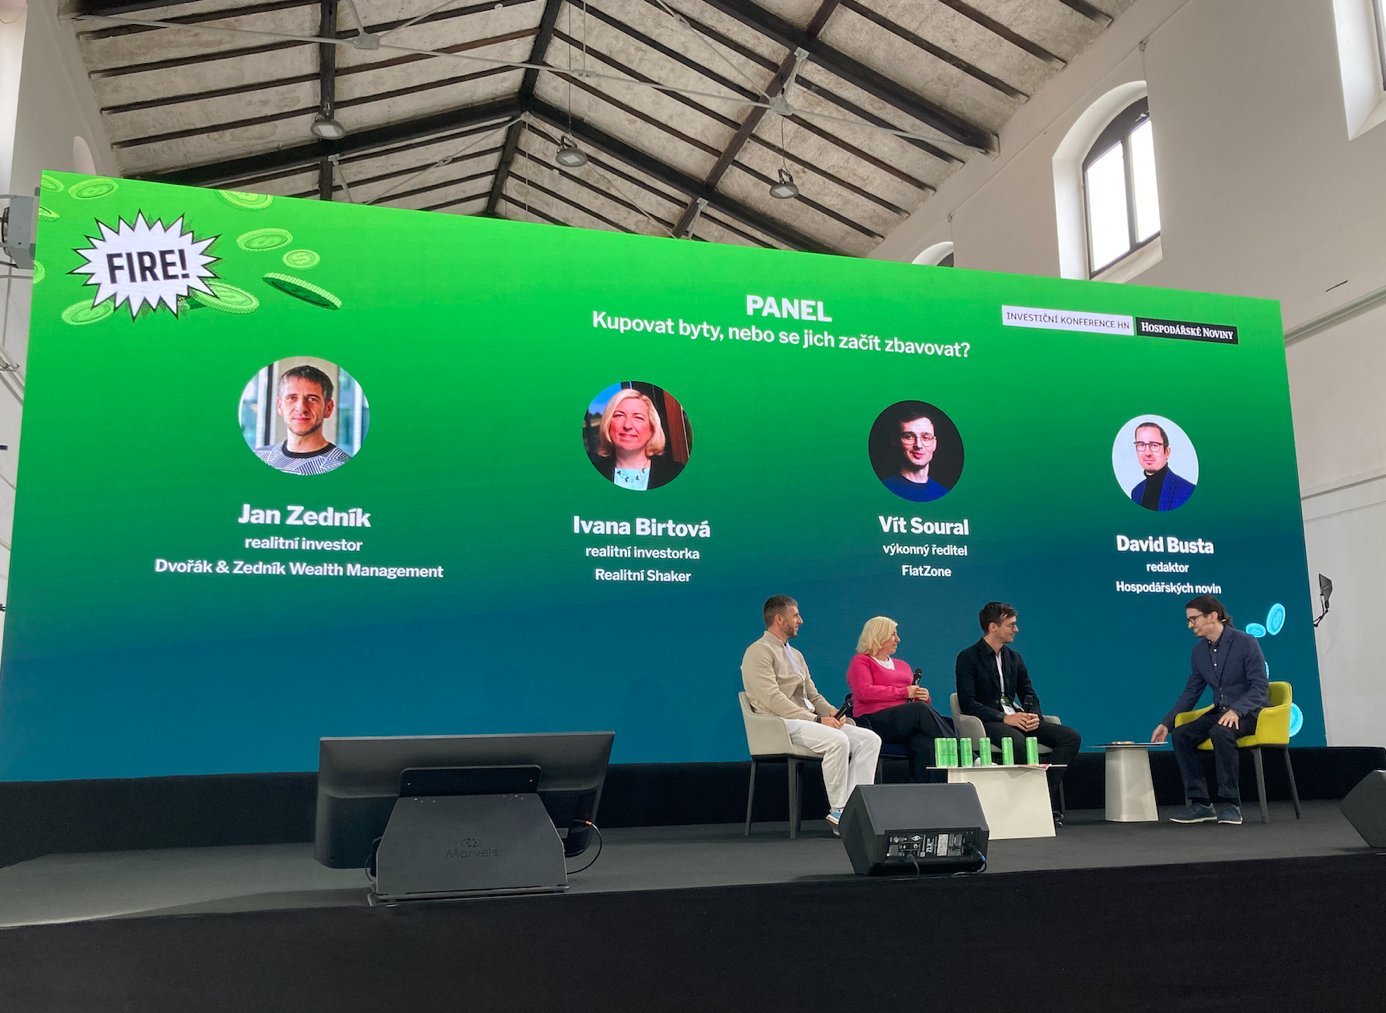
PANEL: Kupovat byty, nebo se jich začít zbavovat?, FIRE 2026, Hospodářské noviny
Téma investičních nemovitostí patřilo k nejdiskutovanějším částem programu. A není divu. Pro české domácnosti představují nemovitosti velmi významnou část majetku.
Posledních několik desetiletí vytvořilo silnou zkušenost: nemovitost koupím, pronajmu a její cena dlouhodobě poroste.
Jenže vyšší pořizovací ceny, financování, náklady na údržbu, daně, období bez nájemníka a rozdílný vývoj jednotlivých lokalit znamenají, že toto pravidlo už zdaleka nemusí fungovat automaticky.
Proto se při práci s klienty dívám na investiční nemovitosti stále více jako na podnikání, nikoliv jako na „bezpečnou investici“. Je potřeba počítat skutečný čistý výnos a hodnotit konkrétní lokalitu, ne průměr českého trhu.
Zaujala mě také práce Ivany Birtové, která při posuzování investice vychází z celkové situace klienta, nejen z parametrů samotné nemovitosti. Tento přístup je mi velmi blízký.
Majetek klienta totiž neposuzuji po jednotlivých produktech. Nemovitost, finanční portfolio, úvěry, rezerva, budoucí příjmy i rodinné cíle by měly tvořit jeden finanční plán.
PANEL: Odvrácená tvář pasivního investování – na co si dávat pozor, FIRE 2026, Hospodářské noviny
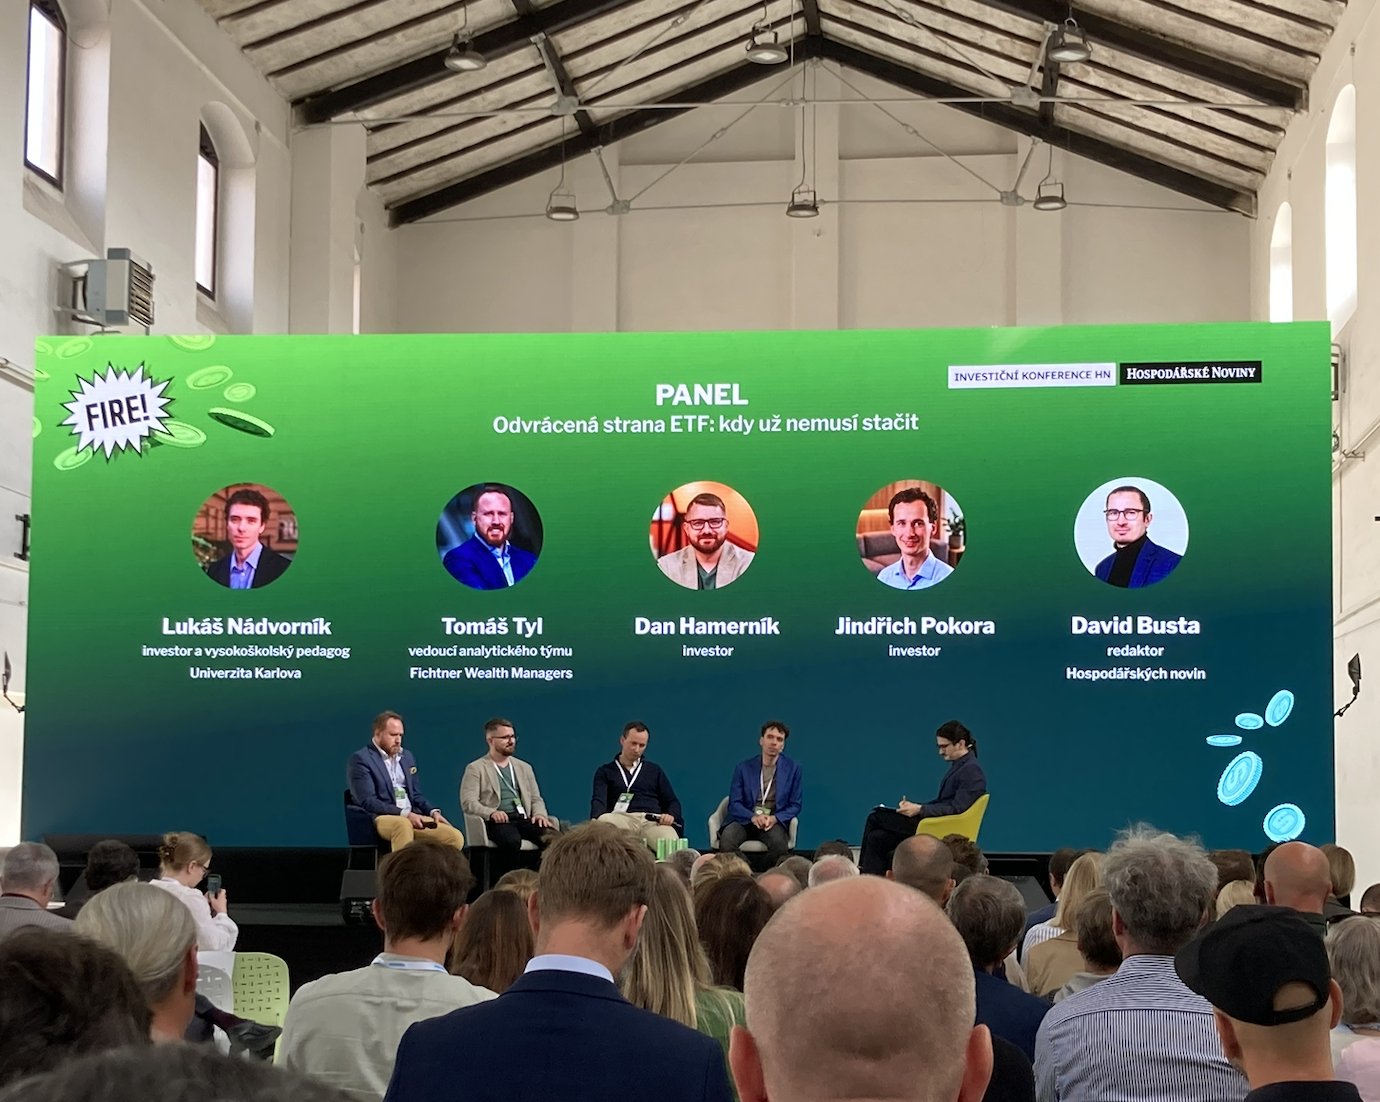
Za velmi přínosnou část letošní konference považuji panel Odvrácená tvář pasivního investování – na co si dávat pozor.
ETF v posledních letech zásadně změnila způsob investování. Umožňují levně a velmi jednoduše získat širokou diverzifikaci a v portfoliích našich klientů mají významné místo.
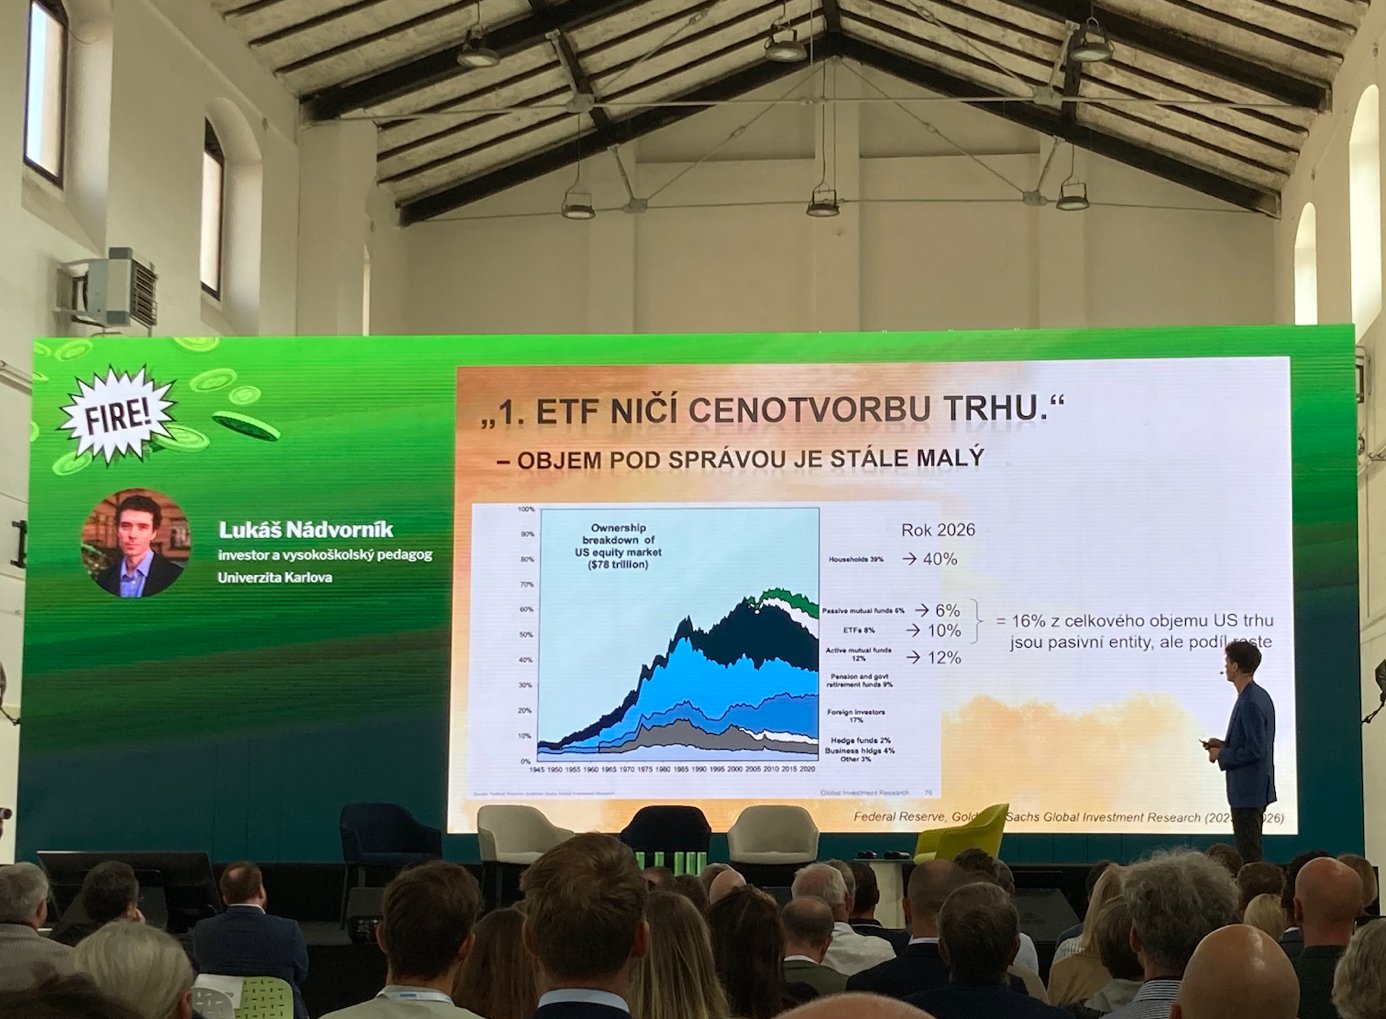
Celý panel otevřel svou přednáškou Lukáš Nádvorník, který ve své prezentaci zpochybnil rozšířený názor, že ETF takzvaně „ničí cenotvorbu“. Na datech ukázal, že ETF a pasivní podílové fondy dnes představují přibližně 16 % amerického akciového trhu. Pokud k nim připočteme i část aktivně spravovaných fondů, jejichž portfolia se indexům výrazně podobají, dostaneme se zhruba ke čtvrtině trhu. Ani to nepodporuje představu, že by pasivní investování samo o sobě určovalo cenotvorbu trhu. Zmínil také rizika koncentrace amerického trhu v největších společnostech, vysokou váhu USA v hlavních světových indexech a také koncentraci hlasovacích práv u několika největších správců aktiv. Konkrétně se jedná o společnosti BlackRock, Vanguard a State Street, které prostřednictvím fondů spravují obrovské množství akcií a vykonávají významnou část hlasovacích práv.
Neznamená to, že bychom měli ETF přestat používat. Pro mě je to spíš další připomínka jednoho základního principu: diverzifikace se netýká jen jednotlivých akcií a regionů, ale může dávat smysl i napříč správci aktiv.
PANEL: Odvrácená tvář pasivního investování – na co si dávat pozor, FIRE 2026, Hospodářské noviny
Zazněla zde ještě jedna podstatná myšlenka Tomáše Tyla: Pasivní fond není totéž jako pasivní správa portfolia. I portfolio složené převážně z pasivních nástrojů potřebuje aktivní řízení na úrovni celkové alokace majetku – podle životní situace klienta, investičního horizontu, cíle, rizika, potřeby likvidity a změn, které v průběhu let nastávají. Právě takto s portfolii pracujeme i ve WPP Advisory.
TALK: Co se stane, když v Česku zmizí přes milion obyvatel?, FIRE 2026, Hospodářské noviny
Přednáška Martina Slaného o budoucím vývoji české populace mě zaujala více, než jsem očekávala.
Demografie se mění pomalu, ale její dopady mohou být velmi dlouhodobé.
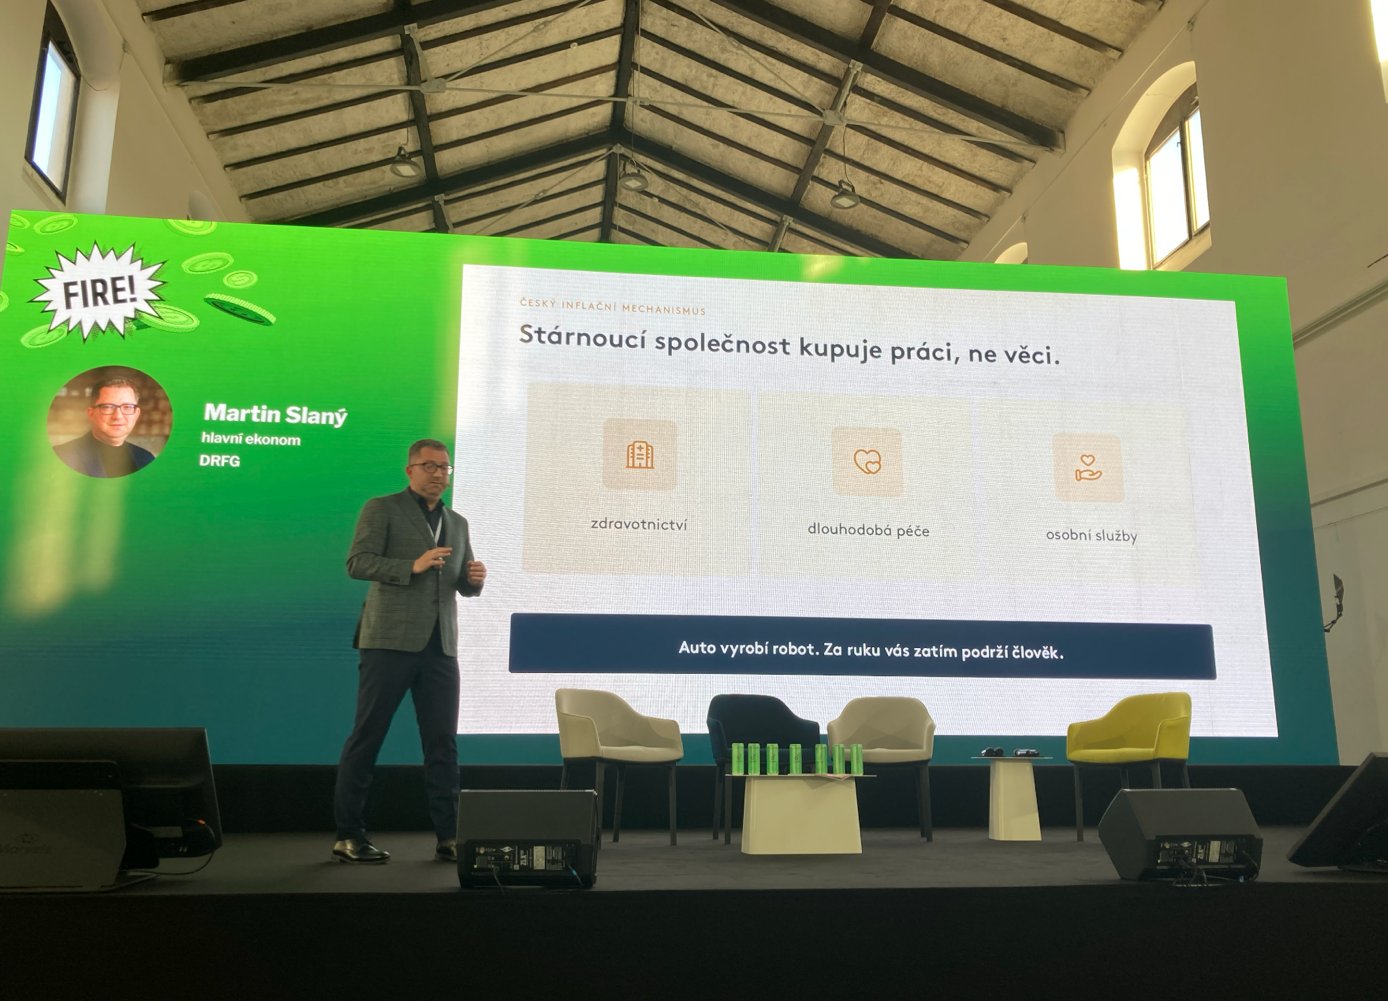
Stárnutí populace ovlivňuje pracovní trh, důchodový systém, veřejné finance, strukturu spotřeby i realitní trh. Jedna z myšlenek prezentace byla velmi jednoduchá:
„Stárnoucí společnost kupuje práci, ne věci.“
Zdravotnictví, dlouhodobá péče a osobní služby jsou pracovně náročné oblasti. To může vytvářet jiné inflační tlaky než ekonomika, ve které spotřeba stojí především na průmyslově vyráběném zboží.
Pro investora je ale důležitější jiný závěr: dlouhodobý finanční plán nemůže automaticky předpokládat, že dnešní důchodový systém, úrokové sazby, inflace nebo regionální ceny nemovitostí budou za dvacet či třicet let vypadat stejně jako dnes.
PANEL: Plán B pro investora, FIRE 2026, Hospodářské noviny
Poslední část programu otevřela téma, které se při investování často přehlíží.
Přemýšlíme, kolik procent majetku má být v akciích, dluhopisech nebo nemovitostech. Ale co když problém nepřijde z finančních trhů?
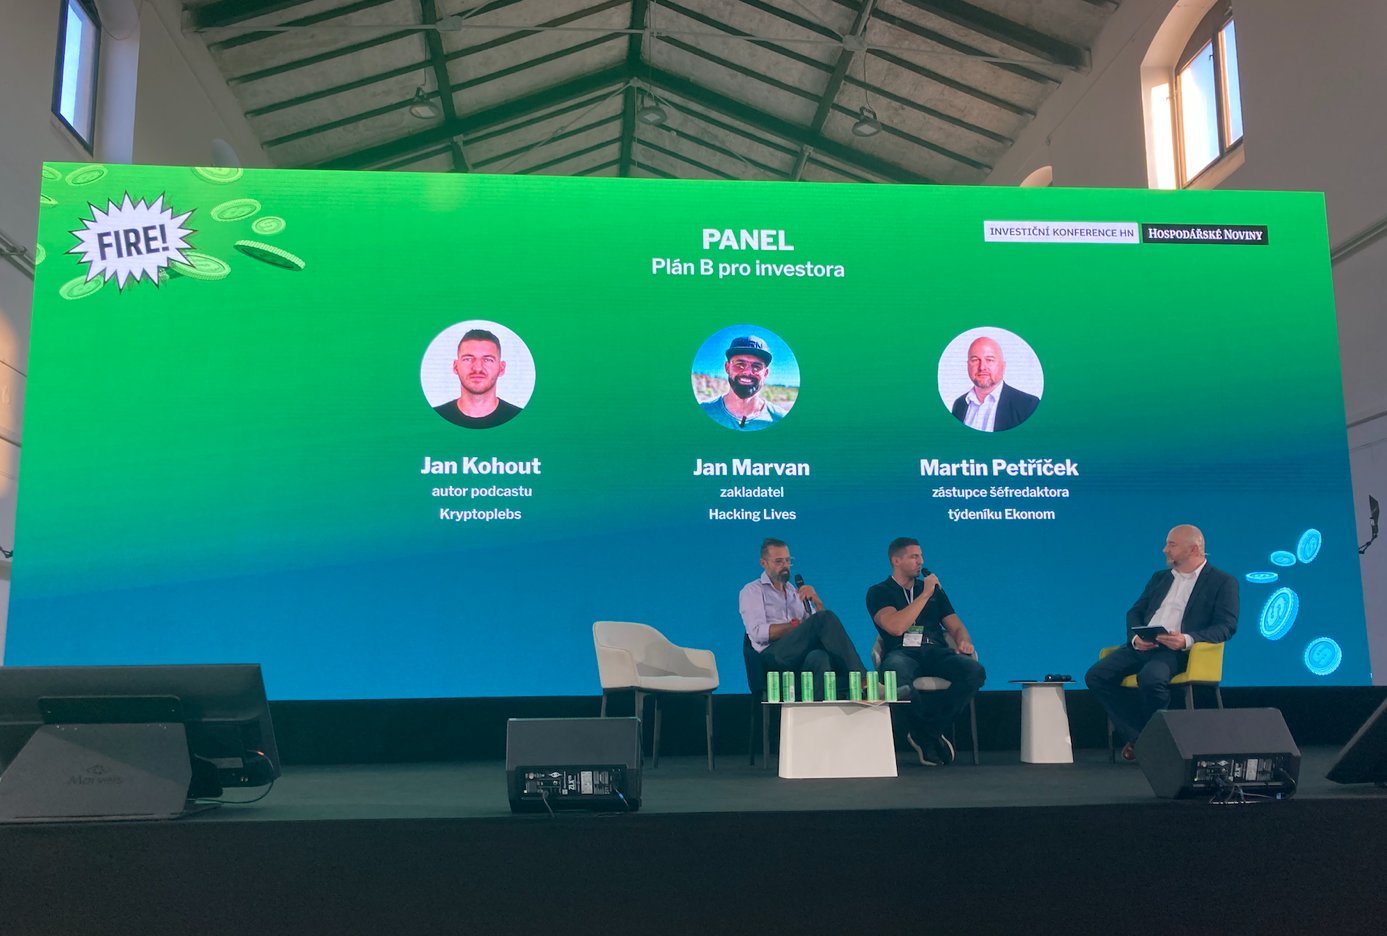
Válka, vysoké zadlužení států, nové daně, omezení pohybu kapitálu, dlouhodobý výpadek bankovních služeb nebo jiná krizová situace jsou málo pravděpodobné scénáře – jejich případný dopad však může být vysoký. Právě tak byla koncipována část programu Plán B pro investora.
Neznamená to vytvářet strach ani se připravovat na každý myslitelný katastrofický scénář.
Znamená to například přemýšlet, zda nejsou všechny peníze v jedné instituci, zda má rodina dostatečnou likvidní rezervu, zda mají blízcí přístup k důležitým informacím a dokumentům, zda nejsou všechny investice, příjmy a nemovitosti koncentrovány v jediné zemi a zda je majetková struktura funkční i tehdy, když na několik týdnů nebo měsíců přestane fungovat běžný režim.
To už není hledání maximálního výnosu. To je řízení odolnosti majetku.
Ne jeden konkrétní investiční tip, ale další potvrzení, že dobře spravovaný majetek musí počítat s více možnými scénáři budoucnosti. Právě v tom pro mě spočívá podstata Wealth Protection.